




יזמית בנייה גילתה שבנק דיסקונט גבה ממנה ריבית פיגורים של יותר מ-18% אף שלטענתה התחייב לגבות 17% בלבד. תובענה ייצוגית שהגישה נגדו הסתיימה בהסדר פשרה.
בית המשפט המחוזי בתל-אביב אישר לאחרונה הסדר פשרה בתובענה ייצוגית במסגרתו התחייב בנק דיסקונט להעמיד 2 מיליון שקל שחלקו יועבר לתרומה וחלקו לפיצוי לקוחות שנטלו הלוואה צמודת מדד בין השנים 2008-2016 וחויבו בריבית פיגורים גבוהה מזו שהבנק התחייב בהסכם. ההחזרים יועברו ישירות לחשבון הבנק של הלקוחות הפעילים ומי שחשבונו נסגר יקבלוֹ באמצעות המחאה בנקאית.
את הבקשה לאישור התובענה הייצוגית הגישה חברת "סלע – שיכון, ייזום וניהול נדל"ן" ב-2015. היא טענה כי גילתה שחויבה בריבית פיגורים עודפת של יותר מ-25 אלף שקל – שלא בהתאם להסכם ההלוואה עליו חתמה.
לפי המבקשת, בהסכם נכתב הבנק שיגבה ריבית פיגורים בשיעור המרבי על חשבונות עו"ש, שלטענתה היה אמור לעמוד על 17%, שכן צו הריבית נוקב בשיעורים אפקטיביים ולא נומינליים. אלא שבפועל, הוא גבה ממנה ומלקוחות רבים אחרים ריבית של 18.3891%. לפי חישוב שמרני באופן הזה נגבו מלקוחות אלה ב-7 שנים האחרונות כ-155 מיליון שקל ביתר.
עמדת הבנק הייתה כי שיעורי ריבית הפיגורים הם נומינליים, וממילא הריבית השתנתה בהתאם למדד כך שלעיתים הלקוחות גם הרוויחו.
עוד נטען כי המבקשת הוחתמה בטעות על טופס הלוואה ישן שהיה נהוג בבנק עד פברואר 2005 ואילו הטופס החדש מתיר לו לגבות ריבית פיגורים מרבית לפי צו הריבית. היו מספר לקוחות כאלה אבל מאז שהבנק עבר למערכת ממוחשבת בספטמבר 2008 – הטעויות פסקו.
סביר והוגן
למרות זאת, החליט הבנק לנהל עם המבקשת משא ומתן לפשרה כדי להימנע מהליכים משפטיים יקרים וארוכים. לאחרונה הוגש ההסדר ואושר על ידי השופט רחמים כהן לאחר שתוקן בהתאם להערותיו של היועץ המשפטי לממשלה.
בהסדר נקבע כי הבנק יקצה 2 מיליון שקל, שחלקם ישמשו לתשלום החזר ללקוחות שנטלו הלוואה צמודת מדד וחויבו בריבית פיגורים בשנים 2008-2016, וחלקם יועבר לתרומה על ידי קרן התובענות הייצוגיות.
הלקוחות חולקו לשתי קבוצות: נוטלי ההלוואות עד דצמבר 2007, שיקבלו את ההחזר אוטומטית, ונוטלי ההלוואות מ-2008 שהוחתמו בטעות על טופס ישן. אלה יידרשו להציג את הטופס בבנק להוכחת זכאותם.
חברי הקבוצה הראשונה יקבלו פיצוי כולל של כ-1.87 מיליון שקל שלפי התחשיב עולה בהרבה על הריבית העודפת שנגבתה מהם. לחברי הקבוצה השנייה הוקצו 100 אלף שקל מאחר שכעקרון ממועד זה לא היו אמורות להיות כבר טעויות. היתרה תועבר לקרן.
זכאים שנשארו לקוחות דיסקונט יקבל את ההחזר ישירות לחשבון, ומי שחשבונו סגור יקבל המחאה בנקאית בדואר אותה יוכל לממש בתוך 90 ימים. כספי שלא ימומשו יועברו גם הם לתרומה.
השופט כהן סבר כי מדובר בהסדר סביר והוגן ואישר גמול של 60,00 שקל למבקשת וכן שכר טרחה של 300 אלף שקל והחזר הוצאות של 60 אלף שקל (לא כולל מע"מ). עורכי הדין יקבלו 70% משכר הטרחה בשלב ראשון ואת השאר לאחר שיוגש דו"ח על אודות יישום ההסדר.
הודעות רשמיות על פרטי הסדר הפשרה יפורסמו בעיתונים "הארץ" ו"גלובס".
- ב"כ המבקשת: עו"ד רם גורודיסקי
- ב"כ המשיב: עו"ד שרון לובצקי הס, עו"ד שחר הרון – תביעות בנקים
* עו"ד שי שמש ממשרד עורכי הדין כהן-שמש עוסק בדיני בנקאות
** הכותב לא ייצג בתיק

התייעלות עסקית: משכר ורכש ועד תמחור ואוטומציה
הגדלת רווחיות אינה מתחילה בקיצוץ רוחבי של הוצאות, אלא בזיהוי המקומות שבהם כסף, זמן וכוח אדם אינם מייצרים מספיק ערך. המאמר מציג גישה מערכתית לשיפור השורה התחתונה באמצעות בקרת שכר והוצאות מעסיק, איתור תשלומי יתר וטעויות, בדיקת ספקים והסכמים, ניהול מכרזים ומשא ומתן, התייעלות ברכש, שיפור תמחור ורווחיות, ניתוח תהליכים וכוח אדם, שיפור תזרים וגבייה, בניית תקציב ותחזית וצמצום שעות עבודה באמצעות אוטומציה.

מזהים את ההזדמנות הגדולה הבאה: כך בונים מנוע צמיחה חדש
ההזדמנות העסקית הגדולה הבאה לא מתחילה בהכרח ברעיון חדש. היא יכולה להסתתר בצורך של לקוחות שעדיין אינו מקבל מענה, בנכס שאינו מנוצל, בדאטה שכבר קיים בחברה, בשוק חדש, בשיתוף פעולה או ביכולת חדשה שמאפשרת AI. המאמר מציג מתודולוגיה לזיהוי, דירוג ובדיקת הזדמנויות — משבע עדשות החיפוש ועד להפיכת ההזדמנות למנוע צמיחה שניתן למדוד וליישם.

היתרון שנעלם: 7 סימנים שהחפיר העסקי שלכם נשחק ואיך מזהים אותם בזמן
היתרון התחרותי של העסק אינו נשאר מוגן לנצח. המאמר מציג 7 סימנים שהחפיר העסקי נשחק — החל מעלייה ברגישות למחיר וכניסת מתחרים חדשים, דרך קיצור זמן החיקוי ועד להפיכת יכולות שבעבר היו ייחודיות לסטנדרט ענפי. בנוסף, המאמר כולל מדד שחיקת חפיר אינטראקטיבי, מדדי התרעה מוקדמת וצעדים לבניית היתרון התחרותי הבא לפני שהיתרון הקיים נעלם.
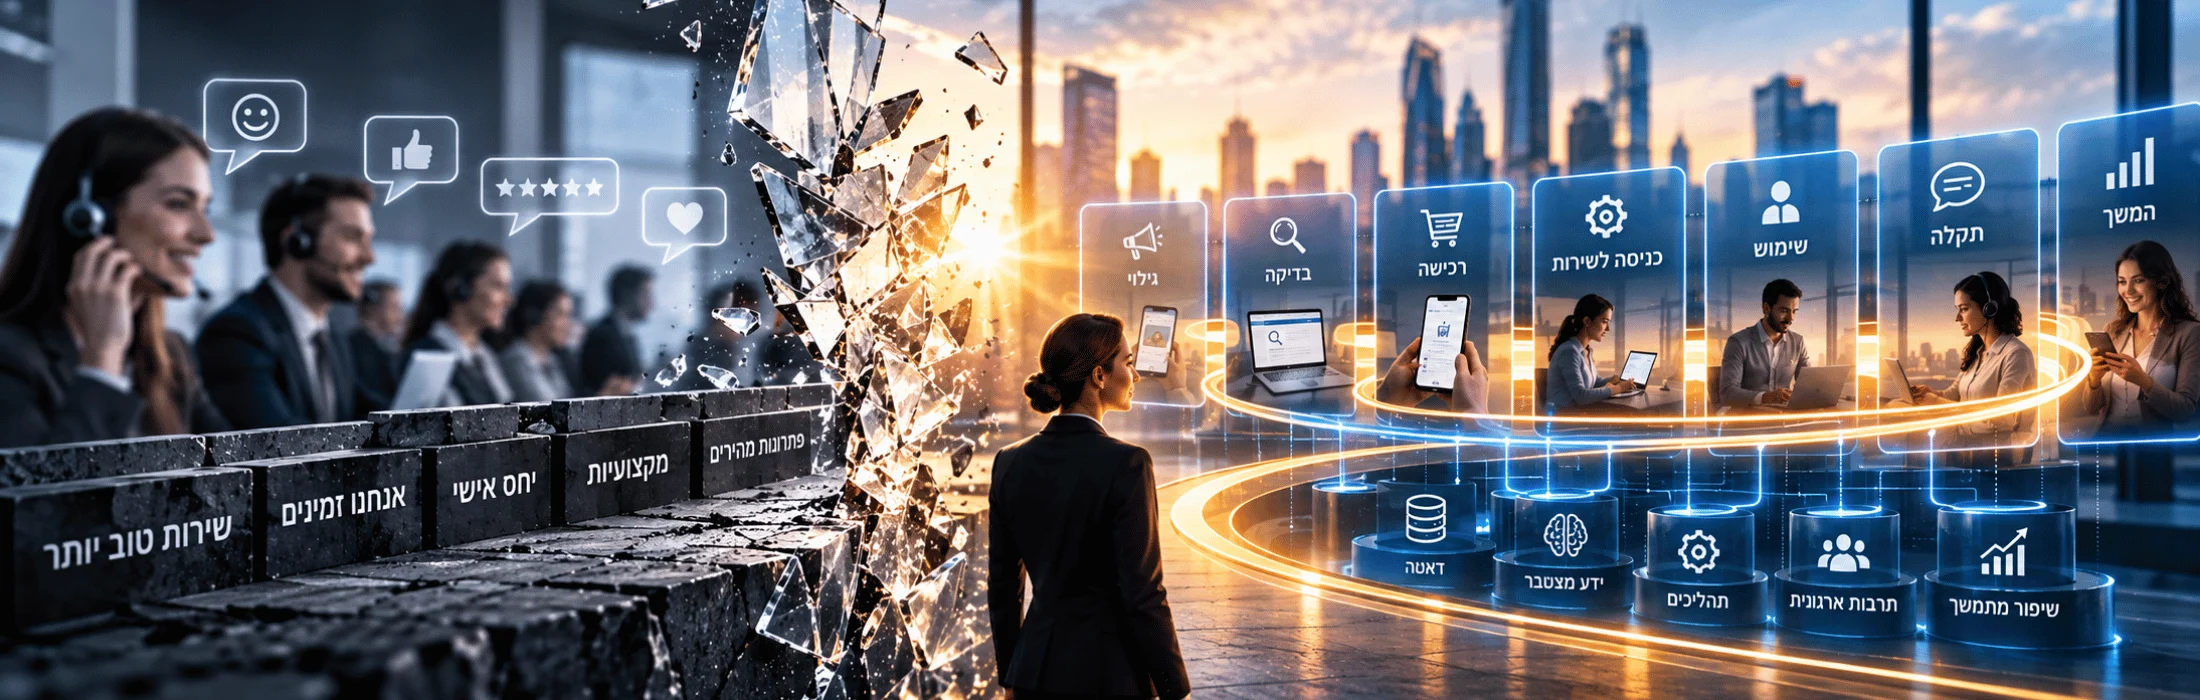
מלכודת הבידול: מתי שירות טוב הופך לחפיר עסקי ויתרון תחרותי
"מלכודת הבידול: למה 'אנחנו נותנים שירות טוב יותר' אינו יתרון תחרותי" בוחן את הפער בין הבטחת שירות שיווקית לבין חפיר עסקי אמיתי. המאמר מסביר כיצד חוויית לקוח, מסע לקוח, דאטה, ידע מצטבר, מתודולוגיה ותהליכים ארגוניים יכולים להתחבר למערכת שקשה יותר למתחרים לחקות. בנוסף, המאמר כולל שאלון אינטראקטיבי לבדיקת חפיר השירות ומציע דרך מעשית להפוך שירות איכותי מיתרון נקודתי ליכולת ארגונית מצטברת.
מדד החפיר העסקי: עד כמה באמת קשה למתחרים להעתיק את העסק שלכם?
מדד החפיר העסקי בוחן עד כמה היתרון של העסק באמת קשה לחיקוי. המאמר מציג שמונה שכבות הגנה אסטרטגיות — מומחיות, לקוחות וקהילה, דאטה, טכנולוגיה, מתודולוגיה, הפצה, מותג ושותפויות — ומסביר כיצד להפוך יתרון נקודתי לנכס מצטבר. בנוסף, שאלון אינטראקטיבי מחשב ציון חפיר עסקי 0–100, מזהה נקודות חולשה ומציע כיוונים מעשיים לחיזוק היתרון התחרותי לאורך זמן.
מיזוגים, רכישות והשבחת חברות
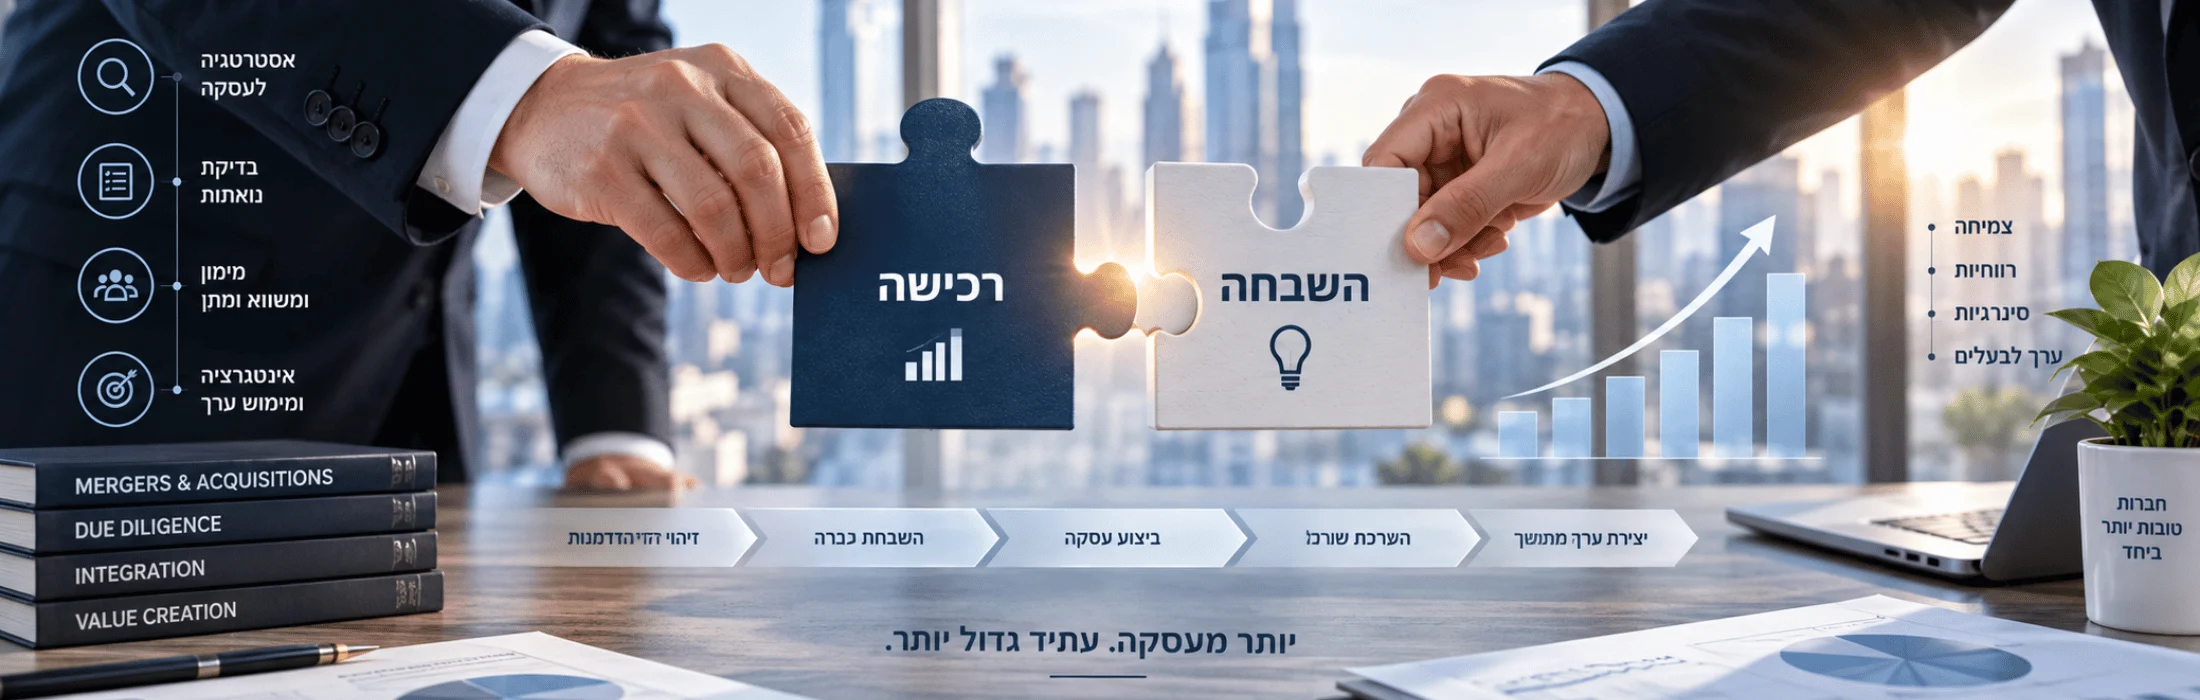
מחיר הרכישה אינו בהכרח השווי הכלכלי של העסקה. המאמר מציג גישה מעשית לבחינת מיזוגים, רכישות והשבחת חברות דרך Deal Thesis, בדיקת נאותות, איכות הרווח, סינרגיות, עלויות אינטגרציה והשבחה לאחר הרכישה. בנוסף משולב M&A Value Bridge אינטראקטיבי, הממחיש כיצד עוברים משווי החברה כעסק עצמאי לערך שהיא עשויה לייצר עבור רוכש מסוים – ומהו הפער בין הערך הזה למחיר העסקה.