




נגב 2, איירפורט סיטי

03-539-5901

דף הבית » עדכונים, פרסומים, חקיקה, פסקי דין » פסקי דין » היזהרו מחוזי הלוואות חוץ בנקאיות – הם עלולים להכיל "מלכודת"

מאמרים חדשים

קטגוריות
ארכיונים
אוקטובר 2026
א ב ג ד ה ו ש
 123
45678910
11121314151617
18192021222324
25262728293031
פתרונות אפקטיביים

היזהרו מחוזי הלוואות חוץ בנקאיות – הם עלולים להכיל "מלכודת"

חברה גבתה "עמלת פירעון מוקדם" בסך כ-376 אלף שקל על הלוואה של 470 אלף, אלא שהשופט קבע כי מדובר בניסיון מלאכותי להגדיל ריביות, והורה לה להשיב את הסכום ללווה.

בימ"ש השלום בכפר סבא קיבל חלקית את תביעתה של אישה שלקחה הלוואות מחברה העוסקת בהלוואות חוץ-בנקאיות, והורה לחברה לשלם לה כ-471,000 שקל. השופט אלדד נבו מתח ביקורת נוקבת על החברה, שגבתה "עמלת פירעון מוקדם" שלא כדין, ונהגה כלפי התובעת בחוסר תום לב.

תחילתה של הפרשה בשנת 2009, אז לקחה התובעת הלוואות מהחברה, בסכום של 470,000 שקל. על פי הסכם ההלוואה, היא היתה אמורה להחזיר אותה ב-26 תשלומים חודשיים, החל מאוקטובר 2010 – עשרה חודשים לאחר שקיבלה את ההלוואה.

בהסכם נקבעה ריבית להחזר ההלוואה וכן ריבית פיגורים. דירתה של התובעת שימשה כבטוחה להחזר ההלוואה.

לאחר ביצוע התשלום הראשון, התובעת הפסיקה לשלם ובכך הפרה את ההסכם. דירתה נמכרה תמורת כ-2.1 מיליון שקל, לאחר שהחברה (הנתבעת כאן) פתחה נגדה בהליכי הוצאה לפועל. מתוך סכום המכירה, הועברה לחברה סכום של כ-934,000 שקל, שהורכבו מיתרת החוב של התובעת נכון לאותו מועד (555,990) כולל ריבית פיגורים, וסכום נוסף של 376,253 שקל כ"תוספת פרעון מוקדם – שיעור (ב-%) 57.84".

בעקבות זאת הגישה התובעת את תביעתה, בה העלתה טענות רבות נגד התובעת ומנהלה.

פעלה בניגוד לחוק

השופט נבו אמנם דחה חלק ניכר מטענות התובעת. אלא שהשופט כן סבר כי בחינת סכום ההלוואה אל מול הסכומים שנגבו מהתובעת, "מצביעים על כך שנגבו סכומים גבוהים בהרבה מהסכומים המותרים בחוק."

מקור הפער היה נעוץ באותה "עמלת פירעון מוקדם" שהתווספה ליתרת החוב וריבית הפיגורים.

השופט הסביר כי האופן שבו נוסח הסעיף שעסק בעמלת הפירעון המוקדם, "טמן בחובו מלכודת" שניתן באמצעותה לגרום להגדלת יתרות החוב באופן מלאכותי שאינו מתיישב עם הוראות חוק הסדרת הלוואות חוץ בנקאיות.

בעניין זה השופט הסביר כי עמלת פירעון מוקדם אמורה להוות מעין פיצוי מוסכם שנועד לפצות את המלווה במקרה שהלווה החליט לפרוע את ההלוואה מוקדם יותר מהמועד המוסכם. אלא שכאן התובעת לא החליטה, והחברה עשתה משהו אחר – קבעה עמלה כזאת במקרה של הפרת הסכם והעמדת ההלוואה לפירעון מיידי, וכך גבתה את אותה עמלה בנוסף לחיוב התובעת בריבית פיגורים.

"ונזכור – ההלוואה כלל לא נפרעה, הנתבעת 1 ממשיכה לחייב את התובעת בריבית פיגורים ורווחיה רק גדלים, שהרי ההלוואה מובטחת בשעבוד של נכס מקרקעין", כתב.

בסיכומו של דבר השופט קבע כי "הנתבעת 1, בחוסר תום לב, חייבה את התובעת בריבית פיגורים נוספת לריבית הפיגורים המוצהרת בהסכם ההלוואה. על מנת להסוות את אותה ריבית נוספת, קראה לה בשם 'עמלת פירעון מוקדם' ועשתה בה שימוש שלא כדין על מנת להציג יתרות חוב גבוהות בהרבה מיתרות החוב הנכונות."

בסופו של דבר, השופט הורה לחברה הנתבעת לשלם לתובעת 408,316 שקל בגין השבת "עמלת פירעון המוקדם", בתוספת הוצאות משפט ושכ"ט עו"ד בסך 63,000 שקל.

עם זאת, השופט דחה את התביעה שהוגשה אישית נגד מנהל החברה וכן נגד עורך הדין שייצג אותה בהליכי הוצאה לפועל והיה כונס הנכסים למימוש דירת המגורים, לאחר שהגיע למסקנה כי השניים – כל אחד בהתאם לתפקידו – לא הסתתרו מאחורי האישיות המשפטית הנפרדת של החברה או התרשלו בתפקידם.

משכך, התובעת חויבה לשלם לכל מהם הוצאות משפט ושכ"ט עו"ד בסך 40,000 שקל.

  • ב"כ התובעת: עו"ד נדב חיים
  • ב"כ הנתבעת 1: עו"ד יפעת בן דוד עמית
  • ב"כ הנתבע 2: עו"ד עוזי נקש
  • הנתבע 3: בעצמו

עו"ד נחום פלג עוסק/ת ב- דיני חוזים
** הכותב/ת לא ייצג/ה בתיק.

פורסם באתר פסק דין

פתרונות אפקטיביים
המדריך למנכ"לים: הגדלת הכנסות והקטנת הוצאות

התייעלות עסקית: משכר ורכש ועד תמחור ואוטומציה

הגדלת רווחיות אינה מתחילה בקיצוץ רוחבי של הוצאות, אלא בזיהוי המקומות שבהם כסף, זמן וכוח אדם אינם מייצרים מספיק ערך. המאמר מציג גישה מערכתית לשיפור השורה התחתונה באמצעות בקרת שכר והוצאות מעסיק, איתור תשלומי יתר וטעויות, בדיקת ספקים והסכמים, ניהול מכרזים ומשא ומתן, התייעלות ברכש, שיפור תמחור ורווחיות, ניתוח תהליכים וכוח אדם, שיפור תזרים וגבייה, בניית תקציב ותחזית וצמצום שעות עבודה באמצעות אוטומציה.

קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

מזהים את ההזדמנות הגדולה הבאה: כך בונים מנוע צמיחה חדש

ההזדמנות העסקית הגדולה הבאה לא מתחילה בהכרח ברעיון חדש. היא יכולה להסתתר בצורך של לקוחות שעדיין אינו מקבל מענה, בנכס שאינו מנוצל, בדאטה שכבר קיים בחברה, בשוק חדש, בשיתוף פעולה או ביכולת חדשה שמאפשרת AI. המאמר מציג מתודולוגיה לזיהוי, דירוג ובדיקת הזדמנויות — משבע עדשות החיפוש ועד להפיכת ההזדמנות למנוע צמיחה שניתן למדוד וליישם.

קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

היתרון שנעלם: 7 סימנים שהחפיר העסקי שלכם נשחק ואיך מזהים אותם בזמן

היתרון התחרותי של העסק אינו נשאר מוגן לנצח. המאמר מציג 7 סימנים שהחפיר העסקי נשחק — החל מעלייה ברגישות למחיר וכניסת מתחרים חדשים, דרך קיצור זמן החיקוי ועד להפיכת יכולות שבעבר היו ייחודיות לסטנדרט ענפי. בנוסף, המאמר כולל מדד שחיקת חפיר אינטראקטיבי, מדדי התרעה מוקדמת וצעדים לבניית היתרון התחרותי הבא לפני שהיתרון הקיים נעלם.
קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

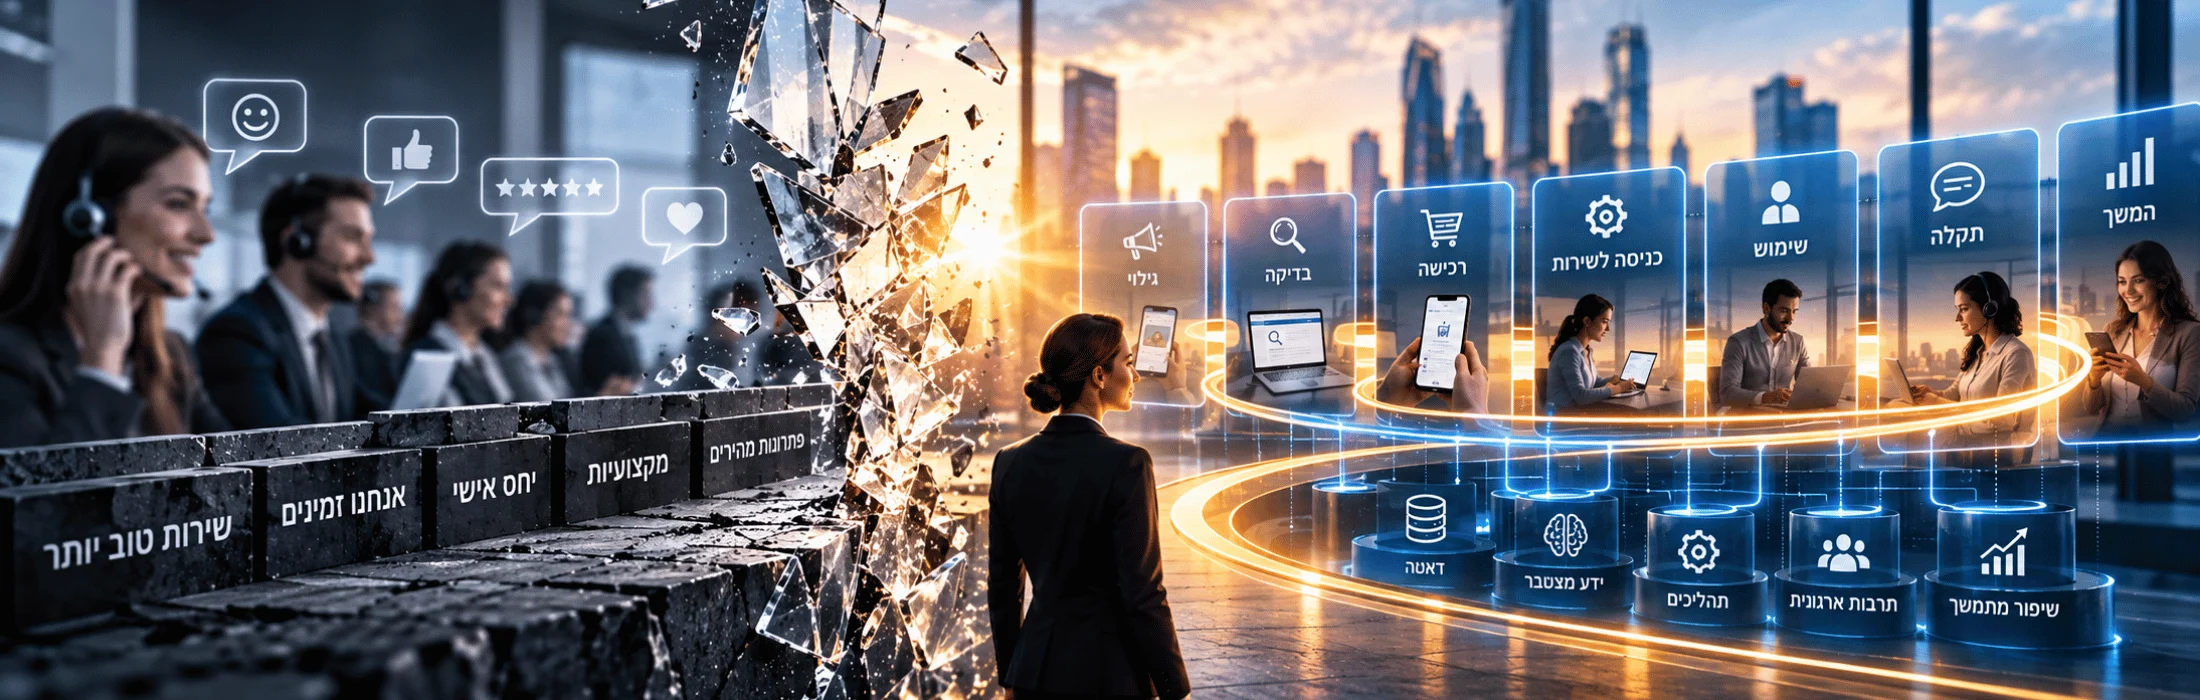
מלכודת הבידול: מתי שירות טוב הופך לחפיר עסקי ויתרון תחרותי

"מלכודת הבידול: למה 'אנחנו נותנים שירות טוב יותר' אינו יתרון תחרותי" בוחן את הפער בין הבטחת שירות שיווקית לבין חפיר עסקי אמיתי. המאמר מסביר כיצד חוויית לקוח, מסע לקוח, דאטה, ידע מצטבר, מתודולוגיה ותהליכים ארגוניים יכולים להתחבר למערכת שקשה יותר למתחרים לחקות. בנוסף, המאמר כולל שאלון אינטראקטיבי לבדיקת חפיר השירות ומציע דרך מעשית להפוך שירות איכותי מיתרון נקודתי ליכולת ארגונית מצטברת.
קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

מדד החפיר העסקי: עד כמה באמת קשה למתחרים להעתיק את העסק שלכם?

מדד החפיר העסקי בוחן עד כמה היתרון של העסק באמת קשה לחיקוי. המאמר מציג שמונה שכבות הגנה אסטרטגיות — מומחיות, לקוחות וקהילה, דאטה, טכנולוגיה, מתודולוגיה, הפצה, מותג ושותפויות — ומסביר כיצד להפוך יתרון נקודתי לנכס מצטבר. בנוסף, שאלון אינטראקטיבי מחשב ציון חפיר עסקי 0–100, מזהה נקודות חולשה ומציע כיוונים מעשיים לחיזוק היתרון התחרותי לאורך זמן.
קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

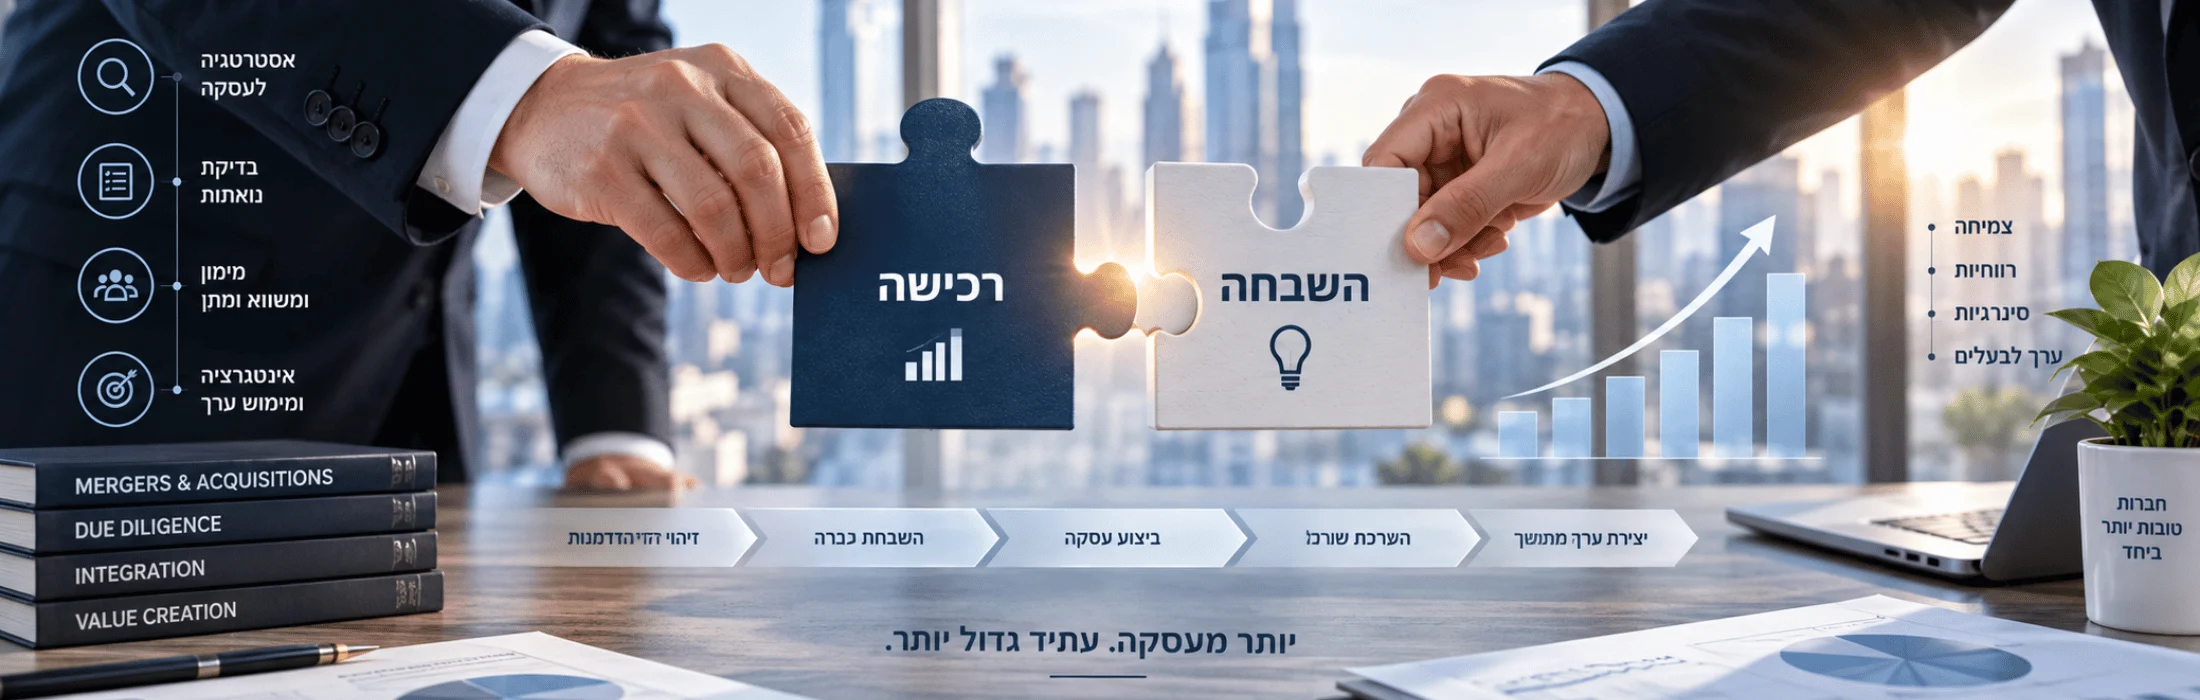
מיזוגים, רכישות והשבחת חברות

מחיר הרכישה אינו בהכרח השווי הכלכלי של העסקה. המאמר מציג גישה מעשית לבחינת מיזוגים, רכישות והשבחת חברות דרך Deal Thesis, בדיקת נאותות, איכות הרווח, סינרגיות, עלויות אינטגרציה והשבחה לאחר הרכישה. בנוסף משולב M&A Value Bridge אינטראקטיבי, הממחיש כיצד עוברים משווי החברה כעסק עצמאי לערך שהיא עשויה לייצר עבור רוכש מסוים – ומהו הפער בין הערך הזה למחיר העסקה.

קרא עוד »
Facebook
Twitter
LinkedIn
WhatsApp
Pinterest
Print
Email

תוכן עניינים