העיריה השתהתה בתביעת חוב ארנונה – ותפסיד 143 אלף שקל
ב-9 השנים שחלפו מאז היווצרות החוב הספיקה החברה להתפרק ובעליה פתח חברה חדשה. טענת העירייה שמרוץ ההתיישנות עצר משום שרק בשלב מאוחר נודע לה שהבעלים הבריח נכסים לחברה החדשה – נדחתה.
בית משפט השלום בתל-אביב דחה לאחרונה תביעה לגביית חוב ארנונה של כ-144 אלף שקל מבעלי חברה שהתפרקה כבר ב-2006. השופטת כוכבה לוי קבעה כי העיריה התנהלה בעצלתיים ולא פעלה כמצופה ממנה. כעת, כבר מאוחר מדי והתביעה התיישנה.
החברה החזיקה במשרדים ברחוב יגאל אלון בתל אביב במשך שנה וחודשיים במהלך השנים 2005-2006, וצברה חובות ארנונה ומים בסך 143,198 שקל.
רק 9 שנים לאחר מכן נזכרה העירייה להגיש תביעה לגביית החוב. אלא שבינתיים החברה התפרקה ובעליה פתח חברה חדשה. לפיכך, התביעה הוגשה נגדו באופן אישי ונגד החברה החדשה שהקים.
העירייה טענה כי החוב צריך לעבור לחברה החדשה כיוון שהתגלה לה כי פעילות החברה החייבת וכספיה הועברו לידי החברה החדשה כדי להבריח נכסים ולחמוק מחובותיה.
אם טענה זו לא תתקבל, הרי שחוק ההסדרים שמאפשר להטיל חבות בארנונה על בעל שליטה בחברה פרטית שהתפרקה או הפסיקה את פעילותה, כך שיש להטיל את חובת התשלום על בעל החברה.
מנגד, הנתבעים טענו כי מאחר שמדובר בחוב ארנונה מהשנים 2005-2006, עילת התביעה התיישנה כבר ביוני 2013, בחלוף 7 שנים מהיווצרותו, ולכן יש לסלק את התביעה על הסף.
אך העירייה הסבירה שהתעכבה עם הגשת התביעה משום שרק באוגוסט 2009 נודע לה לראשונה על מעשיו של הבעלים. לכן, התביעה לא התיישנה למרות חלוף הזמן.
בתוך כך הפנתה העירייה להליכי הגבייה המנהליים שניהלה לאורך השנים נגד החברה הקודמת ונגד הנתבע – שממילא עיכבו לטענתה את "מרוץ ההתיישנות".
היה לה מספיק זמן
אולם השופטת כוכבה לוי דחתה את תביעת העירייה וקבעה ש"לנוכח תקופת היווצרות חוב הארנונה אין מנוס מלקבוע שבמועד הגשת התביעה נגד הנתבעים התיישנה התביעה".
ראשית, השופטת ציינה כי הנתבעים העלו את טענת ההתיישנות כטענה מקדמית בכתב ההגנה שלכם, כך שהם ענו על הדרישה החוקית המחייבת לטעון אותה בהזדמנות הראשונה.
לאחר מכן, השופטת הודיעה כי אינה מקבלת את טענת העירייה כי לא יכולה הייתה לפעול עד 2009 לגביית החוב.
השופטת קבעה כי העירייה יכולה והייתה צריכה להגיש את התביעה כבר במועד שבו נודע לה על פירוק החברה הקודמת (החייבת המקורית).
בתוך כך השופטת הבהירה שהעירייה המשיכה להתנהל בעצלתיים גם אחרי 2009, ולו הייתה פועלת אז לא הייתה מפספסת את חלון ההזדמנויות להגשת התביעה.
לצד זאת, השופטת הדגישה כי בהתאם להלכת בית המשפט העליון, הליכי גבייה מנהליים אינם עוצרים את מרוץ ההתיישנות.
כמו כן, טענת העירייה לגבי הברחת הכספים נדחתה שכן "לא נמצא אישור לכך שפעילות או רכוש הועברו מהחברה החייבת לחברה החדשה".
לפיכך, השופטת קבעה כי החוב התיישן ומשכך דחתה את התביעה נגד הנתבעים.
לא נפסקו הוצאות.
- ב"כ התובעת: עו"ד דוד ששון
- ב"כ הנתבעים: עו"ד יהושע בר-טל
עו"ד נחום שר עוסק/ת ב- חוקתי ומנהלי
** הכותב/ת לא ייצג/ה בתיק.

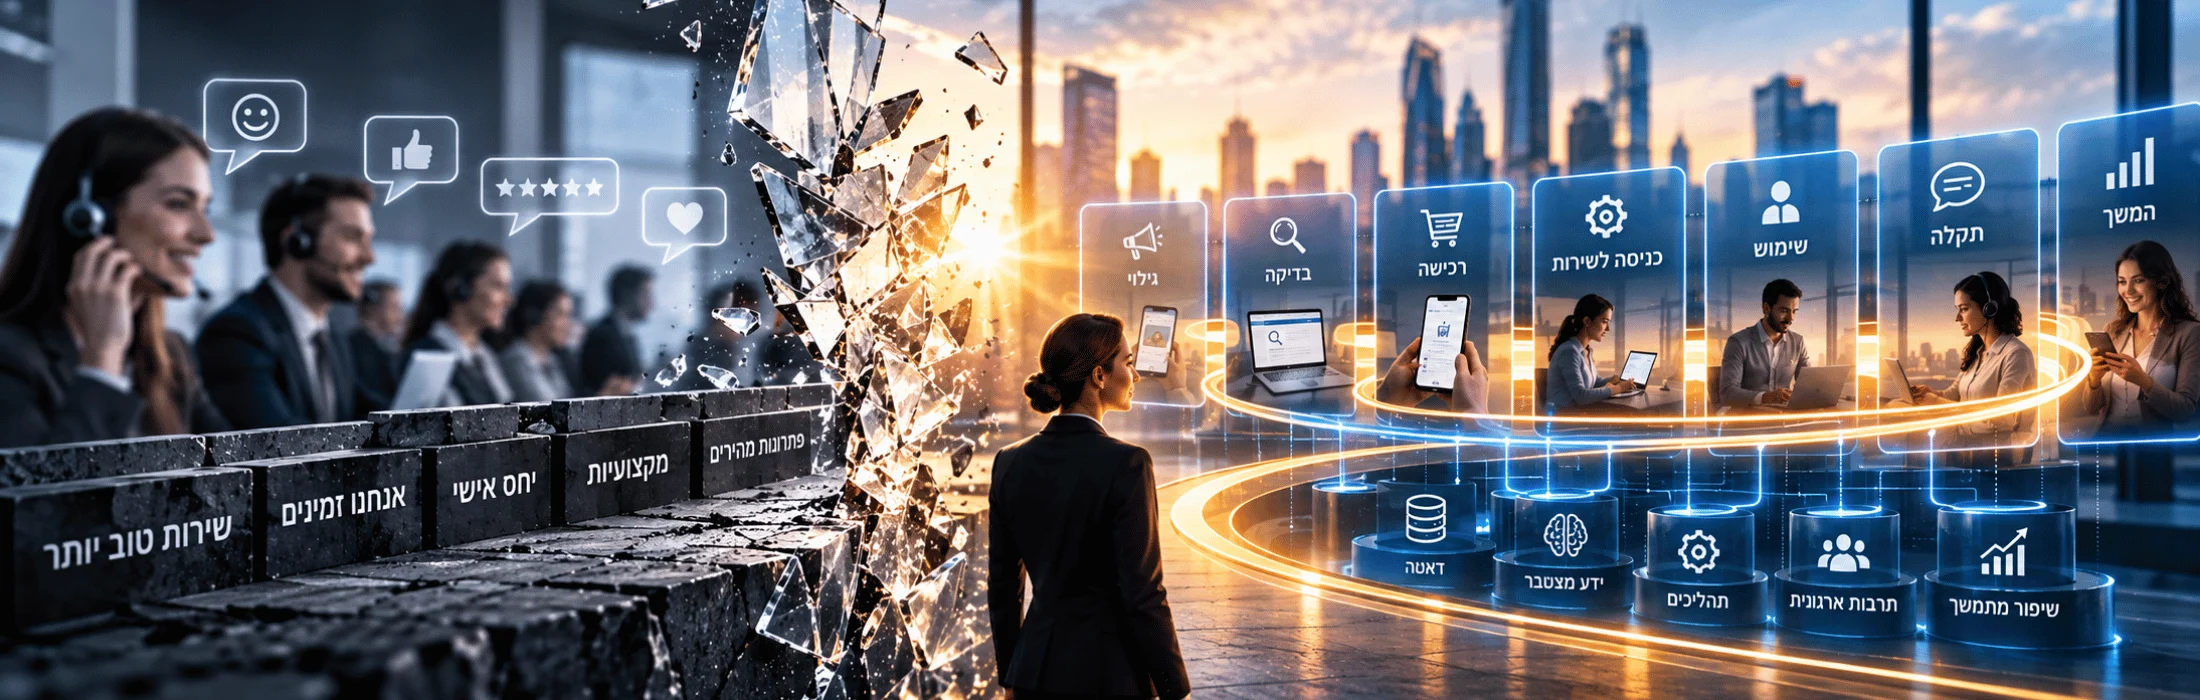
מלכודת הבידול: מתי שירות טוב הופך לחפיר עסקי ויתרון תחרותי
"מלכודת הבידול: למה 'אנחנו נותנים שירות טוב יותר' אינו יתרון תחרותי" בוחן את הפער בין הבטחת שירות שיווקית לבין חפיר עסקי אמיתי. המאמר מסביר כיצד חוויית לקוח, מסע לקוח, דאטה, ידע מצטבר, מתודולוגיה ותהליכים ארגוניים יכולים להתחבר למערכת שקשה יותר למתחרים לחקות. בנוסף, המאמר כולל שאלון אינטראקטיבי לבדיקת חפיר השירות ומציע דרך מעשית להפוך שירות איכותי מיתרון נקודתי ליכולת ארגונית מצטברת.
מדד החפיר העסקי: עד כמה באמת קשה למתחרים להעתיק את העסק שלכם?
מדד החפיר העסקי בוחן עד כמה היתרון של העסק באמת קשה לחיקוי. המאמר מציג שמונה שכבות הגנה אסטרטגיות — מומחיות, לקוחות וקהילה, דאטה, טכנולוגיה, מתודולוגיה, הפצה, מותג ושותפויות — ומסביר כיצד להפוך יתרון נקודתי לנכס מצטבר. בנוסף, שאלון אינטראקטיבי מחשב ציון חפיר עסקי 0–100, מזהה נקודות חולשה ומציע כיוונים מעשיים לחיזוק היתרון התחרותי לאורך זמן.
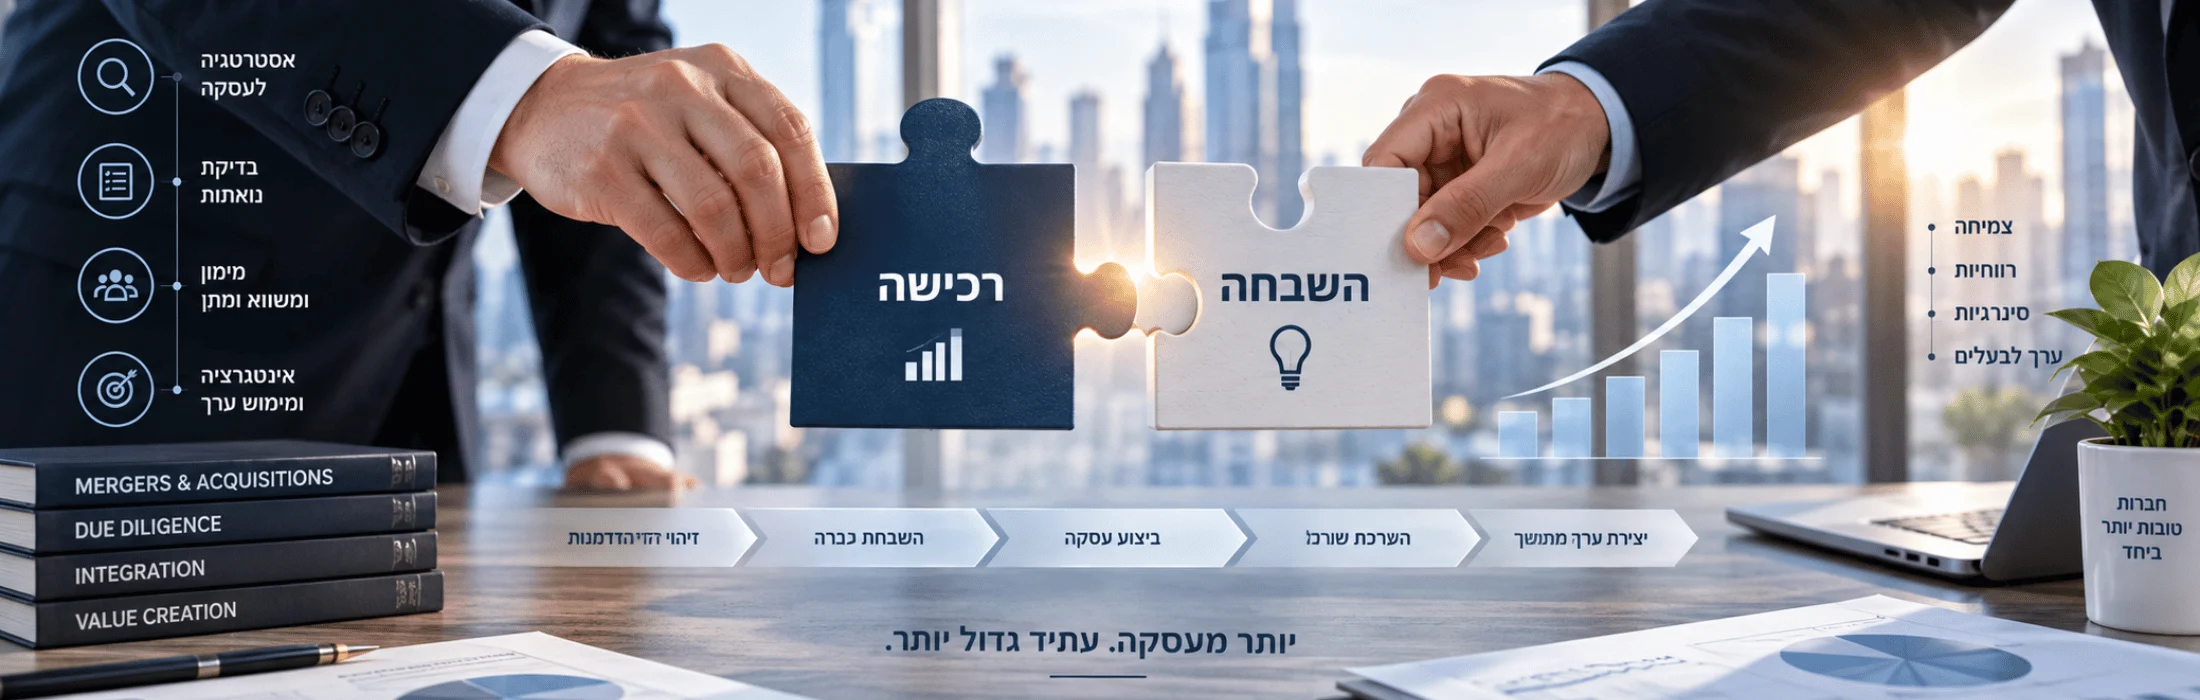
מיזוגים, רכישות והשבחת חברות
מחיר הרכישה אינו בהכרח השווי הכלכלי של העסקה. המאמר מציג גישה מעשית לבחינת מיזוגים, רכישות והשבחת חברות דרך Deal Thesis, בדיקת נאותות, איכות הרווח, סינרגיות, עלויות אינטגרציה והשבחה לאחר הרכישה. בנוסף משולב M&A Value Bridge אינטראקטיבי, הממחיש כיצד עוברים משווי החברה כעסק עצמאי לערך שהיא עשויה לייצר עבור רוכש מסוים – ומהו הפער בין הערך הזה למחיר העסקה.
100 הימים אחרי רכישה: כך מונעים אובדן שווי במיזוגים ורכישות
עסקת רכישה אינה מסתיימת בחתימה. דווקא ב־100 הימים הראשונים מתחיל המבחן האמיתי: האם הסינרגיות יתממשו, האם הלקוחות ואנשי המפתח יישארו, והאם הארגון המאוחד ייצר את השווי שעליו התבססה העסקה. המאמר מציג מודל לדליפת שווי, מדד סינרגיה, תוכנית 100 ימים, מודל Make / Buy / Partner ומתודולוגיית Post-Merger Autopsy לבחינת תוצאות העסקה.
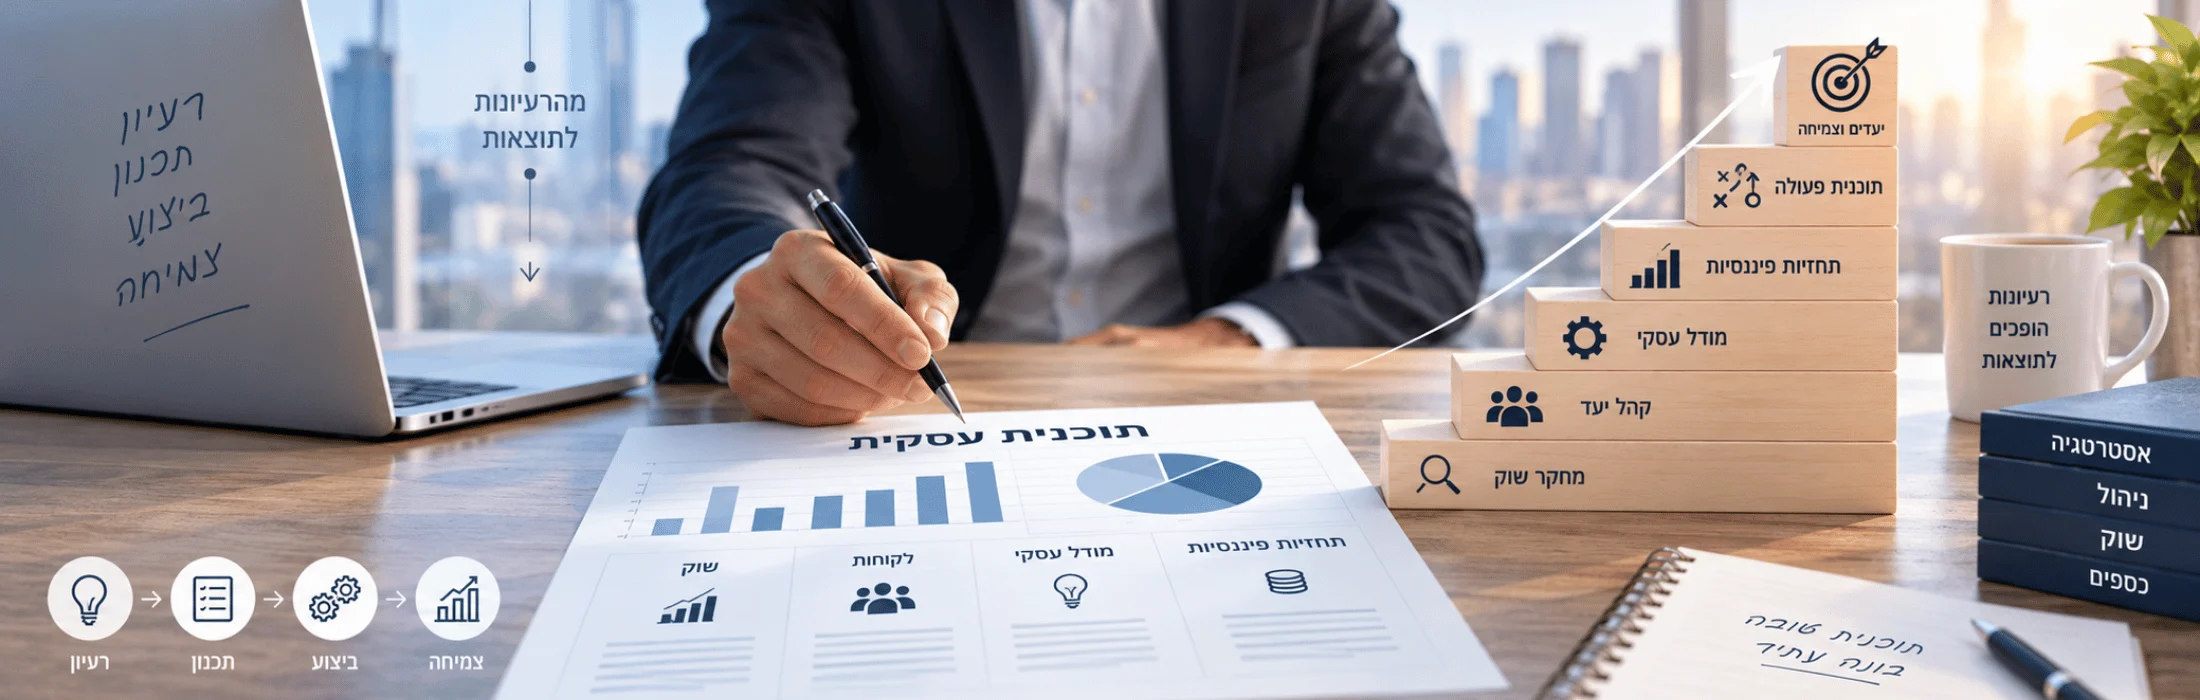
תוכנית עסקית
תוכנית עסקית אינה צריכה להיות מסמך שנשאר במגירה. המדריך מציג שיטה לבניית תוכנית שמחברת בין שוק, לקוחות, הצעת ערך, מנועי הכנסה, עלויות, רווחיות, תזרים, קיבולת ואבני דרך. כולל Business Plan OS – כלי אינטראקטיבי לבניית תוכנית עסקית, חישוב הכנסות ונקודת איזון, הצגת אינפוגרפיה דינמית והורדת התוכנית כקובץ טקסט בעברית.
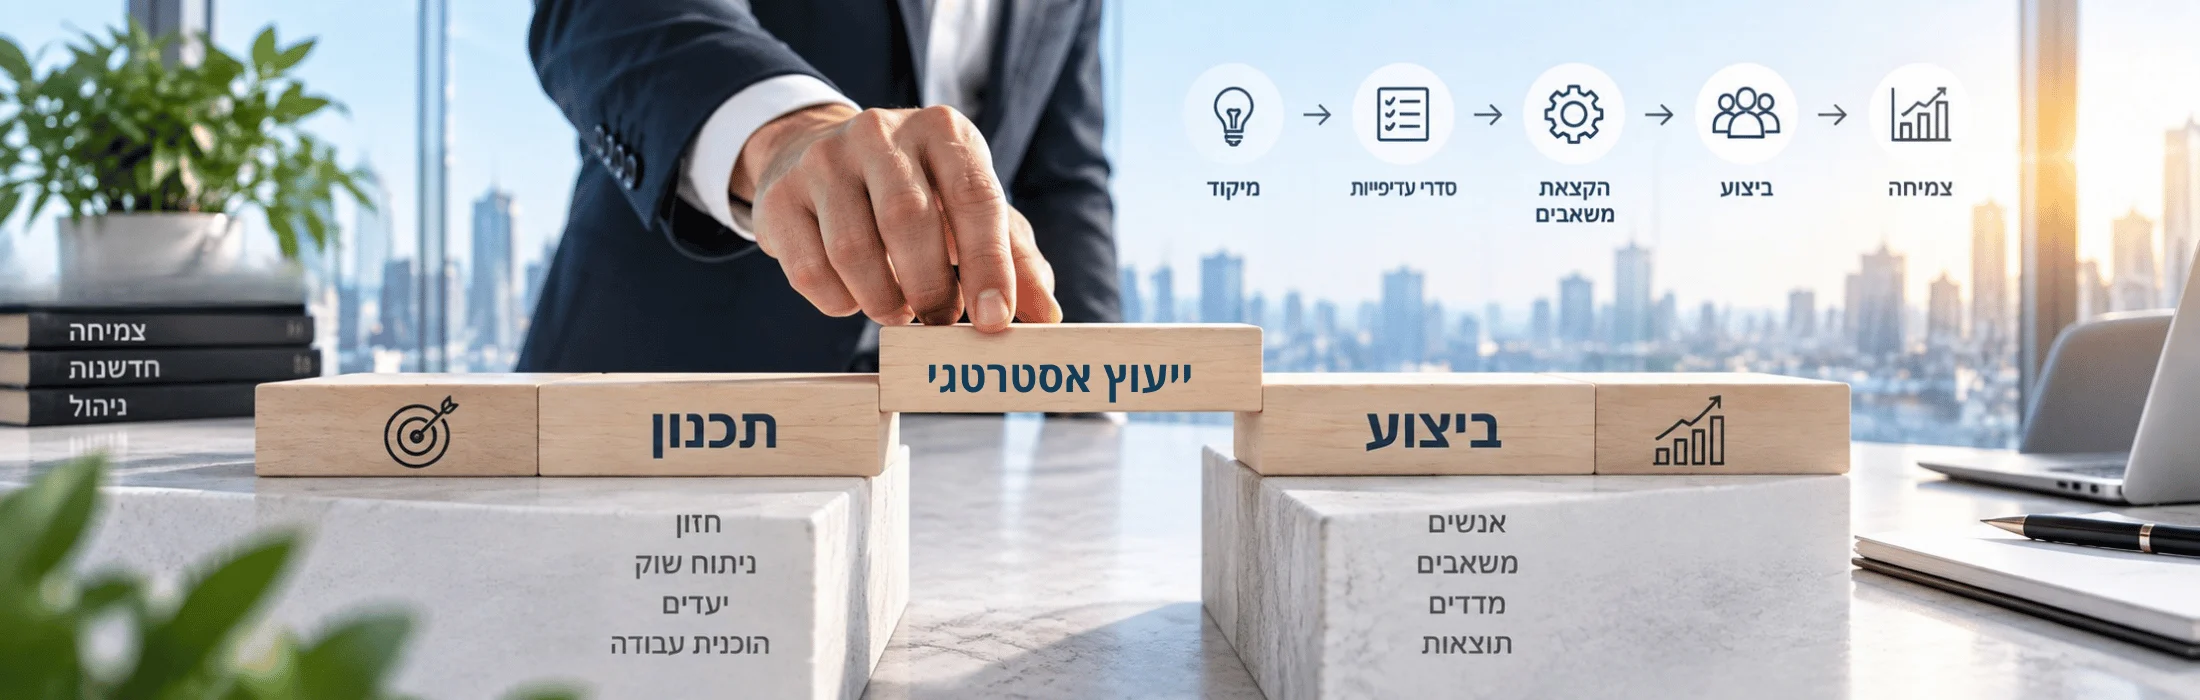
פער האסטרטגיה: האם החברה באמת מבצעת את מה שההנהלה החליטה?
לרוב החברות יש יעדים ותוכניות, אך לא תמיד הפעילות בפועל משקפת אותם. המאמר מציג את "פער האסטרטגיה" – המרחק בין הכיוון שההנהלה מגדירה לבין התקציב, זמן ההנהלה, התמריצים וההחלטות שמעצבים את החברה בפועל. כולל מודל חמש השכבות, מדד פער אסטרטגיה, Audit לזמן הנהלה ו־15 שאלות לאבחון היישום.