



נגב 2, איירפורט סיטי

03-539-5901

דף הבית » עדכונים, פרסומים, חקיקה, פסקי דין » פסקי דין » הפסידה בתביעת חוב מול לקוחות בגלל הנהלת חשבונות לקויה

מאמרים חדשים

קטגוריות
ארכיונים
אוקטובר 2026
א ב ג ד ה ו ש
 123
45678910
11121314151617
18192021222324
25262728293031
פתרונות אפקטיביים

הפסידה בתביעת חוב מול לקוחות בגלל הנהלת חשבונות לקויה

חברה שמוכרת מוצרים בתחום התקשורת תבעה לקוחות שלה על חוב מ-2009. מחיקות בלתי מוסברות באחת הקבלות ומחסור בעדים חיוניים הביאו את השופט לקבוע שהיא כשלה בהוכחת התביעה.

השופט אריאל ברגנר דחה לאחרונה תביעה שהגישה חברת ״שמר מערכות תקשורת״ נגד לקוחות שרכשו ממנה ציוד. התובעת טענה שהנתבעים חייבים לה 9,844 שקל עבור חשבוניות מלפני כ-6 שנים שלא שולמו. השופט קיבל את טענת הנתבעים כי לא ניתן להסתמך על כרטסת הנהלת החשבונות של התובעת בשל פגמים משמעותיים שהתגלו בה.

התובעת, שעוסקת במכירה ושיווק של מרכזיות טלפוניות, טענה באמצעות עוה״ד ישראל ויסבלט ויעקב ורטמן כי ב-2012 עבר מנהלה על דוחות והתברר לו לראשונה כי קיימת יתרת חוב לנתבעים עקב אי פירעון ארבע חשבוניות.  

היא טענה שמאחר שהנתבעים מודים ברכישת הציוד המפורט בחשבוניות ובקבלתו הנטל להוכיח כי שילמו עליהן רובץ עליהם.

הנתבעים, בעלי עסק להתקנת ציוד תקשורת שיוצגו על ידי עוה״ד משה סויסה וחיים דן נוטוביץ, טענו כי הגשת התביעה כ-6 שנים לאחר ביצוע עסקאות הרעה את מצבם וגרמה להם נזק ראייתי.

הנתבעים הוסיפו שהנטל להוכיח את התביעה מוטל על התובעת מתוקף הכלל ״המוציא מחברו עליו הראיה״. לשיטתם, התובעת לא הצליחה להוכיח את קיומו של החוב בהעדר ניהול תקין של הנהלת חשבונותיה.

הנתבעים הצביעו על מספר תהיות בקשר לאחת הקבלות. לטענתם, התובעת צירפה שני העתקים שונים של הקבלה. באחד ההעתקים נמחקו מספרי החשבוניות בקו ונוספו מספרי חשבוניות אחרים ובהעתק השני המחיקה התבצעה בטיפקס.

הם הוסיפו כי לא סביר שמתוך 32 חשבוניות שהופקו בין השנים 2009-2011 ״נעלמו״ למעלה מ-10% מהיקף הרכישות באופן שהדבר לא התגלה בסוף שנת 2009 או תחילת 2010.

ללא הסבר הולם

השופט אריאל ברגנר מבית משפט השלום בפתח תקווה קיבל את עמדת הנתבעים ודחה את התביעה. הוא קבע שהתובעת היא שנושאת בנטל הוכחת תביעתה מעל למאזן ההסתברויות ועליה להראות שהנתבעים לא שילמו את החוב. הוא הוסיף כי בהתחשב בשיהוי הניכר בו הוגשה התביעה, על התובעת להציג ראיות ממשיות לטענותיה.

השופט הדגיש כי התובעת מבססת את תביעתה על כרטסת הנהלת החשבונות שנערכה על ידה, על החשבוניות ועל הקבלות. ואולם, פגמים באותם מסמכים מחלישים את גרסתה.

כך לדבריו, התובעת לא סיפקה הסבר הולם לקיומם של שני העתקים מאותה קבלה ולפשר מחיקת מספרי החשבוניות. ״מדובר בתובעת שהיא חברה בע״מ שצריכה לנהל רישום מסודר של ההזמנות הנעשות אצלה לפי דרישת החוק והתקנים״, כתב.

השופט הוסיף שהתובעת לא זימנה לעדות את מי שערך את כרטסת הנהלת החשבונות ואת הקבלה החשודה ובכך השמיטה ראיות חיוניות לתמיכה בגרסתה.

בנסיבות אלה קבע השופט שלא ניתן לקבוע כי כרטסת הנהלת החשבונות של התובעת משקפת את כל התנועות בחשבון הנתבעים כהווייתם.

התובעת חויבה בהוצאות ושכ״ט עו״ד בסך 3,000 שקל.

פורסם באתר פסק דין

פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

הכנת חברה למכירה או לכניסת משקיע: תוכנית עבודה ל־12 חודשים להגדלת שווי החברה

8888 הגדלת שווי · שיטת NLC רוב בעלי החברות מתחילים לחשוב על מכירה ביום שבו מגיעה פנייה מרוכש או ממשקיע. אבל השווי של החברה נקבע הרבה לפני כן – בשנה שבה היא מתכוננת, או לא מתכוננת, לרגע הזה. חברה שמגיעה לעסקה עם דוחות מסודרים, הנהלה
קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

זכיינות, רישוי ושותפויות: המדריך לצמיחה עסקית חכמה ורווחית

מנועי צמיחה · שיטת NLC רוב החברות צומחות באותה דרך: עוד לקוחות, עוד פרויקטים ועוד עובדים. אבל לחברות רבות יש נכס שהן כמעט אינן מנצלות – הידע, השיטה והמותג שבנו לאורך שנים. זכיינות, רישוי ושותפויות אסטרטגיות מאפשרים להפוך את הנכס הזה למקור הכנסה נוסף. אחרים

קרא עוד »
פתרונות אפקטיביים
המדריך למנכ"לים: הגדלת הכנסות והקטנת הוצאות

התייעלות עסקית: משכר ורכש ועד תמחור ואוטומציה

הגדלת רווחיות אינה מתחילה בקיצוץ רוחבי של הוצאות, אלא בזיהוי המקומות שבהם כסף, זמן וכוח אדם אינם מייצרים מספיק ערך. המאמר מציג גישה מערכתית לשיפור השורה התחתונה באמצעות בקרת שכר והוצאות מעסיק, איתור תשלומי יתר וטעויות, בדיקת ספקים והסכמים, ניהול מכרזים ומשא ומתן, התייעלות ברכש, שיפור תמחור ורווחיות, ניתוח תהליכים וכוח אדם, שיפור תזרים וגבייה, בניית תקציב ותחזית וצמצום שעות עבודה באמצעות אוטומציה.

קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

מזהים את ההזדמנות הגדולה הבאה: כך בונים מנוע צמיחה חדש

ההזדמנות העסקית הגדולה הבאה לא מתחילה בהכרח ברעיון חדש. היא יכולה להסתתר בצורך של לקוחות שעדיין אינו מקבל מענה, בנכס שאינו מנוצל, בדאטה שכבר קיים בחברה, בשוק חדש, בשיתוף פעולה או ביכולת חדשה שמאפשרת AI. המאמר מציג מתודולוגיה לזיהוי, דירוג ובדיקת הזדמנויות — משבע עדשות החיפוש ועד להפיכת ההזדמנות למנוע צמיחה שניתן למדוד וליישם.

קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

היתרון שנעלם: 7 סימנים שהחפיר העסקי שלכם נשחק ואיך מזהים אותם בזמן

היתרון התחרותי של העסק אינו נשאר מוגן לנצח. המאמר מציג 7 סימנים שהחפיר העסקי נשחק — החל מעלייה ברגישות למחיר וכניסת מתחרים חדשים, דרך קיצור זמן החיקוי ועד להפיכת יכולות שבעבר היו ייחודיות לסטנדרט ענפי. בנוסף, המאמר כולל מדד שחיקת חפיר אינטראקטיבי, מדדי התרעה מוקדמת וצעדים לבניית היתרון התחרותי הבא לפני שהיתרון הקיים נעלם.
קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

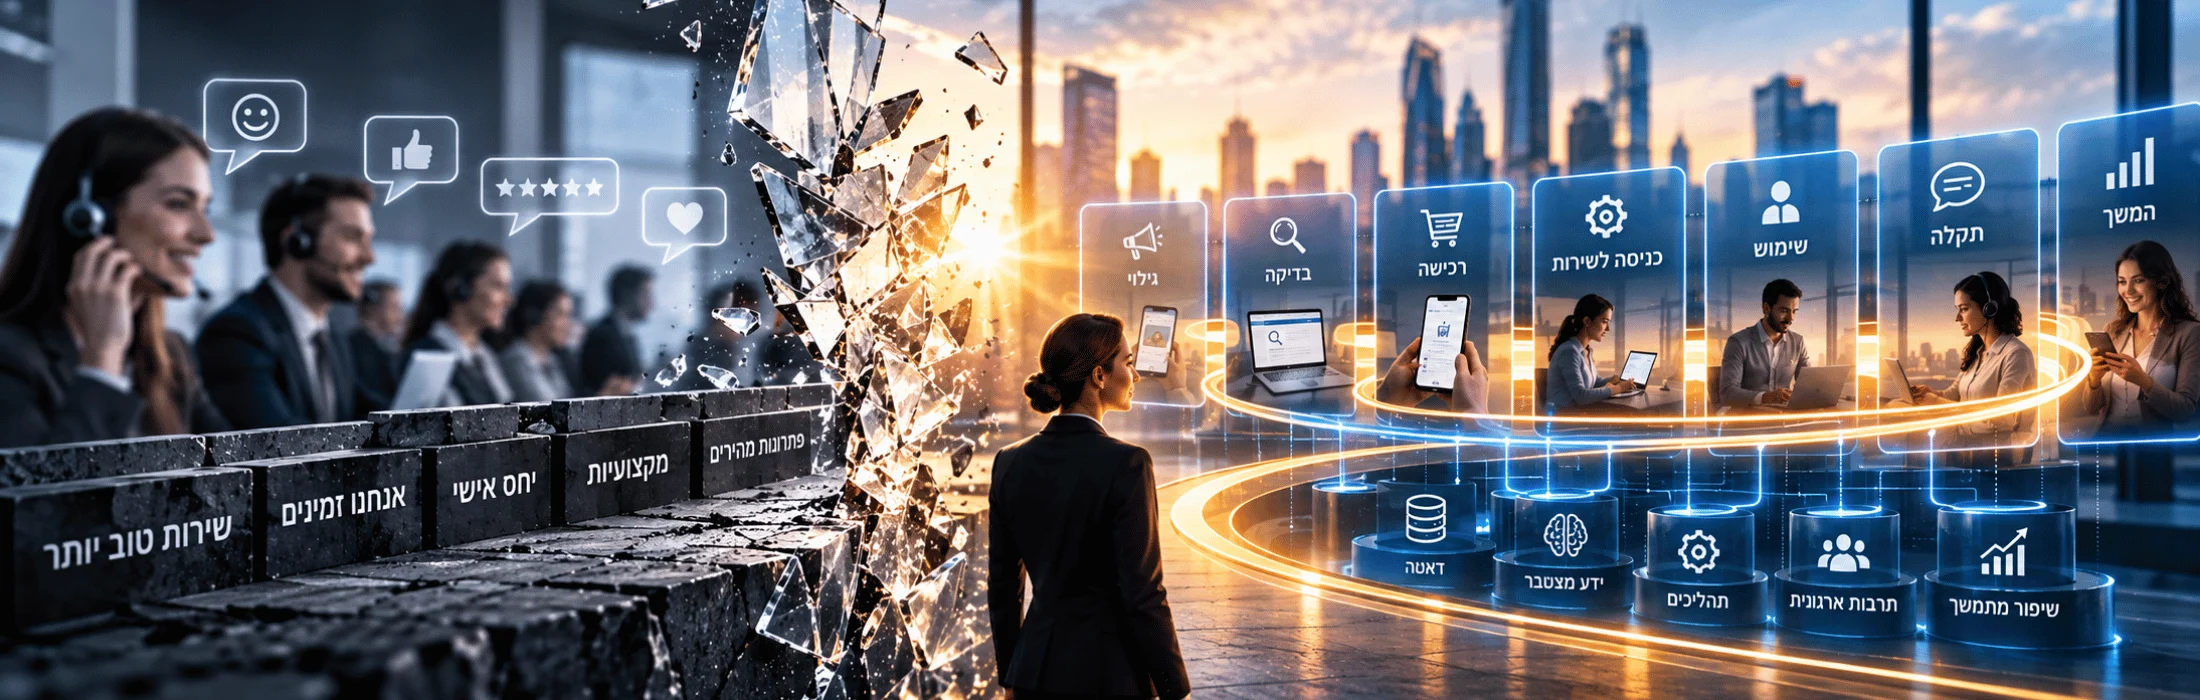
מלכודת הבידול: מתי שירות טוב הופך לחפיר עסקי ויתרון תחרותי

"מלכודת הבידול: למה 'אנחנו נותנים שירות טוב יותר' אינו יתרון תחרותי" בוחן את הפער בין הבטחת שירות שיווקית לבין חפיר עסקי אמיתי. המאמר מסביר כיצד חוויית לקוח, מסע לקוח, דאטה, ידע מצטבר, מתודולוגיה ותהליכים ארגוניים יכולים להתחבר למערכת שקשה יותר למתחרים לחקות. בנוסף, המאמר כולל שאלון אינטראקטיבי לבדיקת חפיר השירות ומציע דרך מעשית להפוך שירות איכותי מיתרון נקודתי ליכולת ארגונית מצטברת.

קרא עוד »
Facebook
Twitter
LinkedIn
WhatsApp
Pinterest
Print
Email

תוכן עניינים