ב-9 השנים שחלפו מאז היווצרות החוב הספיקה החברה להתפרק ובעליה פתח חברה חדשה. טענת העירייה שמרוץ ההתיישנות עצר משום שרק בשלב מאוחר נודע לה שהבעלים הבריח נכסים לחברה החדשה – נדחתה.
בית משפט השלום בתל-אביב דחה לאחרונה תביעה לגביית חוב ארנונה של כ-144 אלף שקל מבעלי חברה שהתפרקה כבר ב-2006. השופטת כוכבה לוי קבעה כי העיריה התנהלה בעצלתיים ולא פעלה כמצופה ממנה. כעת, כבר מאוחר מדי והתביעה התיישנה.
החברה החזיקה במשרדים ברחוב יגאל אלון בתל אביב במשך שנה וחודשיים במהלך השנים 2005-2006, וצברה חובות ארנונה ומים בסך 143,198 שקל.
רק 9 שנים לאחר מכן נזכרה העירייה להגיש תביעה לגביית החוב. אלא שבינתיים החברה התפרקה ובעליה פתח חברה חדשה. לפיכך, התביעה הוגשה נגדו באופן אישי ונגד החברה החדשה שהקים.
העירייה טענה כי החוב צריך לעבור לחברה החדשה כיוון שהתגלה לה כי פעילות החברה החייבת וכספיה הועברו לידי החברה החדשה כדי להבריח נכסים ולחמוק מחובותיה.
אם טענה זו לא תתקבל, הרי שחוק ההסדרים שמאפשר להטיל חבות בארנונה על בעל שליטה בחברה פרטית שהתפרקה או הפסיקה את פעילותה, כך שיש להטיל את חובת התשלום על בעל החברה.
מנגד, הנתבעים טענו כי מאחר שמדובר בחוב ארנונה מהשנים 2005-2006, עילת התביעה התיישנה כבר ביוני 2013, בחלוף 7 שנים מהיווצרותו, ולכן יש לסלק את התביעה על הסף.
אך העירייה הסבירה שהתעכבה עם הגשת התביעה משום שרק באוגוסט 2009 נודע לה לראשונה על מעשיו של הבעלים. לכן, התביעה לא התיישנה למרות חלוף הזמן.
בתוך כך הפנתה העירייה להליכי הגבייה המנהליים שניהלה לאורך השנים נגד החברה הקודמת ונגד הנתבע – שממילא עיכבו לטענתה את "מרוץ ההתיישנות".
היה לה מספיק זמן
אולם השופטת כוכבה לוי דחתה את תביעת העירייה וקבעה ש"לנוכח תקופת היווצרות חוב הארנונה אין מנוס מלקבוע שבמועד הגשת התביעה נגד הנתבעים התיישנה התביעה".
ראשית, השופטת ציינה כי הנתבעים העלו את טענת ההתיישנות כטענה מקדמית בכתב ההגנה שלכם, כך שהם ענו על הדרישה החוקית המחייבת לטעון אותה בהזדמנות הראשונה.
לאחר מכן, השופטת הודיעה כי אינה מקבלת את טענת העירייה כי לא יכולה הייתה לפעול עד 2009 לגביית החוב.
השופטת קבעה כי העירייה יכולה והייתה צריכה להגיש את התביעה כבר במועד שבו נודע לה על פירוק החברה הקודמת (החייבת המקורית).
בתוך כך השופטת הבהירה שהעירייה המשיכה להתנהל בעצלתיים גם אחרי 2009, ולו הייתה פועלת אז לא הייתה מפספסת את חלון ההזדמנויות להגשת התביעה.
לצד זאת, השופטת הדגישה כי בהתאם להלכת בית המשפט העליון, הליכי גבייה מנהליים אינם עוצרים את מרוץ ההתיישנות.
כמו כן, טענת העירייה לגבי הברחת הכספים נדחתה שכן "לא נמצא אישור לכך שפעילות או רכוש הועברו מהחברה החייבת לחברה החדשה".
לפיכך, השופטת קבעה כי החוב התיישן ומשכך דחתה את התביעה נגד הנתבעים.
לא נפסקו הוצאות.
- ב"כ התובעת: עו"ד דוד ששון
- ב"כ הנתבעים: עו"ד יהושע בר-טל
עו"ד נחום שר עוסק/ת ב- חוקתי ומנהלי
** הכותב/ת לא ייצג/ה בתיק.

מדד דליפות הרווח: למה החברה צומחת אבל הרווח נשחק?
המאמר מציג את מדד דליפות הרווח ככלי ניהולי לזיהוי המקומות שבהם חברה מאבדת רווח למרות צמיחה בהכנסות. הוא בוחן תמחור, הנחות, לקוחות, מלאי, רכש, שעות עבודה, חוזים ותהליכים, ומראה כיצד להפוך את הצמיחה לרווחיות גבוהה יותר ולחברה חזקה ויעילה יותר.
חיסכון חכם: 5 אסטרטגיות מבוססות מחקר להוזלת עלויות בארגונים (2026)
המאמר מציג חמש אסטרטגיות מבוססות מחקר להוזלת עלויות בארגונים, בלי להסתפק בקיצוצים רוחביים שעלולים לפגוע בצמיחה. הוא בוחן כיצד ניהול שרשרת האספקה, מיגור בזבוזים, מבנה תגמול נכון, התמודדות עם רגולציה ושיפור הפריון יכולים להפוך חיסכון נקודתי להתייעלות עסקית מתמשכת.
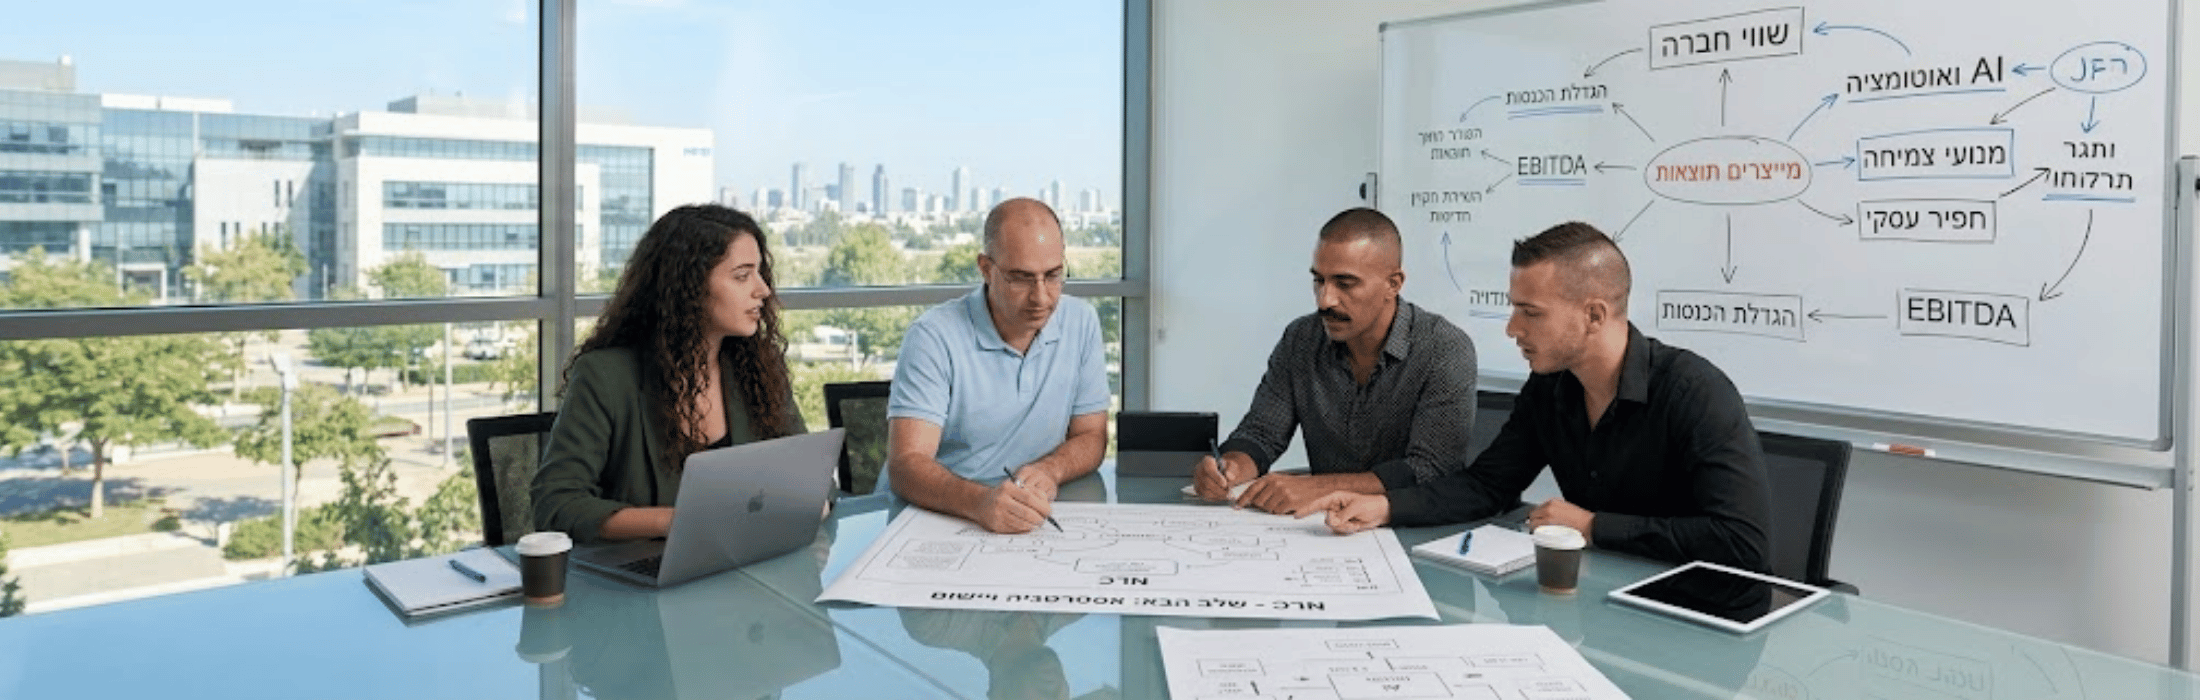
החברה שהביאה אתכם עד לכאן – היא לא בהכרח החברה שתיקח אתכם לשלב הבא
מאמר זה עוסק בתופעה נפוצה בעולם העסקים: החברה או הגישה שהובילה ארגון להצלחה בשלב מסוים אינה בהכרח המתאימה לשלב הצמיחה הבא. הכותבים מציגים את הסיבות המבניות והתפיסתיות שבגינן ארגונים נתקעים, גם לאחר שהשיגו תוצאות מרשימות. המאמר מציע מסגרת חשיבה לאבחון הפער בין היכולות הקיימות לבין הדרישות של השלב הבא. במקביל, מוצגים פתרונות אפקטיביים ומעשיים שמאפשרים לארגונים לבצע את המעבר הנדרש בצורה מושכלת ומבוקרת. המסקנה המרכזית היא שהכרה בצורך בשינוי, גם מתוך עמדת הצלחה, היא תנאי הכרחי לצמיחה ברת-קיימא.
ממנועי צמיחה ל"דבר הגדול הבא"
ממנועי צמיחה ל"דבר הגדול הבא" איך מזהים הזדמנויות בשווקים משתנים — ומובילים את החברה לקפיצת המדרגה האמיתית בכל שוק, בכל ענף, מגיע רגע שבו מנועי הצמיחה הישנים מאבדים מהרוח שבמפרשים. הלקוחות משתנים, הטכנולוגיה מזנקת, המתחרים ממציאים עצמם מחדש — והחברה שגידלה אתכם עד
אסטרטגיית ויתור: הדברים שחברה צריכה להפסיק לעשות כדי לצמוח
רוב תוכניות הצמיחה מתמקדות בהוספות – מוצרים, לקוחות, יעדים, מערכות ופרויקטים – אך החברות אינן נתקעות רק מחוסר רעיונות, אלא לעיתים דווקא מעומס פעילויות שכל אחת מהן צורכת זמן, תקציב ותשומת לב ניהולית. המאמר מציג את אסטרטגיית הוויתור – תהליך שיטתי לבחינת כלל הפעילויות והעברת משאבים מאלו בעלות תרומה נמוכה אל מנועי הערך המרכזיים. מדובר בהחלטה מודעת להפסיק, לצמצם, לאחד, להפוך לאוטומטי או לתמחר מחדש פעילויות שאינן תורמות לעתיד, מתוך הבנה שצמיחה אמיתית מתחילה לא במה שמוסיפים, אלא במה שבוחרים לוותר עליו כדי שהדבר החשוב ביותר יקבל סיכוי אמיתי להצליח.
תרבות ביצוע מול תרבות מצגות
למדו כיצד להפוך תרבות מצגות לתרבות ביצוע בעזרת שגרות ניהול, דקלרציות, יעדים אישיים ובקרה עקבית שמחברת בין החלטות הנהלה לתוצאות עסקיות מדידות לאורך זמן בכל חברה.