




הבקשה הוגשה נגד "הפועלים", "לאומי" ו"הבינלאומי הראשון", בטענה שבמקרים רבים הם אפשרו להפקיד שיקים דחויים, בניגוד לפקודת השטרות, שלפיה ניתן לקבל שיק רק מהתאריך הנקוב בו.
השופטת ריבי למלשטריך-לטר מביהמ"ש המחוזי בחיפה קיבל בשבוע שעבר בקשה לאישור תובענה ייצוגית נגד שלושה בנקים בישראל, העוסקת בפירעון שיקים דחויים בטעם מועד פירעונם.
הבקשה הוגשה נגד בנק הפועלים, בנק לאומי, והבנק הבינלאומי הראשון, בטענה שהבנקים אינם בודקים את התאריך הנקוב לפירעון שיק שהוגש לבנק, כך שהלכה למעשה שיקים רבים שטרם הגיע מועד פרעונם מכובדים ונפרעים על ידי הבנקים.
המבקשים התבססו על החובה שבפקודת השטרות, ולפיה שיק שנושא תאריך מאוחר ליום הוצאתו ("שיק דחוי"), לא ניתן יהיה לקבל אותו אלא מהתאריך הרשום בו.
במילים אחרות, לטענת המבקשים, בנק אינו רשאי לפרוע שיק במועד מוקדם יותר מהמועד הנקוב בו, ואסור לו לקבל אותו ללא קשר לסכום השיק. "קיבול" פירושו "גילוי דעתו של הנמשך על הסכמתו לפקודת המושך". יש להחזיר את השיק מחמת "הצגת טרם זמנו".
לטענת המבקשים, התחוור להם שקיימים מקרים רבים – כולל שיקים שלהם עצמו שצורפו לבקשה – בהם נפרעו שיקים המשוכים מחשבונותיהם למרות העובדה שטרם הגיע מועד הפירעון הנקוב בהם, וזאת בניגוד לפקודת השטרות ואף בניגוד לחובת הזהירות והנאמנות שבנק חב ללקוחותיהם.
הקבוצה העיקרית (תת קבוצה מסוימת תיקבע בהמשך) שהוגדרה בבקשה היתה כל מי שבשבע השנים האחרונות היה לו חשבון אצל אחד הבנקים ואשר שיק המשוך מחשבונו הוגש לבנק כלשהו לפירעון טרם המועד הנקוב עליו, במקום להיות מוחזר, טופל. זאת, בין אם השיק כובד ובין אם חולל, בין אם בעל החשבון גילה את הטעות בפירעון השיק טרם זמנו, ובין אם לאו.
את סכום הפיצוי המבקשים העמידו על כ-191 מיליון שקלים (מהם למעלה מ-80 מיליון מפועלים ולאומי, וכ-25 מיליון מהבינלאומי הראשון). סכום זה התבסס על נתוני בנק ישראל, ועל סמך הערכת המבקשים בדבר כמות השיקים הדחויים כפול 7 שנים לאחור, השווה לכ-2.9 מקרים של שיקים דחויים שנפרעו טרם זמנם.
הבנקים ("המשיבים" בהליך) העלו טענות רבות, ובהן הטענה כי המבקשים לא הוכיחו עילת תביעה אישית, שהיא תנאי מוקדם לאישור תביעה ייצוגית. בנוסף הועלו טענות שלפיהן פירעון מוקדם של שיק הוא עניין אינדיווידואלי, המחייב בדיקה של המקרה הספציפי, כך שאין כאן שאלה משותפת לכל חברי הקבוצה, שכלל לא ברור אם קיימת כזאת, ואף לא נגרם נזק.
לא הכחישו
אלא שהשופטת למלשטריך-לטר, שניתחה את הטענות והראיות לאורך כ-40 עמודים, שוכנעה כי אכן נראה שקיימים מקרים בהם הבנקים פרעו שיקים שטרם הגיע מועד פרעונם – טענה שהבנקים למעשה לא הכחישו.
בהמשך קבעה השופטת כי המבקשים אף הוכיחו – ברמה הנדרשת בשלב זה של ההליך – אפשרות של נזק ושל קשר סיבתי בינו לבין הפרת חובת הבנקים לכאורה, שלא לפרוע שיקים לפני מועד פירעונם.
בתוך כך השופטת הבהירה כי "טענת המשיבים כי יש לקיים חקירה פרטנית לגבי כל שיק, הינה מסוג הטענות שעשויות להשפיע על גודל הקבוצה, זהותה והפיצוי אשר יינתן לכל אחד מחברי הקבוצה, ואין בה כדי להוביל לדחיית בקשת האישור".
כמו כן, לאחר שניתחה את הפרטים, הושפטת שוכנעה שקיימת לכל אחד מהמבקשים עילה אישית להיכלל בקבוצה.
הודעה בדבר אישור הבקשה תפורסם בשני עיתונים יומיים. בשלב זה המשיבים חויבו לשלם למבקשים הוצאות ושכ"ט בסך 15,000 שקל.
- ב"כ התובע: עו"ד אוהד איציק, עו"ד אורן אוזן, עו"ד איתי פריימן
- ב"כ הנתבע: עו"ד דרור קדם, עו"ד יואב הרטמן
עו"ד ניר ויינרמן עוסק/ת ב- בנקים
** הכותב/ת לא ייצג/ה בתיק.
עוד מאמרים בנושא...

התייעלות עסקית: משכר ורכש ועד תמחור ואוטומציה
הגדלת רווחיות אינה מתחילה בקיצוץ רוחבי של הוצאות, אלא בזיהוי המקומות שבהם כסף, זמן וכוח אדם אינם מייצרים מספיק ערך. המאמר מציג גישה מערכתית לשיפור השורה התחתונה באמצעות בקרת שכר והוצאות מעסיק, איתור תשלומי יתר וטעויות, בדיקת ספקים והסכמים, ניהול מכרזים ומשא ומתן, התייעלות ברכש, שיפור תמחור ורווחיות, ניתוח תהליכים וכוח אדם, שיפור תזרים וגבייה, בניית תקציב ותחזית וצמצום שעות עבודה באמצעות אוטומציה.

מזהים את ההזדמנות הגדולה הבאה: כך בונים מנוע צמיחה חדש
ההזדמנות העסקית הגדולה הבאה לא מתחילה בהכרח ברעיון חדש. היא יכולה להסתתר בצורך של לקוחות שעדיין אינו מקבל מענה, בנכס שאינו מנוצל, בדאטה שכבר קיים בחברה, בשוק חדש, בשיתוף פעולה או ביכולת חדשה שמאפשרת AI. המאמר מציג מתודולוגיה לזיהוי, דירוג ובדיקת הזדמנויות — משבע עדשות החיפוש ועד להפיכת ההזדמנות למנוע צמיחה שניתן למדוד וליישם.

היתרון שנעלם: 7 סימנים שהחפיר העסקי שלכם נשחק ואיך מזהים אותם בזמן
היתרון התחרותי של העסק אינו נשאר מוגן לנצח. המאמר מציג 7 סימנים שהחפיר העסקי נשחק — החל מעלייה ברגישות למחיר וכניסת מתחרים חדשים, דרך קיצור זמן החיקוי ועד להפיכת יכולות שבעבר היו ייחודיות לסטנדרט ענפי. בנוסף, המאמר כולל מדד שחיקת חפיר אינטראקטיבי, מדדי התרעה מוקדמת וצעדים לבניית היתרון התחרותי הבא לפני שהיתרון הקיים נעלם.
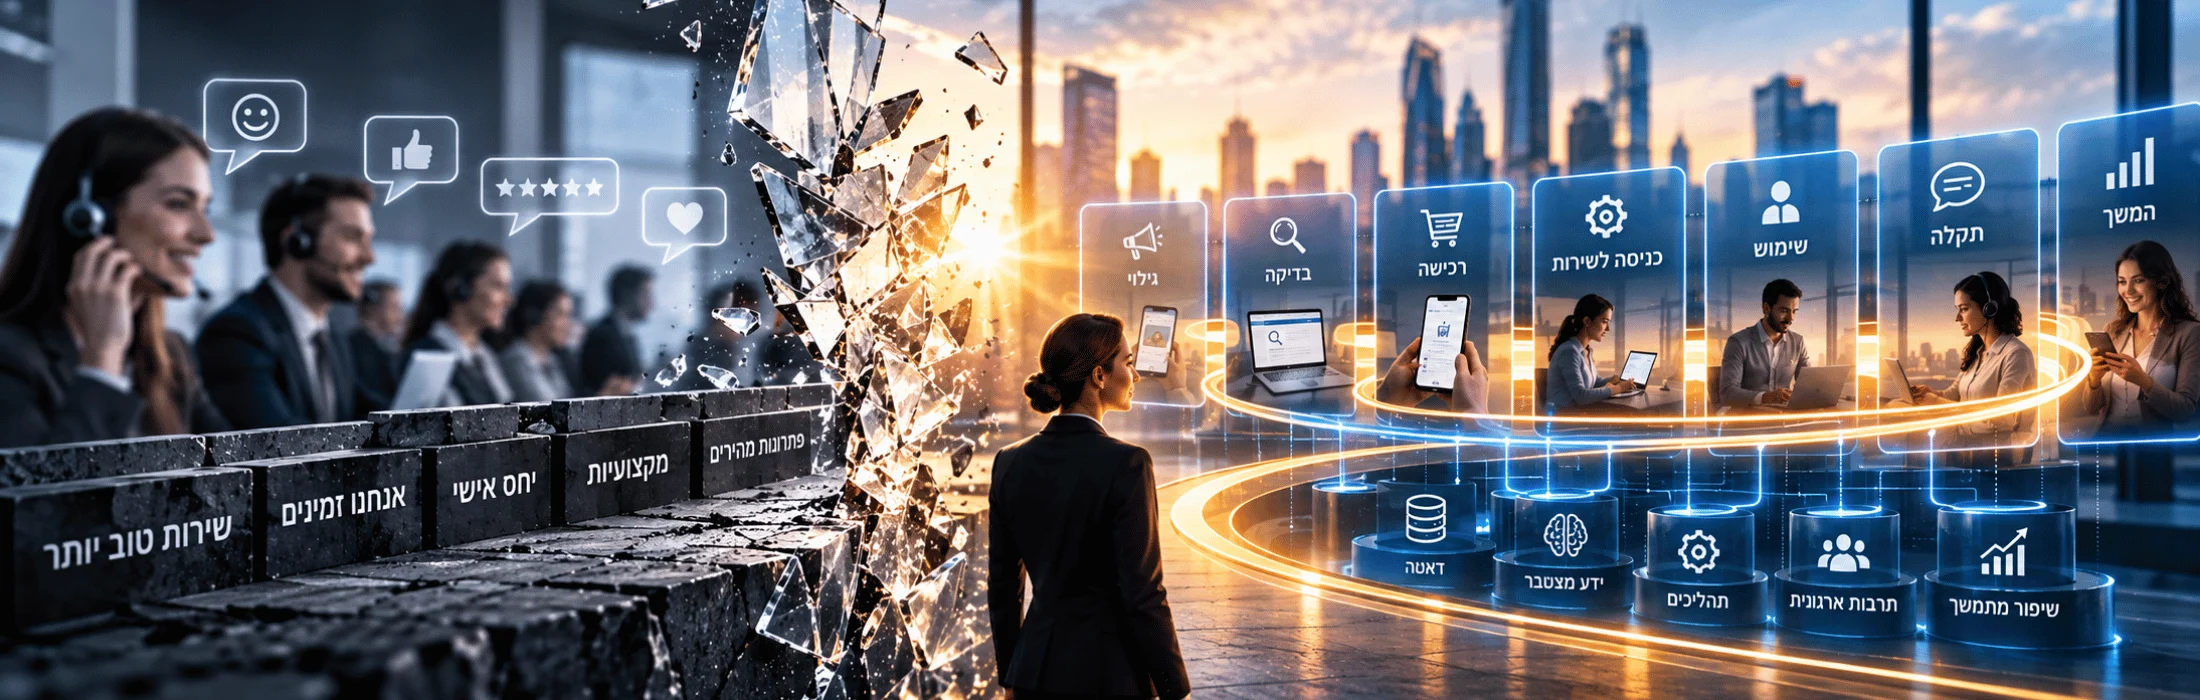
מלכודת הבידול: מתי שירות טוב הופך לחפיר עסקי ויתרון תחרותי
"מלכודת הבידול: למה 'אנחנו נותנים שירות טוב יותר' אינו יתרון תחרותי" בוחן את הפער בין הבטחת שירות שיווקית לבין חפיר עסקי אמיתי. המאמר מסביר כיצד חוויית לקוח, מסע לקוח, דאטה, ידע מצטבר, מתודולוגיה ותהליכים ארגוניים יכולים להתחבר למערכת שקשה יותר למתחרים לחקות. בנוסף, המאמר כולל שאלון אינטראקטיבי לבדיקת חפיר השירות ומציע דרך מעשית להפוך שירות איכותי מיתרון נקודתי ליכולת ארגונית מצטברת.
מדד החפיר העסקי: עד כמה באמת קשה למתחרים להעתיק את העסק שלכם?
מדד החפיר העסקי בוחן עד כמה היתרון של העסק באמת קשה לחיקוי. המאמר מציג שמונה שכבות הגנה אסטרטגיות — מומחיות, לקוחות וקהילה, דאטה, טכנולוגיה, מתודולוגיה, הפצה, מותג ושותפויות — ומסביר כיצד להפוך יתרון נקודתי לנכס מצטבר. בנוסף, שאלון אינטראקטיבי מחשב ציון חפיר עסקי 0–100, מזהה נקודות חולשה ומציע כיוונים מעשיים לחיזוק היתרון התחרותי לאורך זמן.
מיזוגים, רכישות והשבחת חברות
מחיר הרכישה אינו בהכרח השווי הכלכלי של העסקה. המאמר מציג גישה מעשית לבחינת מיזוגים, רכישות והשבחת חברות דרך Deal Thesis, בדיקת נאותות, איכות הרווח, סינרגיות, עלויות אינטגרציה והשבחה לאחר הרכישה. בנוסף משולב M&A Value Bridge אינטראקטיבי, הממחיש כיצד עוברים משווי החברה כעסק עצמאי לערך שהיא עשויה לייצר עבור רוכש מסוים – ומהו הפער בין הערך הזה למחיר העסקה.