יזמית בנייה גילתה שבנק דיסקונט גבה ממנה ריבית פיגורים של יותר מ-18% אף שלטענתה התחייב לגבות 17% בלבד. תובענה ייצוגית שהגישה נגדו הסתיימה בהסדר פשרה.
בית המשפט המחוזי בתל-אביב אישר לאחרונה הסדר פשרה בתובענה ייצוגית במסגרתו התחייב בנק דיסקונט להעמיד 2 מיליון שקל שחלקו יועבר לתרומה וחלקו לפיצוי לקוחות שנטלו הלוואה צמודת מדד בין השנים 2008-2016 וחויבו בריבית פיגורים גבוהה מזו שהבנק התחייב בהסכם. ההחזרים יועברו ישירות לחשבון הבנק של הלקוחות הפעילים ומי שחשבונו נסגר יקבלוֹ באמצעות המחאה בנקאית.
את הבקשה לאישור התובענה הייצוגית הגישה חברת "סלע – שיכון, ייזום וניהול נדל"ן" ב-2015. היא טענה כי גילתה שחויבה בריבית פיגורים עודפת של יותר מ-25 אלף שקל – שלא בהתאם להסכם ההלוואה עליו חתמה.
לפי המבקשת, בהסכם נכתב הבנק שיגבה ריבית פיגורים בשיעור המרבי על חשבונות עו"ש, שלטענתה היה אמור לעמוד על 17%, שכן צו הריבית נוקב בשיעורים אפקטיביים ולא נומינליים. אלא שבפועל, הוא גבה ממנה ומלקוחות רבים אחרים ריבית של 18.3891%. לפי חישוב שמרני באופן הזה נגבו מלקוחות אלה ב-7 שנים האחרונות כ-155 מיליון שקל ביתר.
עמדת הבנק הייתה כי שיעורי ריבית הפיגורים הם נומינליים, וממילא הריבית השתנתה בהתאם למדד כך שלעיתים הלקוחות גם הרוויחו.
עוד נטען כי המבקשת הוחתמה בטעות על טופס הלוואה ישן שהיה נהוג בבנק עד פברואר 2005 ואילו הטופס החדש מתיר לו לגבות ריבית פיגורים מרבית לפי צו הריבית. היו מספר לקוחות כאלה אבל מאז שהבנק עבר למערכת ממוחשבת בספטמבר 2008 – הטעויות פסקו.
סביר והוגן
למרות זאת, החליט הבנק לנהל עם המבקשת משא ומתן לפשרה כדי להימנע מהליכים משפטיים יקרים וארוכים. לאחרונה הוגש ההסדר ואושר על ידי השופט רחמים כהן לאחר שתוקן בהתאם להערותיו של היועץ המשפטי לממשלה.
בהסדר נקבע כי הבנק יקצה 2 מיליון שקל, שחלקם ישמשו לתשלום החזר ללקוחות שנטלו הלוואה צמודת מדד וחויבו בריבית פיגורים בשנים 2008-2016, וחלקם יועבר לתרומה על ידי קרן התובענות הייצוגיות.
הלקוחות חולקו לשתי קבוצות: נוטלי ההלוואות עד דצמבר 2007, שיקבלו את ההחזר אוטומטית, ונוטלי ההלוואות מ-2008 שהוחתמו בטעות על טופס ישן. אלה יידרשו להציג את הטופס בבנק להוכחת זכאותם.
חברי הקבוצה הראשונה יקבלו פיצוי כולל של כ-1.87 מיליון שקל שלפי התחשיב עולה בהרבה על הריבית העודפת שנגבתה מהם. לחברי הקבוצה השנייה הוקצו 100 אלף שקל מאחר שכעקרון ממועד זה לא היו אמורות להיות כבר טעויות. היתרה תועבר לקרן.
זכאים שנשארו לקוחות דיסקונט יקבל את ההחזר ישירות לחשבון, ומי שחשבונו סגור יקבל המחאה בנקאית בדואר אותה יוכל לממש בתוך 90 ימים. כספי שלא ימומשו יועברו גם הם לתרומה.
השופט כהן סבר כי מדובר בהסדר סביר והוגן ואישר גמול של 60,00 שקל למבקשת וכן שכר טרחה של 300 אלף שקל והחזר הוצאות של 60 אלף שקל (לא כולל מע"מ). עורכי הדין יקבלו 70% משכר הטרחה בשלב ראשון ואת השאר לאחר שיוגש דו"ח על אודות יישום ההסדר.
הודעות רשמיות על פרטי הסדר הפשרה יפורסמו בעיתונים "הארץ" ו"גלובס".
- ב"כ המבקשת: עו"ד רם גורודיסקי
- ב"כ המשיב: עו"ד שרון לובצקי הס, עו"ד שחר הרון – תביעות בנקים
* עו"ד שי שמש ממשרד עורכי הדין כהן-שמש עוסק בדיני בנקאות
** הכותב לא ייצג בתיק

מדד דליפות הרווח: למה החברה צומחת אבל הרווח נשחק?
המאמר מציג את מדד דליפות הרווח ככלי ניהולי לזיהוי המקומות שבהם חברה מאבדת רווח למרות צמיחה בהכנסות. הוא בוחן תמחור, הנחות, לקוחות, מלאי, רכש, שעות עבודה, חוזים ותהליכים, ומראה כיצד להפוך את הצמיחה לרווחיות גבוהה יותר ולחברה חזקה ויעילה יותר.
חיסכון חכם: 5 אסטרטגיות מבוססות מחקר להוזלת עלויות בארגונים (2026)
המאמר מציג חמש אסטרטגיות מבוססות מחקר להוזלת עלויות בארגונים, בלי להסתפק בקיצוצים רוחביים שעלולים לפגוע בצמיחה. הוא בוחן כיצד ניהול שרשרת האספקה, מיגור בזבוזים, מבנה תגמול נכון, התמודדות עם רגולציה ושיפור הפריון יכולים להפוך חיסכון נקודתי להתייעלות עסקית מתמשכת.
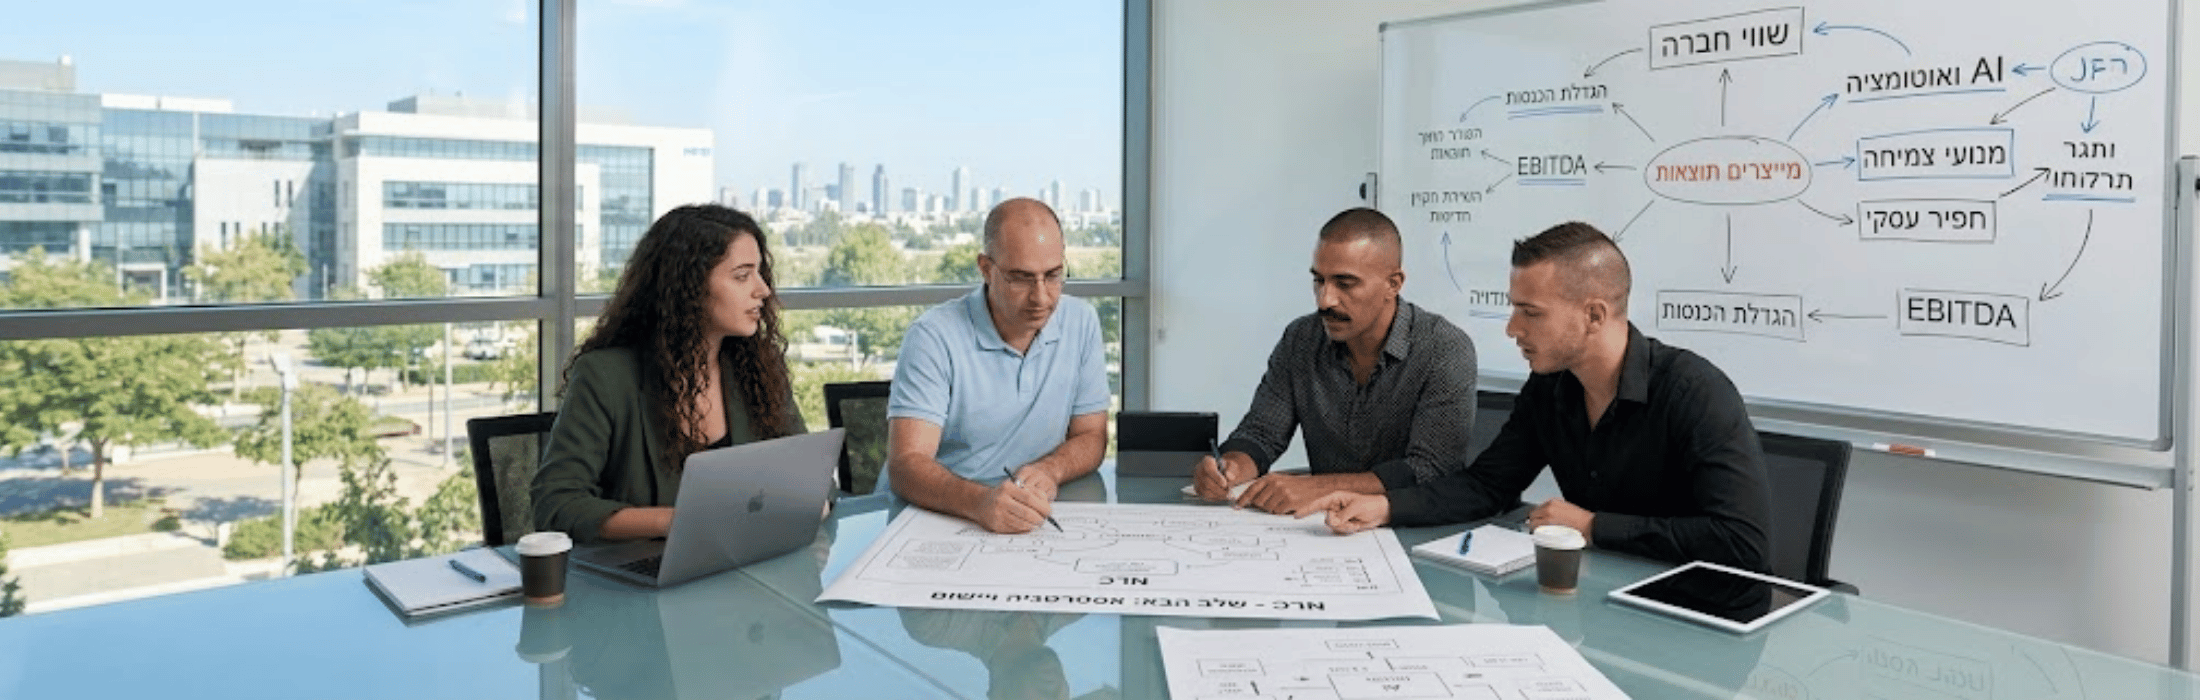
החברה שהביאה אתכם עד לכאן – היא לא בהכרח החברה שתיקח אתכם לשלב הבא
מאמר זה עוסק בתופעה נפוצה בעולם העסקים: החברה או הגישה שהובילה ארגון להצלחה בשלב מסוים אינה בהכרח המתאימה לשלב הצמיחה הבא. הכותבים מציגים את הסיבות המבניות והתפיסתיות שבגינן ארגונים נתקעים, גם לאחר שהשיגו תוצאות מרשימות. המאמר מציע מסגרת חשיבה לאבחון הפער בין היכולות הקיימות לבין הדרישות של השלב הבא. במקביל, מוצגים פתרונות אפקטיביים ומעשיים שמאפשרים לארגונים לבצע את המעבר הנדרש בצורה מושכלת ומבוקרת. המסקנה המרכזית היא שהכרה בצורך בשינוי, גם מתוך עמדת הצלחה, היא תנאי הכרחי לצמיחה ברת-קיימא.
ממנועי צמיחה ל"דבר הגדול הבא"
ממנועי צמיחה ל"דבר הגדול הבא" איך מזהים הזדמנויות בשווקים משתנים — ומובילים את החברה לקפיצת המדרגה האמיתית בכל שוק, בכל ענף, מגיע רגע שבו מנועי הצמיחה הישנים מאבדים מהרוח שבמפרשים. הלקוחות משתנים, הטכנולוגיה מזנקת, המתחרים ממציאים עצמם מחדש — והחברה שגידלה אתכם עד
אסטרטגיית ויתור: הדברים שחברה צריכה להפסיק לעשות כדי לצמוח
רוב תוכניות הצמיחה מתמקדות בהוספות – מוצרים, לקוחות, יעדים, מערכות ופרויקטים – אך החברות אינן נתקעות רק מחוסר רעיונות, אלא לעיתים דווקא מעומס פעילויות שכל אחת מהן צורכת זמן, תקציב ותשומת לב ניהולית. המאמר מציג את אסטרטגיית הוויתור – תהליך שיטתי לבחינת כלל הפעילויות והעברת משאבים מאלו בעלות תרומה נמוכה אל מנועי הערך המרכזיים. מדובר בהחלטה מודעת להפסיק, לצמצם, לאחד, להפוך לאוטומטי או לתמחר מחדש פעילויות שאינן תורמות לעתיד, מתוך הבנה שצמיחה אמיתית מתחילה לא במה שמוסיפים, אלא במה שבוחרים לוותר עליו כדי שהדבר החשוב ביותר יקבל סיכוי אמיתי להצליח.
תרבות ביצוע מול תרבות מצגות
למדו כיצד להפוך תרבות מצגות לתרבות ביצוע בעזרת שגרות ניהול, דקלרציות, יעדים אישיים ובקרה עקבית שמחברת בין החלטות הנהלה לתוצאות עסקיות מדידות לאורך זמן בכל חברה.