




נגב 2, איירפורט סיטי

03-539-5901

דף הבית » עדכונים, פרסומים, חקיקה, פסקי דין » פסקי דין » עזר להפיץ חשבוניות פיקטיביות וישלם 29 מיליון שקל למע"מ

מאמרים חדשים

קטגוריות
ארכיונים
אוקטובר 2026
א ב ג ד ה ו ש
 123
45678910
11121314151617
18192021222324
25262728293031
פתרונות אפקטיביים

עזר להפיץ חשבוניות פיקטיביות וישלם 29 מיליון שקל למע"מ

אחד המעורבים בפרשה חמורה של העלמת מסים ערער על כפל מס שהוטל עליו כעונש על מעשיו, ונדחה. נקבע כי האיש אמנם לא היה בכיר בארגון הפשע אבל לקח חלק חשוב בהוצאת התוכנית העבריינית לפועל

גבר ששימש איש שטח בקבוצה שניהלה "מפעל" להנפקת חשבוניות פיקטיביות ערער על החלטת מנהל מע"מ חקירות פשיעה חמורה לחייב אותו בכפל מס בסך של כ-29 מיליון שקלים כעונש על סיוע בפעילות העבריינית. הערעור נדחה לאחרונה בפסק דין של השופט אביגדור דורות מבית המשפט המחוזי בירושלים, שלא האמין לגרסתו כי היה בסך הכל נהג תמים. נקבע כי המערער אמנם לא היה בכיר בארגון אבל לקח חלק פעיל בפעילות העבריינית ועזר בהעלמת מע"מ של מאות מיליוני שקלים.

פעילות הארגון נחשפה ה-2014 בעקבות חקירה משולבת של רשויות המס והמשטרה. לפי אחד מכתבי האישום שהוגשו בפרשה הפעיל הארגון יותר מ-30 חברות קש והנפיק באמצעותן אלפי חשבוניות פיקטיביות ללקוחות. באופן הזה הצליחו הלקוחות להעלים מס הכנסה ומע"מ של מאות מיליוני שקלים.

לפי גרסת מנהל מע"מ חקירות פשיעה חמורה המערער שימש כ"איש שטח" והיה אחראי על הפצת חשבוניות פיקטיביות של שלוש חברות. אמנם לא הוגש נגדו כתב אישום אבל ב-2016 הוא נדרש לשלם כפל מס בסכום של 28,452,404 שקלים על סיוע להוצאת חשבוניות מס פיקטיביות בהיקף של כ-92 מיליון שקלים.

בערעור שהגיש כנגד החיוב טען המערער כי בסך הכל שימש כנהג עבור בכירים בארגון ומעולם לא היה במגע עם הלקוחות. המערער טען כי עצם העובדה שלאחר חקירתו הוחלט לשחרר אותו מבלי לנקוט נגדו בהליכים פליליים מעידה כי לא היה מעורב בהוצאות החשבוניות ולכן לא הייתה למע"מ עילה להטיל עליו סנקציה של כפל מס.

מנהל המע"מ טען מנגד כי המערער לא עמד בראש הקבוצה אבל לקח בה חלק פעיל והיה ממונה על מספר חברות, הפיץ חשבוניות פיקטיביות ואף מסר אותן בפועל לגורמים שונים. המנהל הפנה לחקירות של מעורבים בפרשה שהעידו על המעורבות של המערער והוסיף כי ההליך הפלילי בעניינו עוד לא נסגר וייתכן שיוגש נגדו כתב אישום. מכל מקום, ההליך הפלילי וההליך האזרחי הם שני ענייני מס נפרדים לחלוטין.

מלחמה חשובה

"החיוב בכפל מס מהווה סנקציה אזרחית-מנהלית אשר נועדה לפצות את המדינה על הנזק שנגרם לה בעקבות הוצאת חשבוניות שלא כדין והרתעת אנשים מפני הוצאת חשבוניות כאלה", הסביר שופט אביגדור דורות בפסק דין שדחה את הערעור וחייב את המערער בהוצאות ושכר טרחת עורך דין של 30,000  שקלים.

השופט ציין כי נסיונו של המערער להיתמם ולטעון שלא ידע שהחשבוניות היו פיקטיביות לא צלח שכן החומר הראייתי שהגיש מנהל המע"מ העיד על מודעות מלאה לכך שסופקו ללקוחות חשבוניות מטעם שלוש החברות אף שלא ביצעו כל פעולה עסקית.

עוד קבע השופט כי מהראיות עלה שהמערער מסר ללקוחות חשבוניות, אסף מהם עמלות, רשם בעצמו חשבוניות מזויפות וחתם עליהן ואף החזיק במסמכים וחותמות של שלוש חברות הקש.

מכאן, שהוא לא היה נהג תמים אלא לקח חלק חשוב בהוצאת התוכנית העבריינית של הארגון לפועל. עצם העובדה שלא היה בכיר אלא "איש שטח" שקיבל הוראות מאחרים, הבהיר השופט, לא שוללת את הסמכות של מנהל המע"מ להטיל עליו כפל מס כחלק מהמלחמה החשובה בחשבוניות הפיקטיביות.

לפסק הדין בתיק ע"מ 10313-08-17

  • ב"כ המערער: עו"ד נסאר מסיס
  • ב"כ מנהל מע"מ: עו"ד מאור סבג מפרקליטות מחוז ירושלים (אזרחי)

עו"ד ליאב מלמד עוסק/ת ב- מיסים
** הכותב/ת לא ייצג/ה בתיק.

פורסם באתר פסק דין

עוד מאמרים בנושא...

פתרונות אפקטיביים
המדריך למנכ"לים: הגדלת הכנסות והקטנת הוצאות

התייעלות עסקית: משכר ורכש ועד תמחור ואוטומציה

הגדלת רווחיות אינה מתחילה בקיצוץ רוחבי של הוצאות, אלא בזיהוי המקומות שבהם כסף, זמן וכוח אדם אינם מייצרים מספיק ערך. המאמר מציג גישה מערכתית לשיפור השורה התחתונה באמצעות בקרת שכר והוצאות מעסיק, איתור תשלומי יתר וטעויות, בדיקת ספקים והסכמים, ניהול מכרזים ומשא ומתן, התייעלות ברכש, שיפור תמחור ורווחיות, ניתוח תהליכים וכוח אדם, שיפור תזרים וגבייה, בניית תקציב ותחזית וצמצום שעות עבודה באמצעות אוטומציה.

קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

מזהים את ההזדמנות הגדולה הבאה: כך בונים מנוע צמיחה חדש

ההזדמנות העסקית הגדולה הבאה לא מתחילה בהכרח ברעיון חדש. היא יכולה להסתתר בצורך של לקוחות שעדיין אינו מקבל מענה, בנכס שאינו מנוצל, בדאטה שכבר קיים בחברה, בשוק חדש, בשיתוף פעולה או ביכולת חדשה שמאפשרת AI. המאמר מציג מתודולוגיה לזיהוי, דירוג ובדיקת הזדמנויות — משבע עדשות החיפוש ועד להפיכת ההזדמנות למנוע צמיחה שניתן למדוד וליישם.

קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

היתרון שנעלם: 7 סימנים שהחפיר העסקי שלכם נשחק ואיך מזהים אותם בזמן

היתרון התחרותי של העסק אינו נשאר מוגן לנצח. המאמר מציג 7 סימנים שהחפיר העסקי נשחק — החל מעלייה ברגישות למחיר וכניסת מתחרים חדשים, דרך קיצור זמן החיקוי ועד להפיכת יכולות שבעבר היו ייחודיות לסטנדרט ענפי. בנוסף, המאמר כולל מדד שחיקת חפיר אינטראקטיבי, מדדי התרעה מוקדמת וצעדים לבניית היתרון התחרותי הבא לפני שהיתרון הקיים נעלם.
קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

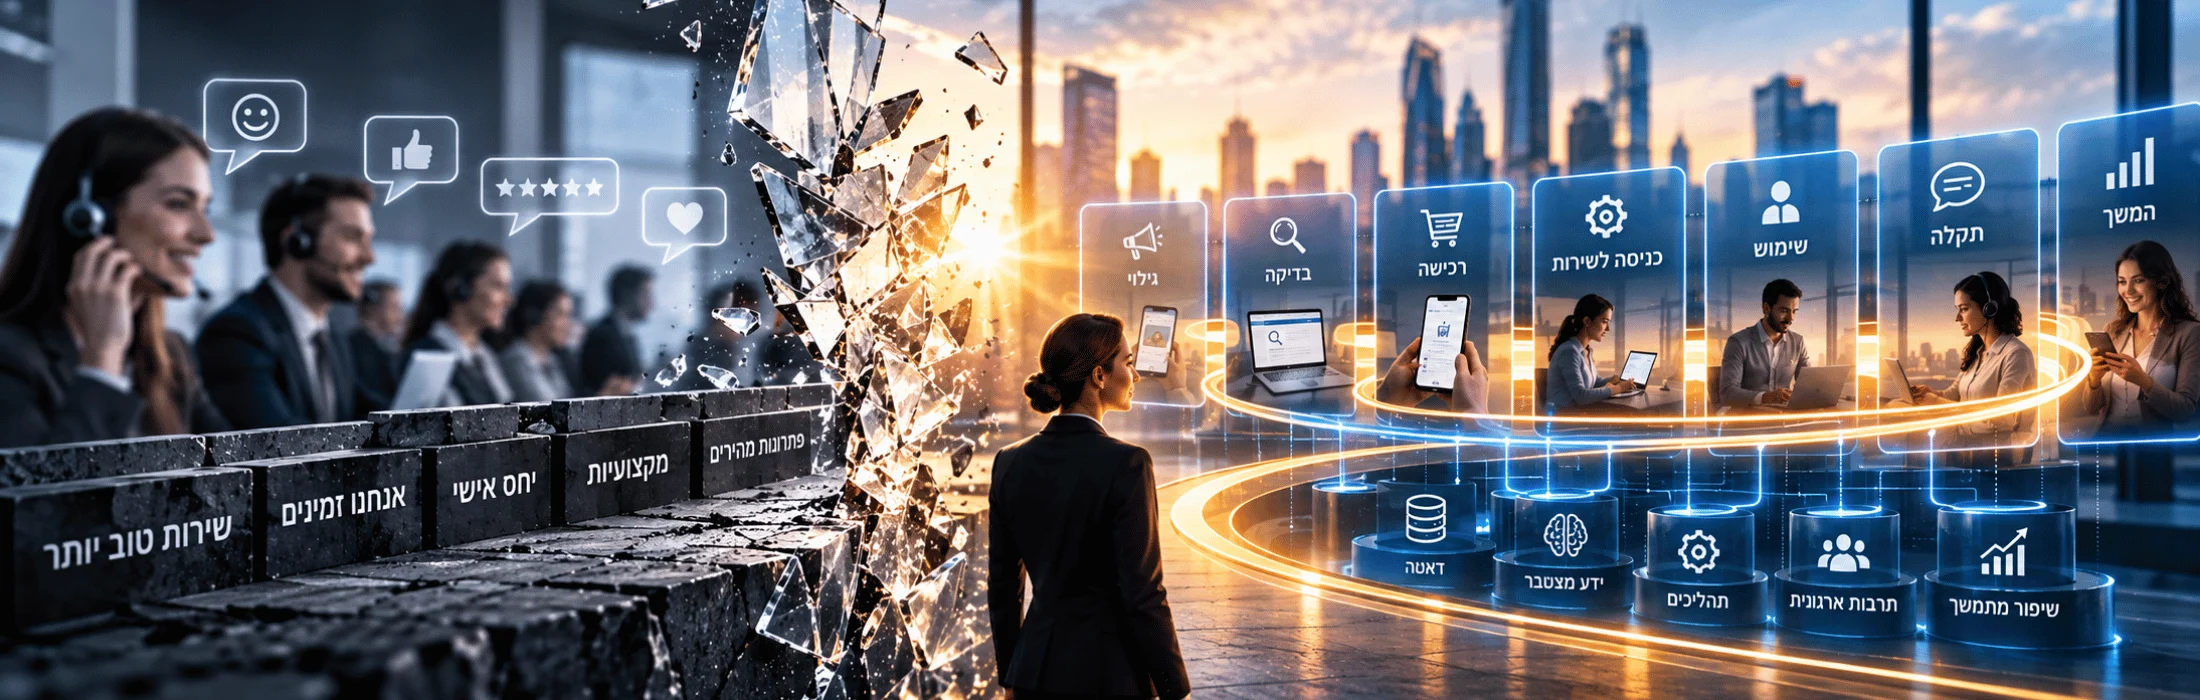
מלכודת הבידול: מתי שירות טוב הופך לחפיר עסקי ויתרון תחרותי

"מלכודת הבידול: למה 'אנחנו נותנים שירות טוב יותר' אינו יתרון תחרותי" בוחן את הפער בין הבטחת שירות שיווקית לבין חפיר עסקי אמיתי. המאמר מסביר כיצד חוויית לקוח, מסע לקוח, דאטה, ידע מצטבר, מתודולוגיה ותהליכים ארגוניים יכולים להתחבר למערכת שקשה יותר למתחרים לחקות. בנוסף, המאמר כולל שאלון אינטראקטיבי לבדיקת חפיר השירות ומציע דרך מעשית להפוך שירות איכותי מיתרון נקודתי ליכולת ארגונית מצטברת.
קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

מדד החפיר העסקי: עד כמה באמת קשה למתחרים להעתיק את העסק שלכם?

מדד החפיר העסקי בוחן עד כמה היתרון של העסק באמת קשה לחיקוי. המאמר מציג שמונה שכבות הגנה אסטרטגיות — מומחיות, לקוחות וקהילה, דאטה, טכנולוגיה, מתודולוגיה, הפצה, מותג ושותפויות — ומסביר כיצד להפוך יתרון נקודתי לנכס מצטבר. בנוסף, שאלון אינטראקטיבי מחשב ציון חפיר עסקי 0–100, מזהה נקודות חולשה ומציע כיוונים מעשיים לחיזוק היתרון התחרותי לאורך זמן.
קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

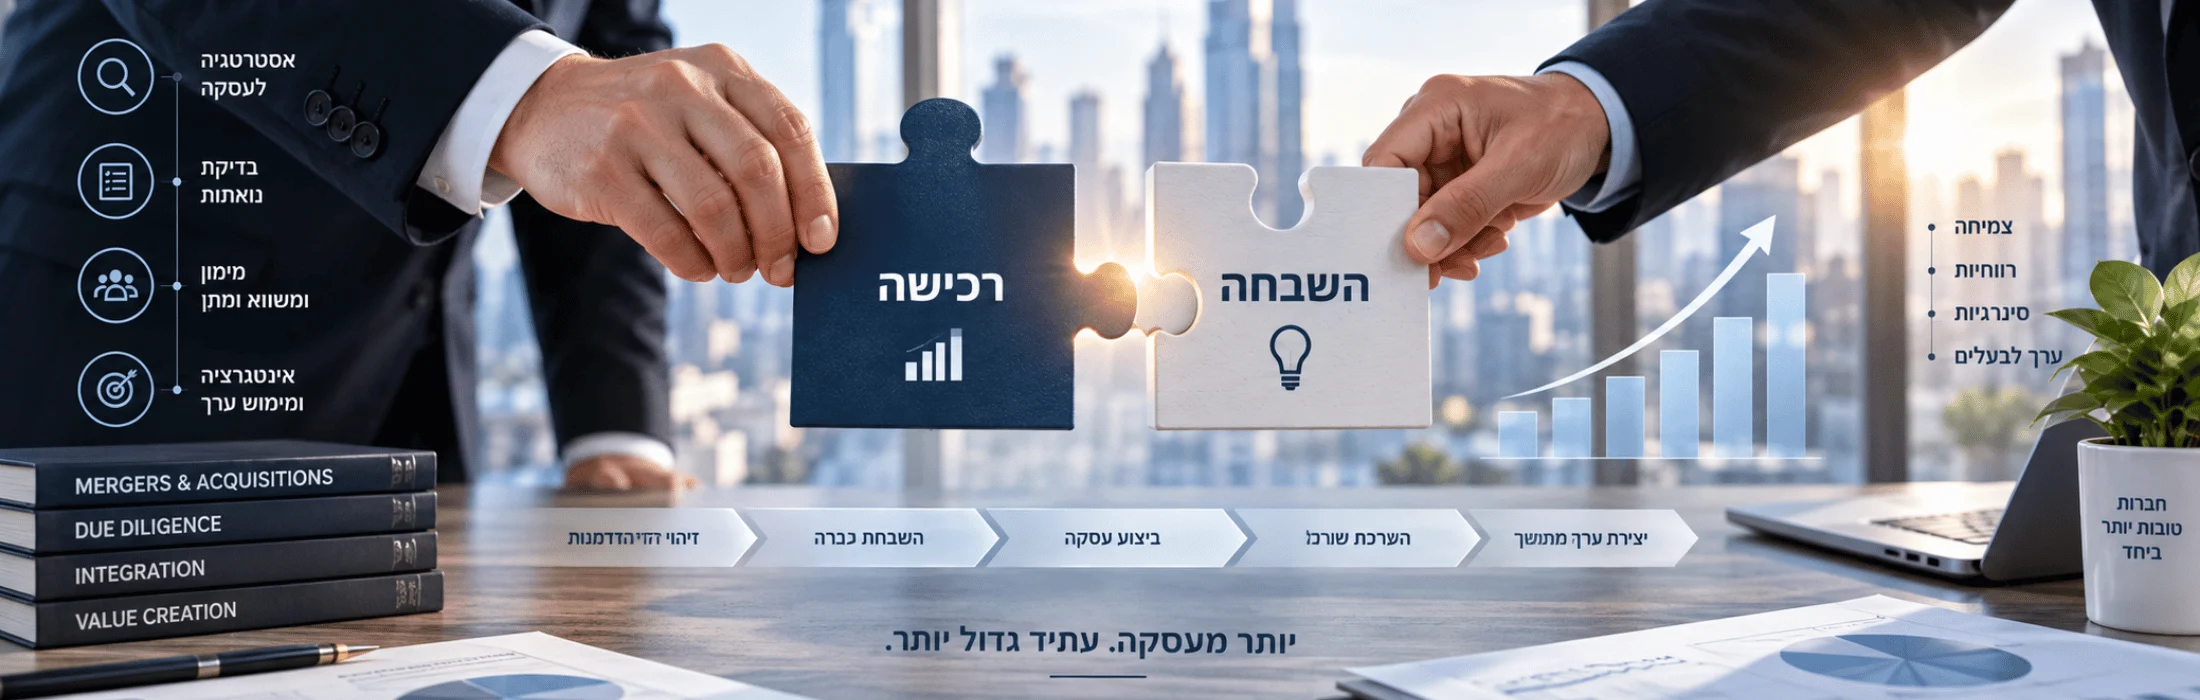
מיזוגים, רכישות והשבחת חברות

מחיר הרכישה אינו בהכרח השווי הכלכלי של העסקה. המאמר מציג גישה מעשית לבחינת מיזוגים, רכישות והשבחת חברות דרך Deal Thesis, בדיקת נאותות, איכות הרווח, סינרגיות, עלויות אינטגרציה והשבחה לאחר הרכישה. בנוסף משולב M&A Value Bridge אינטראקטיבי, הממחיש כיצד עוברים משווי החברה כעסק עצמאי לערך שהיא עשויה לייצר עבור רוכש מסוים – ומהו הפער בין הערך הזה למחיר העסקה.

קרא עוד »
Facebook
Twitter
LinkedIn
WhatsApp
Pinterest
Print
Email

תוכן עניינים