




על פי העיקרון הפיטרי (לורנס גיי פיטר וריימונד האל) כל עובד מוצלח יקודם ויוזז מתפקידו לאור הצלחתו עד אשר יתקבע בתפקיד אותו לא יצליח לבצע היטב וייתקע שם.
במילים אחרות ארגון הירארכי מנתב את עובדיו דווקא אל התפקידים שהם אינם מוכשרים לבצעם.
עיקרון זה נמצא ביתר שאת במערכת השכר והתגמול של עובדים. דמיינו לעצמכם את הצמיחה הטבעית של עובד בארגון – העובד מתקבל בתנאי שכר מסוימים ומתחיל להתקדם בהירארכיה הארגונית.
באופן טבעי שכרו ותגמוליו עולים בשני אופנים:
- ארגונים אינם נוטים לשנות את תנאי ההעסקה הבסיסיים של העובד גם כשהם שולמו ביתר או אם השתנתה המציאות העסקית.
זאת עקב החשש מנטישת העובד ואיבוד הידע שצבר, הקושי בגיוס עובדים בעלי יכולת בענפים מסוימים, הקושי בהתמודדות הבינאישית עמו והעיסוק בעניינים השוטפים.
כמו כן במקרים רבים לא מבוצעים תחשיבים כלכליים שנותנים למנהל תמונה עדכנית.
למשל עובד 1 התקבל בתנאים מסוימים של תשלום ביתר, הארגון גדל ל100 עובדים, התהליך הפך למנהג בארגון, מנהג בישראל דין הוא, כעת ישנה הכפלה במאה של התשלום ביתר כל חודש. - העובד התקדם לתפקידים נוספים ושכרו הותאם לתפקיד (פעמים רבות ללא קשר לביצועיו).
כך למעשה מערכת התגמול והתמרוץ של העובדים מכפילה את עצמה וצומחת.
כאשר הארגון נמצא בצמיחה עסקית אין למנהליו רצון לעסוק בכך מכיוון שהם ממוקדים בניהול הצמיחה. התוצאה-הארגון צובר שכבת שומן בעולם השכר והתגמולים שתפריע לו בעתיד.
הבעיה היא שכאשר מחליטים לטפל בכך מאוחר מידי החיתוך כואב מאוד ויוצר קושי כפול ומכופל לבצע את המהלכים עד כדי מוכנות להתעלם מכך במחיר נפילת הארגון.
כעת דמיינו לעצמכם שהעובד מקבל שכר ותמריצים שאינם כלכליים מול ביצועיו, מה יעשה המנהל?
יתכן והמנהל ירצה להחליפו ואז הלך קבלת ההחלטות יהיה כך: העובד הקיים עולה לי איקס, אם אני רוצה עובד משופר עליי לשלם יותר מהאיקס הקיים. התוצאה –עלייה נוספת בבסיס השכר והתגמולים כתנאי התחלתי לגיוס עובד וזאת טרם הוכח בכלל שביצועיו משופרים.
לאור הדיסוננס הקוגניטיבי שתואר לעיל נמנעים פעמים רבות משינוי, הן הימנעות מהחלפת העובד שאינו מתפקד כראוי והן הימנעות משינוי התנאים והתגמולים. התוצאה הסופית –העלות לייצר ביצועים עסקיים במונחי תגמול ותמרוץ עולה באנרציה קבועה במהלך השנים, הסטנדרט לביצוע מול העלות קטן ונגרמת פגיעה בתחרותיות.
אז מה עליי לעשות כמנהל על מנת למנוע משבר ופגיעה בתחרותיות?
- עליי לבצע בחינה מחודשת של כל מערך ההסכמים, נוהלים, נוהגים ולייצר חוקת עבודה מאוזנת בין העובד לארגון.
- לבחון מחדש את כל המבנה הארגוני ולבצע חלוקה מחודשת של התפקידים והמחלקות בהתאמה למצב החדש ולתוכנית עבודה מחודשת לאור המשבר.
- מומלץ שהבחינה תהיה בשיתוף גורם חיצוני כי למנהלים בתוך המערכת יש שיקולים שאינם כלכליים ומונעים ממקום רגשי, שמרני, נוחות וכדומה.
כמובן שכדאי לשתף ולרתום אך חייבים זווית ראייה ניטראלית. - עליי לבקש כלכלנות מקצועית קבועה (עדיף ברמה חודשית) למצב התגמולים והתמרוצים ולמערכת השכר– המנהל חייב להבין כמותית מה המשמעות של כל החלטה שנוגעת לענייני התמרוץ והשכר כולל החלטות שנראות טבעיות כגון: תשלום על נסיעות, מתנות וכו מכיוון שלעיתים יש לכך השלכות כלכליות שלא צפה ולא כיוון אליהם.
- עליי להעדיף לקשור מנגנוני שכר למנגנוני ביצוע – מעצם טיבם של מנגנונים שאינם קשורים בביצוע יש להם חיים משלהם והם נוטים להתפשט ולהתפתח.
כאשר המנגנונים תלויים בביצועים יש להם בקרה מעצם כך ויש זיקה בין העלייה בביצועים לבין העלייה בתגמולים מה שהופך את האינטרסים של המעסיק ושל העובד למשותפים - עליי להגדיר מה זו הצלחה בכל תפקיד – הגדרת המרכיב ההצלחתי בכל תפקיד יוצר תאום ציפיות מובנה בתוך עולם השכר ומכוון את ההחלטות למקום אפקטיבי.
- עליי לתקשר את מערכת התגמול והתמרוץ – ככל שהעובד מבין יותר ממה מורכבים תגמוליו תחושת ההנעה שנוצרת גבוהה יותר וכן חווית ההוגנות והשותפות.
- פורום מנהלים לשכר –עליי לבנות צוות קבוע של מנהלים שייפגש באופן תדיר ויבחן את ההיבטים השונים שקשורים בעולם השכר באופן קבוע -מבנה התמרוץ, הפרשות סוציאליות, נסיעות, חלפי שכר שונים, ועוד.
לאור משבר הקורונה שעובר עלינו זו ההזדמנות לשנות. זו ההזדמנות לבנות תהליכים שיסיעו לאורך זמן לארגון לייצר יתרון תחרותי, על בסיס עלויות מתאימות ויחזקו את ההוגנות לאורך זמן במערכת היחסים בין המעסיק לעובד.
עוד מאמרים בנושא…

התייעלות עסקית: משכר ורכש ועד תמחור ואוטומציה
הגדלת רווחיות אינה מתחילה בקיצוץ רוחבי של הוצאות, אלא בזיהוי המקומות שבהם כסף, זמן וכוח אדם אינם מייצרים מספיק ערך. המאמר מציג גישה מערכתית לשיפור השורה התחתונה באמצעות בקרת שכר והוצאות מעסיק, איתור תשלומי יתר וטעויות, בדיקת ספקים והסכמים, ניהול מכרזים ומשא ומתן, התייעלות ברכש, שיפור תמחור ורווחיות, ניתוח תהליכים וכוח אדם, שיפור תזרים וגבייה, בניית תקציב ותחזית וצמצום שעות עבודה באמצעות אוטומציה.

מזהים את ההזדמנות הגדולה הבאה: כך בונים מנוע צמיחה חדש
ההזדמנות העסקית הגדולה הבאה לא מתחילה בהכרח ברעיון חדש. היא יכולה להסתתר בצורך של לקוחות שעדיין אינו מקבל מענה, בנכס שאינו מנוצל, בדאטה שכבר קיים בחברה, בשוק חדש, בשיתוף פעולה או ביכולת חדשה שמאפשרת AI. המאמר מציג מתודולוגיה לזיהוי, דירוג ובדיקת הזדמנויות — משבע עדשות החיפוש ועד להפיכת ההזדמנות למנוע צמיחה שניתן למדוד וליישם.

היתרון שנעלם: 7 סימנים שהחפיר העסקי שלכם נשחק ואיך מזהים אותם בזמן
היתרון התחרותי של העסק אינו נשאר מוגן לנצח. המאמר מציג 7 סימנים שהחפיר העסקי נשחק — החל מעלייה ברגישות למחיר וכניסת מתחרים חדשים, דרך קיצור זמן החיקוי ועד להפיכת יכולות שבעבר היו ייחודיות לסטנדרט ענפי. בנוסף, המאמר כולל מדד שחיקת חפיר אינטראקטיבי, מדדי התרעה מוקדמת וצעדים לבניית היתרון התחרותי הבא לפני שהיתרון הקיים נעלם.
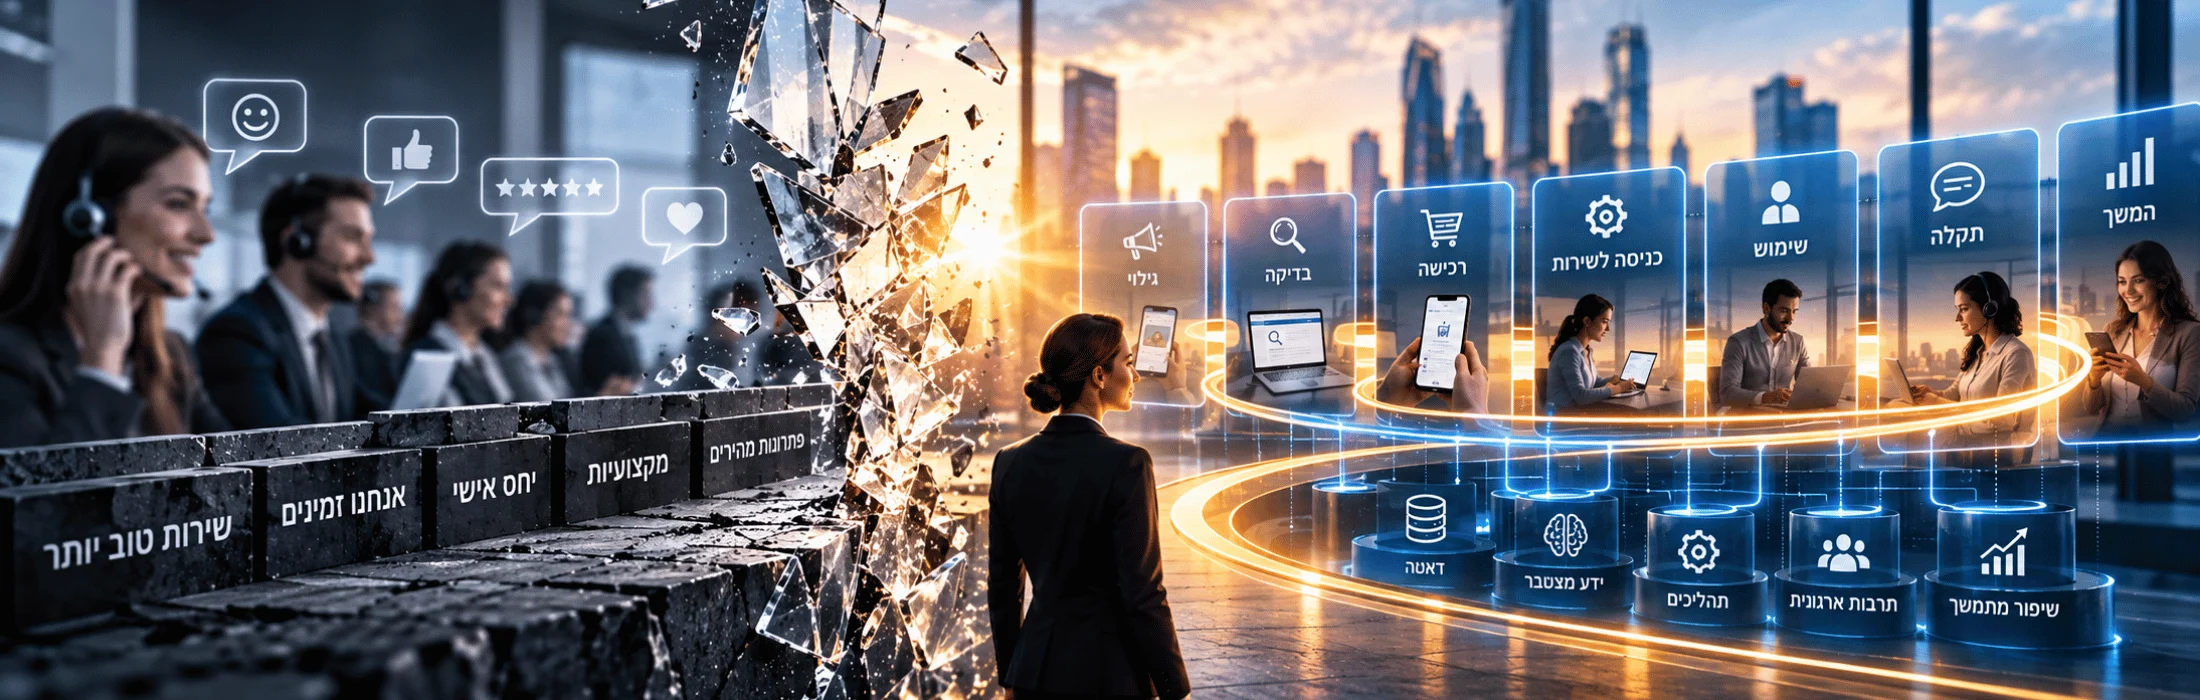
מלכודת הבידול: מתי שירות טוב הופך לחפיר עסקי ויתרון תחרותי
"מלכודת הבידול: למה 'אנחנו נותנים שירות טוב יותר' אינו יתרון תחרותי" בוחן את הפער בין הבטחת שירות שיווקית לבין חפיר עסקי אמיתי. המאמר מסביר כיצד חוויית לקוח, מסע לקוח, דאטה, ידע מצטבר, מתודולוגיה ותהליכים ארגוניים יכולים להתחבר למערכת שקשה יותר למתחרים לחקות. בנוסף, המאמר כולל שאלון אינטראקטיבי לבדיקת חפיר השירות ומציע דרך מעשית להפוך שירות איכותי מיתרון נקודתי ליכולת ארגונית מצטברת.
מדד החפיר העסקי: עד כמה באמת קשה למתחרים להעתיק את העסק שלכם?
מדד החפיר העסקי בוחן עד כמה היתרון של העסק באמת קשה לחיקוי. המאמר מציג שמונה שכבות הגנה אסטרטגיות — מומחיות, לקוחות וקהילה, דאטה, טכנולוגיה, מתודולוגיה, הפצה, מותג ושותפויות — ומסביר כיצד להפוך יתרון נקודתי לנכס מצטבר. בנוסף, שאלון אינטראקטיבי מחשב ציון חפיר עסקי 0–100, מזהה נקודות חולשה ומציע כיוונים מעשיים לחיזוק היתרון התחרותי לאורך זמן.
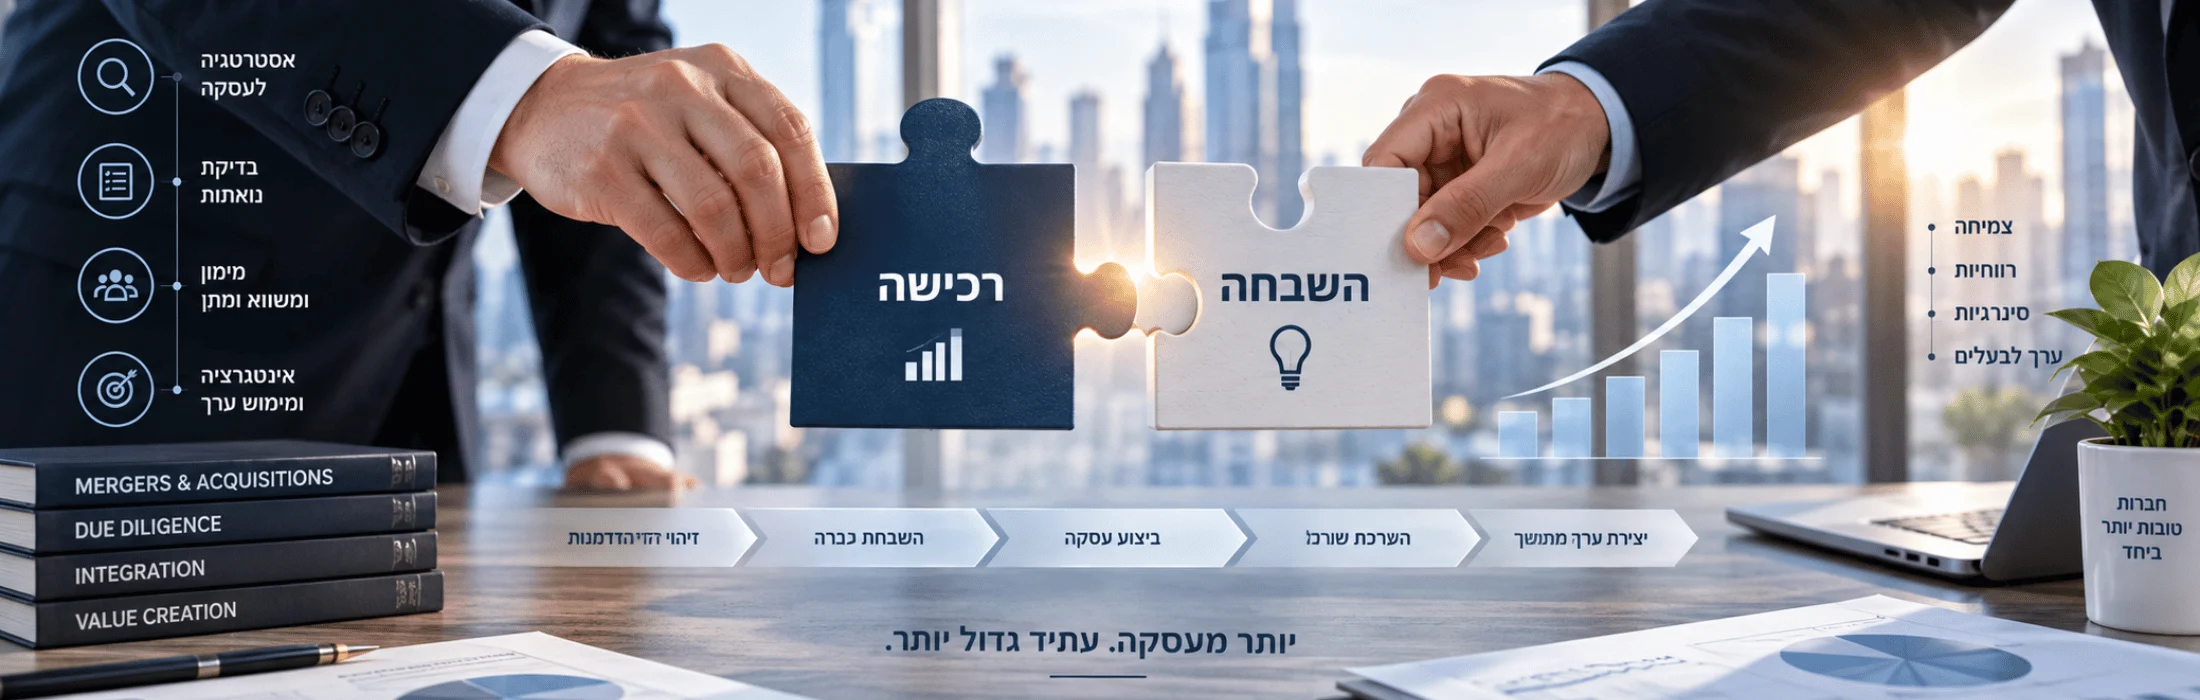
מיזוגים, רכישות והשבחת חברות
מחיר הרכישה אינו בהכרח השווי הכלכלי של העסקה. המאמר מציג גישה מעשית לבחינת מיזוגים, רכישות והשבחת חברות דרך Deal Thesis, בדיקת נאותות, איכות הרווח, סינרגיות, עלויות אינטגרציה והשבחה לאחר הרכישה. בנוסף משולב M&A Value Bridge אינטראקטיבי, הממחיש כיצד עוברים משווי החברה כעסק עצמאי לערך שהיא עשויה לייצר עבור רוכש מסוים – ומהו הפער בין הערך הזה למחיר העסקה.