פסילת הספרים בוטלה – פקיד השומה ישלם לנישומים הוצאות
פקיד השומה החליט לפסול ספרי שותפים במשרד רואי חשבון לשנת 2017 לאחר ביקורת בה נמצאו העברות בנקאיות שלא דווחו. בית המשפט אישר הסכם פשרה אליו הגיעו הצדדים ומתח ביקורת על התנהלות פקיד השומה.
לפני כשנה ערך פקיד שומה ביקורת במשרדם של שני רואי חשבון. הוא מצא העברות בנקאיות שלא דווחו והחליט לפסול את ספריהם. השניים ערערו על ההחלטה והסבירו כי בשל פגרת חג סוכות לא ראו את התקבולים. בשלב מתקדם של ההליך הסכים פקיד השומה להמיר את הפסילה באזהרה. בית המשפט אישר את ההסכם וחייב את פקיד השומה ב-20,000 שקל.
בערעור שהגישו רואי החשבון באמצעות עו״ד אלי סרור הם סיפרו כי באוקטובר 2017, שלושה ימים בלבד לאחר פגרת סוכות, התקיימה במשרדם ביקורת ניהול ספרים. באותה עת לרגל החגים נדחו מועדי הדיווח לרשויות מס הכנסה ולמע״מ מה-15 לחודש למספר ימים לאחר מכן. במסגרת הביקורת נמצאו ליקויים בגין אי רישום 29 תקבולים שהועברו לחשבונם בהעברה בנקאית בסך כולל של 17,435 שקל.
לדבריהם, החוק מציין כי רישום תקבול שעובר בעקיפין לחשבון הבנק ייערך ביום שנודע למקבל על ביצוע הפעולה. הם הדגישו כי הפעם הראשונה שבה נודע להם על התקבולים הייתה ביום הביקורת כשהתבקשו על ידי המבקרים להיכנס לחשבון.
עוד לדבריהם, בהתנהלות המשרד לא נמצאו ליקויים אחרים ויתר התקבולים שקיבלו בשיקים או במזומן נמצאו רשומים באופן תקין. הם הוסיפו כי על פי חוזר מס הכנסה עצמו אין זה נכון לבודד מקרה של אי רישום תקבול משאר התנהלותם השוטפת, שהיא ללא רבב. זאת ועוד, לא התקיימו התנאים לפסילת הספרים שכן אין חשש להעלמת מס או שיטת דיווח לקויה.
פקיד שומה חיפה, שיוצג על ידי עו״ד דנה ונדרוב, עמד על פסילת הספרים וטען כי רואי החשבון לא הוכיחו שלא נכנסו לחשבון הבנק שלהם לאחר שחזרו מפגרת סוכות. עם זאת, לאחר שלב ההוכחות והסיכומים הוא הסכים לפשרה שלפיה הפסילה תומר באזהרה.
ב״כ המערערים טען כי יש לפסוק למרשיו הוצאות לנוכח התנהלות פקיד השומה, שנציגיו סירבו להיפגש עמו ואף לא התייצבו לדיונים, מה שיכול היה לייתר את ההליך.
פקיד השומה טען מנגד כי אין מקום לפסיקת הוצאות שכן המערערים לא הביאו ראיה ממחשבי הבנק שמוכיחה מתי צפו בתנועות החשבון כך ש״נפל פגם בהתנהלותם״.
לא התייצב
השופטת אורית וינשטיין נתנה תוקף של פסק דין להסדר הפשרה. היא הבהירה שחוזר מס הכנסה קובע כי מטרתו לצמצם את מספר המקרים של פסילת ספרים עקב אי רישום תקבול אשר יובאו בפני בית המשפט. החוזר מתייחס למצבים שבהם פקיד השומה יכול להסתפק באזהרה ומציין שתי נסיבות בהן ניתן לפסול ספרים: האחת, חשד שהנישום ניסה להעלים מס והשני כי קיימת אצל הנישום שיטה לקויה לרישום התקבולים.
השופטת כתבה כי במקרה זה נטען כי למערערים שיטת דיווח לקויה אך לא התייצב אף גורם מטעם פקיד השומה במטרה להוכיח חשד זה. השופטת מתחה ביקורת על התנהלות זו ופסקה לטובת המערערים הוצאות בסך של 20,000 שקל.
- ב״כ המערערים: עו״ד אלי סרור
- ב״כ המשיב: עו״ד דנה ונדרוב

הפסיכולוגיה של ההוצאה: איך מתקנים החלטות פיננסיות בעסק ובניהול
הפסיכולוגיה של ההוצאה: למה בעלי עסקים מקבלים החלטות פיננסיות לא רציונליות ואיך לתקן את זה בעל עסק משקיע במערכת חדשה, אך העובדים כמעט אינם משתמשים בה. למרות זאת, הוא מאשר תקציב נוסף להתאמות. במקביל, הוא מסרב למכור ציוד שאינו נחוץ, משום שהמחיר המוצע נמוך ממחיר
השעון הביולוגי של העסק: תזמון החלטות פיננסיות לפי מחזורי החיים
השעון הביולוגי של העסק: איך לתזמן החלטות פיננסיות לפי מחזורי החיים אותה החלטה יכולה להאיץ עסק אחד ולהכביד על עסק אחר. ההבדל אינו תמיד באיכות ההחלטה, אלא בשלב שבו העסק מקבל אותה. גיוס הון, רכישת ציוד או שינוי מבנה הפעילות מקבלים משמעות אחרת בהמראה, בצמיחה,
עתודה ניהולית – הכנת מנהלי ביניים להנהלה | פתרונות אפקטיביים
זירה: אנשים, הנהלה ותרבות ביצוע · זמן קריאה: כ־17 דקות · עודכן: נובמבר 2026 עתודה ניהולית בפועל: מודל 12–24 חודשים להכנת מנהלים ביניים להנהלה בקצרה: עתודה ניהולית היא מנגנון שיטתי שמכין לפחות שני מנהלים ביניים לכל תפקיד הנהלה קריטי בתוך 12–24 חודשים. המודל כולל ארבעה
אבחון ארגוני שנתי: מודל מאסטרטגיה לביצוע | פתרונות אפקטיביים
זירה: אסטרטגיה והגדלת שווי · זמן קריאה: כ־17 דקות · עודכן: נובמבר 2026 אבחון ארגוני תקופתי: מודל שנתי לזיהוי פערים בין אסטרטגיה לביצוע בקצרה: אבחון ארגוני תקופתי הוא בדיקה שנתית של עשרה ממדים – מבהירות העדיפויות והקצאת המשאבים, דרך מבנה, שגרות, ממשקים ונתונים, ועד תרבות
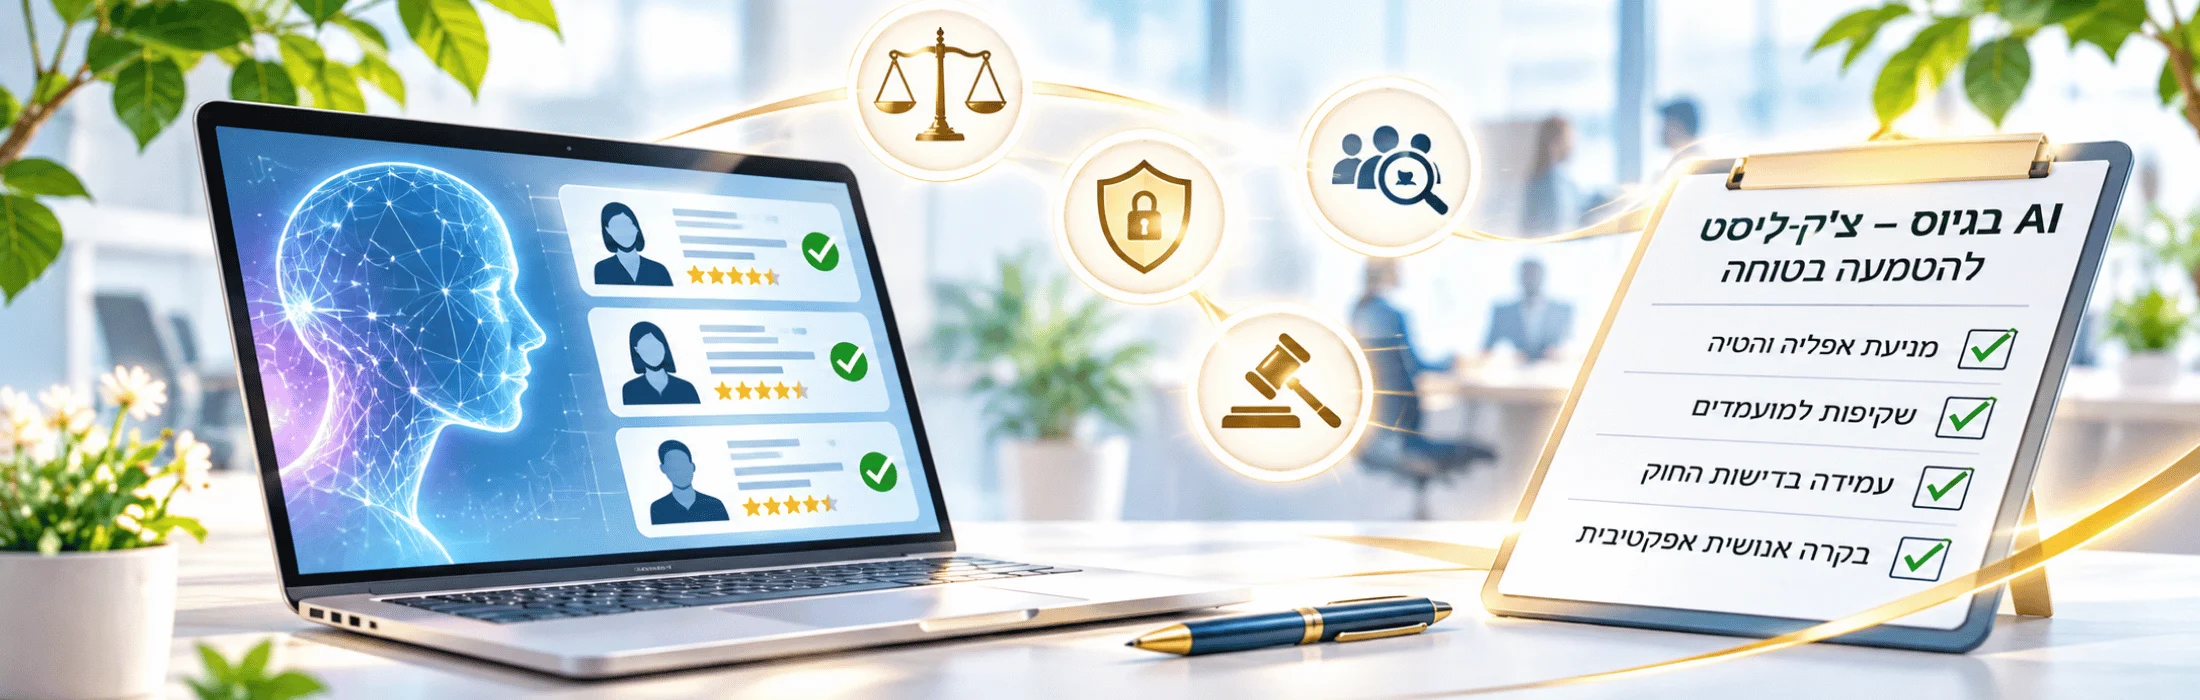
בינה מלאכותית בגיוס עובדים: סיכונים, פרטיות וציות לחוק | ESG
במאמר זהמהי בינה מלאכותית בגיוס, ולמה הרגולטורים מסווגים אותה כסיכון גבוהמפת הסיכונים: ארבעה צירים שכל ארגון צריך לנהלהטיה ואפליה: הסיכון המשפטי המרכזי של AI בגיוסחובת שקיפות בפני מועמדיםפרטיות המידע: תיקון 13 וטיוטת ההנחיה לבינה מלאכותיתבקרה אנושית: Human in the Loop שאינו חותמת גומיהזירה הבינלאומית: AI
מיזוג חברות והעברת עובדים: זכויות, רציפות העסקה ובקרת שכר
מחקר מקצועי | משאבי אנוש, דיני עבודה וניהול סיכונים מיזוג חברות והעברת עובדים: מה חייבים לבדוק לפני שינוי ארגוני? מיזוג חברות אינו מסתיים בחתימה על הסכם העסקה. מאחורי המהלך נמצאים עובדים, התחייבויות שכר, זכויות שנצברו, חוזים והחלטות ניהוליות. היערכות נכונה מאפשרת לצמצם חשיפות משפטיות, לשמור