פקיד השומה בחיפה החליט לפסול את ספריה של חברה לאחר שגילה כי תשלום של לקוחה בכרטיס אשראי לא נרשם
, אולם השופטת סברה שפקיד השומה פעל באופן טכני מבלי לבחון את הדברים כפי שהוא מחויב לעשות.בית המשפט המחוזי בחיפה קיבל את ערעורה שלחברה בנוגע לפסילת פנקסיה לשנת המס 2017. השופטת אורית וינשטיין ביטלה את החלטת פקיד שומה חיפה, לאחר שקבעה כי פעל בניגוד להנחיות חוזר פנימי של רשות המיסים, כשהחליט לפסול את ספריה של בעלת החנות על סמך מקרה אחד ללא בחינה כוללת של העניין.
ההחלטה על פסילת הספרים הגיעה בעקבות ביקורת שבה אנשי פקיד השומה הבחינו בכך שתשלום של לקוחה שקנתה בגד – "תקבול" בלשון המיסים" – שני תשלומים בכרטיס אשראי על סך כולל של 1,000 שקל לא נרשם בפנקסי העסק.
בשימוע אצל פקיד השומה, בעלת החנות סיפרה שהדבר כאשר היא לא היתה בחנות, וסיפרה כי העובדת שלה הלכה עם הלקוחה לתופרת שתסדר לה בגד, ולאחר מכן מיהרה אל אמה החולה בסרטן, וכך קרה שבאותו היום התקבול לא נרשם. אולם מיד בתום השימוע פקיד השומה החליט על פסילת הספרים.
בערעורה לבית המשפט, המערערת טענה כי לא היתה כל כוונה להעלים הכנסות, וכי רק בגלל מצבה של אמה של העובדת, ומשום שמיהרה לחזור לטפל בה, היא לא רשמה את התקבולים ששולמו בכרטיס אשראי.
אל בית המשפט היא הביאה לעדות גם את אותה עובדת וכן את יועצת המס שלה מזה 20 שנה, שתמכה בעמדתה.
פקיד השומה – המשיב בהליך – נצמד אל הוראת פקודת מס הכנסה שלפיה נישום שקיבל תקבול ולא רשם אותו בספריו (קופה או קבלה או פנקס למשל), "יראו את פנקסיו כבלתי קבילים, זולת אם שוכנע פקיד השומה כי היתה סיבה מספקת לאי הרישום".
לשקול היטב
התנאי הראשון – תקבול שלא נרשם – לא היה שנוי במחלוקת. המחלוקת נגעה לשאלה האם אכן לא היתה סיבה מספקת לאי הרישום. בהקשר זה פקיד השומה הפנה לפסקי דין שבהם נקבע כי תום לב של נישום או רשלנות של עובד מטעמו, אינם מובילים בהכרח לקיומה של "סיבה מספקת".
אלא שהשופטת וינשטיין הבהירה כי לפי חוזר מס הכנסה של רשות המיסים, פקיד השומה חייב לשקול היטב ולבחון כל מקרה לגופו. השופטת אף ציינה כי החוזר קובע כי הסמכות שניתנה לפקיד השומה – "מטרתה אינה להביא להכשלתו של הניאשום או להיותו חרד לדבר הרישום עד כדי כך שיעזוב כל דבר הנקרה בדרכו למען קיום מיידי של מצוות הרישום".
בנוסף, השופטת הבהירה כי על פי אותו חוזר, פקיד השומה צריך להפעיל שיקול דעת ולבדוק האם קיים חשד שהנישום ניסה להעלים מס, או שקיימת אצל הנישום שיטה לקויה של רישום תקבולים. הבדיקה צריכה להיות רחבה וכוללת, כלומר יש לבדוק את נתוני העסק של אותו נישום, את הנסיבות הכלליות והספציפיות של המקרה.
לאחר שניתחה את המקרה ושמעה את עדותו של סגן פקיד השומה, השופטת התרשמה כי המשיב קיבל החלטה לקונית ולא ביצע לפני כן בדיקה כוללת בהתאם להוראות החוזר, ולכן החליטה שאין מקום למסקנה שאליה הגיע בדבר פסילת הספרים, וראוי היה להסתפק באזהרה.
בהקשר זה השופטת הזכירה למשל פרט נוסף – שבביקורות קודמות מעולם לא התגלו ליקויים כלשהם בהתנהלות המערערת. בנסיבות העניין לא נפסקו הוצאות משפט.
לקריאת פסק הדין ע"מ 7270-04-18
- ב"כ המערערת: לא צוין
- ב"כ המשיב: עו"ד דנה ונדרוב
עו"ד איתי הכהן עוסק/ת ב- מיסים
** הכותב/ת לא ייצג/ה בתיק.

Shadow AI בארגון: העובדים משתמשים ב-AI ללא פיקוח ובקרה
AI · אבטחת מידע · דיני עבודה Shadow AI: העובדים שלכם כבר משתמשים בבינה מלאכותית. השאלה היא אם אתם יודעים במה בזמן שההנהלה דנה באסטרטגיית AI, העובדים כבר החליטו בעצמם. הם מדביקים הצעות מחיר לצ'טבוטים, מסכמים חוזים בכלים חינמיים ומעלים גיליונות שכר כדי "לסדר נוסחה".
סוכן AI מול עובד: השוואת עלויות, חיסכון ורווחיות לעסק ב-2026
AI ורווחיות · מחקר ומודל חישובי סוכן AI מול עובד: חשבון היחידה שאף אחד לא עושה עד הסוף ההבטחה נשמעת פשוטה: סוכן AI שעולה כמה אלפי שקלים בחודש יחליף עבודה של עובד שעולה פי כמה. בפועל, רוב החישובים שמוצגים להנהלות משווים את מחיר המנוי של
מס התלות בבעלים: איך תלות במנכ״ל פוגעת בשווי החברה ובצמיחה
אסטרטגיה והגדלת שווי · שיטת NLC מס התלות בבעלים: כמה שווי מאבדת חברה שכל ההחלטות עוברות דרך המנכ״ל יש חברות רווחיות, צומחות ומוכרות היטב בשוק, ובכל זאת כשמגיע רוכש או משקיע, ההצעה שעל השולחן נמוכה בהרבה ממה שהבעלים ציפה. ברוב המקרים הסיבה איננה במספרים. היא
שאלון בשלות הארגון שלכם ל AI
פתרונות אפקטיביים | מחקר ומדידה ניהולית שאלון מדד בשלות AI ארגונית בישראל גלו היכן הארגון שלכם נמצא במסע ה־AI וכיצד להאיץ צמיחה, פריון ויתרון תחרותי. התחילו עכשיו ← בית הקדמה השאלון תובנות מידע נוסף צור קשר עד כמה הארגון שלכם ערוך להפקת ערך עסקי מבינה
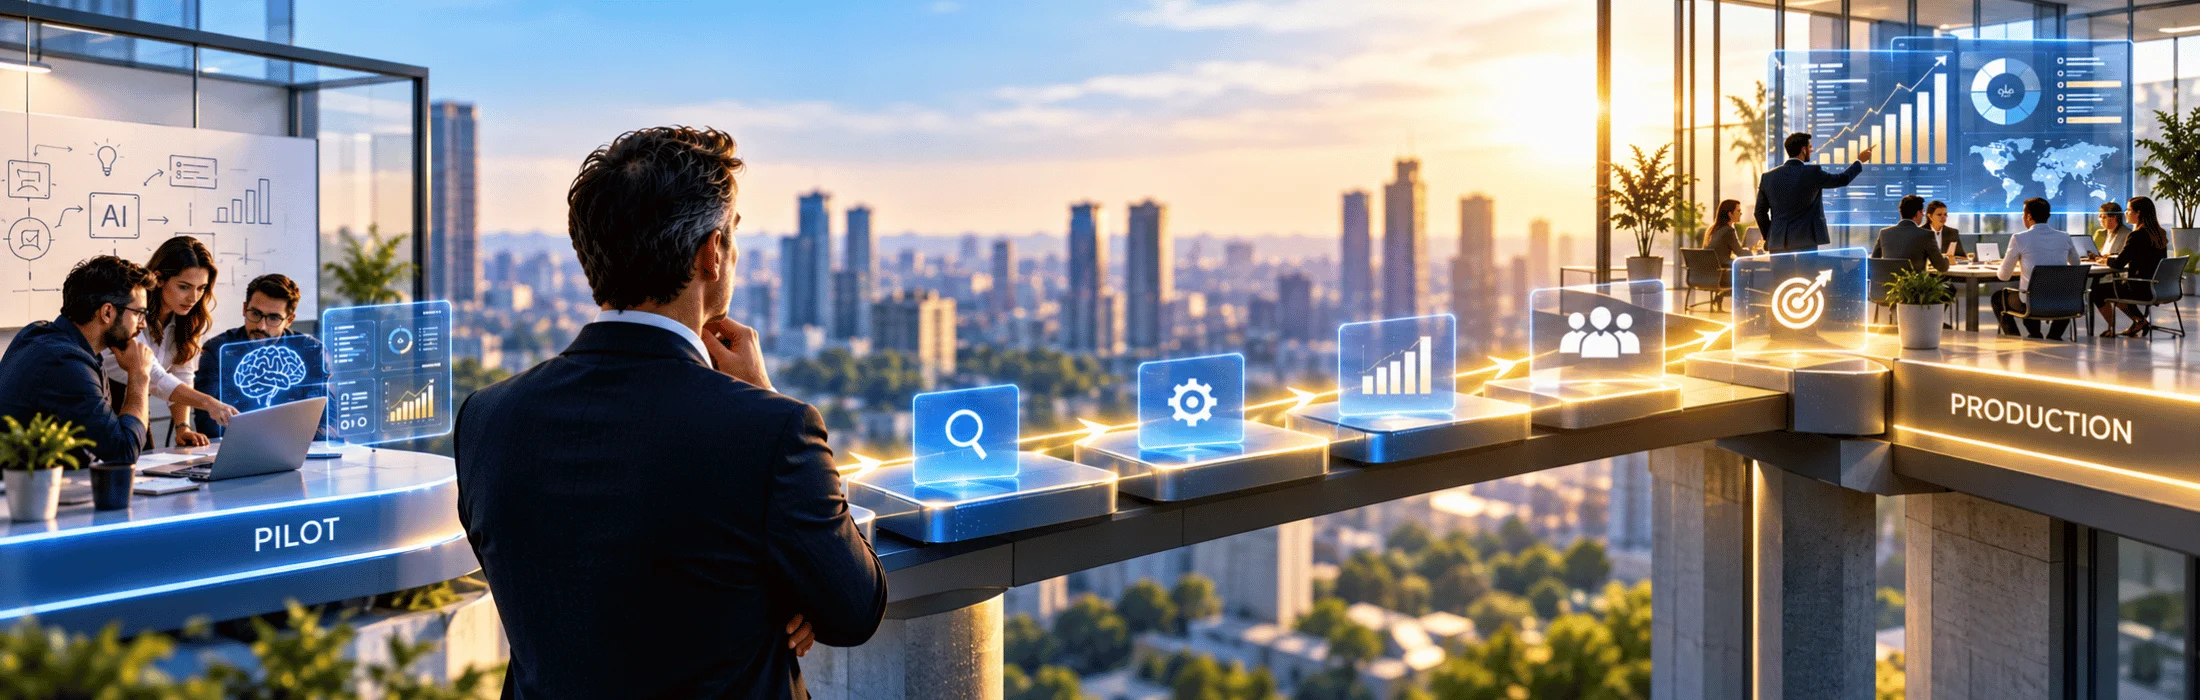
היום שאחרי הפיילוט – מדוע יוזמות AI מצליחות בניסוי ונכשלות בהטמעה?
אסטרטגיה ארגונית | AI | ניהול ביצועים היום שאחרי הפיילוט: מדוע יוזמות AI מצליחות בניסוי ונכשלות בהטמעה? המדריך למנכ"לים: איך הופכים ניסוי מוצלח בבינה מלאכותית למערכת תפעולית יציבה, מאומצת ורווחית. מדריך ניהולי מעשי תרשימים ומודלים תוכנית פעולה ל־90 יום מעודכן לאוקטובר 2026 01 / תמונת
הכנת חברה למכירה או לכניסת משקיע: תוכנית עבודה ל־12 חודשים להגדלת שווי החברה
הגדלת שווי · שיטת NLC רוב בעלי החברות מתחילים לחשוב על מכירה ביום שבו מגיעה פנייה מרוכש או ממשקיע. אבל השווי של החברה נקבע הרבה לפני כן – בשנה שבה היא מתכוננת, או לא מתכוננת, לרגע הזה. חברה שמגיעה לעסקה עם דוחות מסודרים, הנהלה עצמאית,


