נגב 2, איירפורט סיטי

03-539-5901

דף הבית » חדשות ועדכונים » עדכונים » עסקאות עם קרובים: זהירות מס לפניך

מאמרים חדשים

קטגוריות
ארכיונים
אוקטובר 2026
אבגדהוש
 123
45678910
11121314151617
18192021222324
25262728293031
פתרונות אפקטיביים

עסקאות עם קרובים: זהירות מס לפניך

עסקאות נדל״ן בין קרובים מביאות בחשבון פעמים רבות פטורים והקלות מס אך בהמשך עלולות להתברר כבעלות השלכות מס כבדות. חשוב להבין מהו ״קרוב״ ולהימנע ממצבים בהם העיסקה תוגדר כמלאכותית.

החוק קובע שניתן למכור נכס ללא תמורה (העברה במתנה) ל״קרוב״ בפטור ממס שבח. באשר למס רכישה, מקבל הנכס ישלם רק 1/3 ממס הרכישה שהיה משלם אילו קנה את הדירה בתמורה מלאה.

פטורים אלה הביאו למציאות בה שהעברת נכסים במתנה לאדם קרוב משמשת במקרים רבים מקלט מס. כך למשל, אם יש לאדם שתי דירות והוא מעוניין למכור אחת מהן, הוא לא יוכל לקבל פטור ממס שבח בגין דירה יחידה לפי חוק מיסוי מקרקעין. כדי לזכות בפטור האמור, עליו "להיפטר" מדירה אחת – זאת שלא רוצים למכור. לצורך כך ועל מנת לשמור על השליטה בדירה (להבדיל מהבעלות), הוא מעביר אותה במתנה לבנו. במצב זה הדירה נמצאת עדיין בשליטתו ובמקביל הוא מקבל פטור ממס שבח על המכירה.

כמובן שלא כל העסקאות בין קרובים נעשות במטרה לחמוק מרשויות המס וחלקן אמיתיות לגמרי. עסקה יכולה להיות לגיטימית למרות שיש בה גם מימד של חיסכון מס. על מנת להימנע מסיווג עסקה בין קרובים כעסקה מלאכותית שמטרתה הימנעות ממס חשוב לוודא שיש בבסיס העסקה טעם כלכלי, מסחרי, או מהותי אחר מלבד חיסכון המס.

הגדרה מצומצמת

חוק מיסוי מקרקעין מסמיך את מנהל מס שבח להתעלם מעסקה מלאכותית ולשום אותה על פי אופייה הכלכלי. המחוקק מודע לשימוש האפשרי בקרוב ככלי להתחמקות ממס ולכן הגדרת קרוב במס שבח וגם במס רכישה מצומצמת מאוד ובנוסף נקבעו תקופות צינון.

המחוקק הכניס במקרים שונים חסמים ובלמים לביצוע עסקות עם קרוב. יש לכך דוגמאות לרוב. כך למשל בעסקות התחדשות עירונית (תמ״א 38 ופינוי בינוי) הפטור וההקלות בפרויקט ניתנות לתא משפחתי בגין דירה אחת. אם לתא משפחתי יש יותר מדירה אחת בפרוייקט, הרי שבהעברת דירה אחת לקרוב, יוכל אותו תא משפחתי וגם הקרוב, לקבל פטור מס שבח והקלות כל אחד בגין דירה אחת. למעשה נוצר כאן מנגנון של שכפול פטורים באמצעות השימוש בקרוב. על מנת למנוע זאת, החוק מחייב את אותו קרוב שקיבל את הדירה, להמתין שנתיים עד שיוכל גם הוא להכנס לתחולת ההקלות של פינוי בינוי, או תמ"א 38 – וזאת בתנאי שהפרוייקט עדיין לא יצא לדרך.

דוגמה נוספת נמצאת בתיקון 50 לחוק המקנה זיכוי ממס שבח לנכס שנרכש בתקופה שבין 7.11.2001-31.12.2003. המטרה הייתה לעודד עסקות מקרקעין ולכן מי שרכש נכס בתקופה זו קיבל זיכוי ממס שבח במועד מכירת הנכס. זיכוי זה נמנע אם הנכס נרכש מקרוב ללא תמורה.

עוד דוגמה נמצאת בהוראה המתירה ניכוי הוצאות ריבית בשל הלוואה שנלקחה לרכישת נכס במועד חישוב השבח בעת מכירת הנכס. ניכוי זה נשלל אם ההלוואה נלקחה מקרוב.

מיהו קרוב?

לעניין מס שבח ההגדרה כוללת בון זוג, הורה, הורי הורה, צאצא, צאצאי בן זוג ובני זוגם של כל אחד מאלה, אח או אחות ובני זוגם. ״קרוב״ יכול להיות לא רק בשר ודם, אלא גם חברה שנמצאת בשליטת הנישום.

לצורך מס מכירה הגדרת קרוב שונה וכוללת בן זוג, לרבות מי שהיה בן זוג במשך ששה חדשים שקדמו למכירת זכות במקרקעין, הורה, צאצא, בן-זוגו של צאצא, אח ואחות.

כלומר, יתכן שבעסקה אחת, לצורך מס שבח יוגדר המוכר כ"קרוב", ואילו הרוכש לא יוגדר "קרוב".

במסגרת השוני בהגדרות בין מס שבח למס רכישה יתכנו עוד מספר "תקלות כאלו". ראוי להיות עירניים מאוד לדבר ולחשב על עלויות המס מראש.

תאגיד ״קרוב״

גם תאגיד שנמצא בשליטת אדם יכול להיות מוגדר כ"קרוב" לו. בבית המשפט המחוזי בחיפה עלתה לאחרונה הסוגיה הזו.

במקרה זה אישה מכרה את זכויותיה בנכס שקיבלה בירושה לחברה שהייתה בעבר בבעלותה וכיום היא מחזיקה בפחות מ-50% מהמניות, היינו לא מחזיקה ברוב המניות. היא ביקשה חישוב לינארי מוטב המאפשר הנחה משמעותית במס שבח. מנהל מיסוי מקרקעין חיפה טען שמדובר במכירה ל"קרוב" ולכן אין להעניק לה את ההטבה (בעת ביצוע המכירה החוק בהוראת שעה אסר חישוב ליניארי מוטב במכירה בין קרובים).

בית המשפט קיבל את עמדת מנהל המיסוי. הוא בחן את העובדות ופסק שיש למסות את העסקה על פי המהות הכלכלית שלה. בין היתר נקבע בפסק הדין כי שליטה יכולה להיות ישירה, או עקיפה ואין לבחון את השליטה בחברה רק על סמך מבחן כלכלי של אחוזי האחזקת המניות. בית המשפט קבע כי יש להעדיף מבחן מהותי איכותי: מה יכולת ההשפעה של בעל המניות על ניהול החברה ותפקודה.

בהמשך לכך קבע בית המשפט כי אף שלאישה היו פחות מ-50% מהמניות עדיין היה לה מספיק כח ויכולת להעביר החלטות בחברה או לחסום החלטות ולכוון תהליכים. מסיבות אלו ונוספות נקב כי יש לה שליטה בחברה, או לפחות שליטה עקיפה, והיא אינה זכאית להטבת המס.

המסקנה היא שבכל מקרה של עסקאות עם קרובים יש לבחון היטב את יחס הקרבה והאם אתם נכנסים להגדרת קרוב או שלא. יש לדברים השלכות על גובה המס שיוטל על העסקה ואלה עלולות להיות נכבדות מאוד.

* עו״ד ורו״ח יהושע (שוקי) ג׳אנה עוסק במיסוי נדל״ן

פורסם באתר פסק דין

עוד באותו נושא…

פתרונות אפקטיביים
בינה מלאכותית וטכנולוגיה

שאלון בשלות הארגון שלכם ל AI

פתרונות אפקטיביים | מחקר ומדידה ניהולית שאלון מדד בשלות AI ארגונית בישראל גלו היכן הארגון שלכם נמצא במסע ה־AI וכיצד להאיץ צמיחה, פריון ויתרון תחרותי. התחילו עכשיו ← בית הקדמה השאלון תובנות מידע נוסף צור קשר עד כמה הארגון שלכם ערוך להפקת ערך עסקי מבינה
קרא עוד »
פתרונות אפקטיביים
בינה מלאכותית וטכנולוגיה

היום שאחרי הפיילוט – מדוע יוזמות AI מצליחות בניסוי ונכשלות בהטמעה?

אסטרטגיה ארגונית | AI | ניהול ביצועים היום שאחרי הפיילוט: מדוע יוזמות AI מצליחות בניסוי ונכשלות בהטמעה? המדריך למנכ"לים: איך הופכים ניסוי מוצלח בבינה מלאכותית למערכת תפעולית יציבה, מאומצת ורווחית. מדריך ניהולי מעשי תרשימים ומודלים תוכנית פעולה ל־90 יום מעודכן לאוקטובר 2026 01 / תמונת
קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

הכנת חברה למכירה או לכניסת משקיע: תוכנית עבודה ל־12 חודשים להגדלת שווי החברה

הגדלת שווי · שיטת NLC רוב בעלי החברות מתחילים לחשוב על מכירה ביום שבו מגיעה פנייה מרוכש או ממשקיע. אבל השווי של החברה נקבע הרבה לפני כן – בשנה שבה היא מתכוננת, או לא מתכוננת, לרגע הזה. חברה שמגיעה לעסקה עם דוחות מסודרים, הנהלה עצמאית,
קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

זכיינות, רישוי ושותפויות: המדריך לצמיחה עסקית חכמה ורווחית

מנועי צמיחה · שיטת NLC רוב החברות צומחות באותה דרך: עוד לקוחות, עוד פרויקטים ועוד עובדים. אבל לחברות רבות יש נכס שהן כמעט אינן מנצלות – הידע, השיטה והמותג שבנו לאורך שנים. זכיינות, רישוי ושותפויות אסטרטגיות מאפשרים להפוך את הנכס הזה למקור הכנסה נוסף. אחרים
קרא עוד »
פתרונות אפקטיביים
המדריך למנכ"לים: הגדלת הכנסות והקטנת הוצאות

התייעלות עסקית: משכר ורכש ועד תמחור ואוטומציה

הגדלת רווחיות אינה מתחילה בקיצוץ רוחבי של הוצאות, אלא בזיהוי המקומות שבהם כסף, זמן וכוח אדם אינם מייצרים מספיק ערך. המאמר מציג גישה מערכתית לשיפור השורה התחתונה באמצעות בקרת שכר והוצאות מעסיק, איתור תשלומי יתר וטעויות, בדיקת ספקים והסכמים, ניהול מכרזים ומשא ומתן, התייעלות ברכש, שיפור תמחור ורווחיות, ניתוח תהליכים וכוח אדם, שיפור תזרים וגבייה, בניית תקציב ותחזית וצמצום שעות עבודה באמצעות אוטומציה.
קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

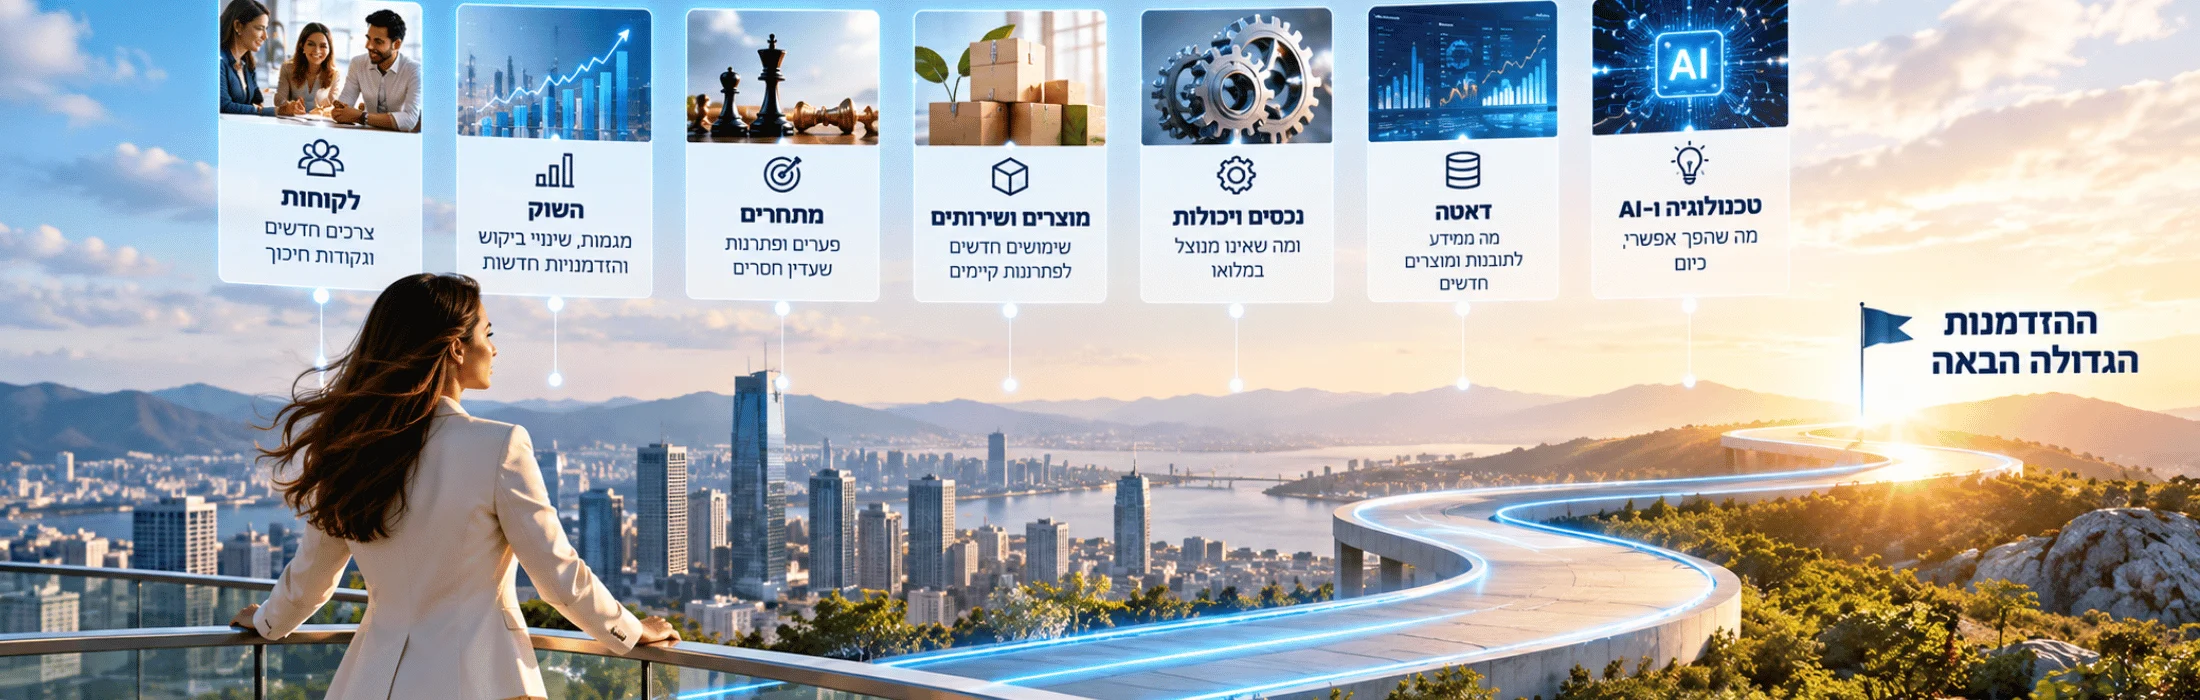
מזהים את ההזדמנות הגדולה הבאה: כך בונים מנוע צמיחה חדש

ההזדמנות העסקית הגדולה הבאה לא מתחילה בהכרח ברעיון חדש. היא יכולה להסתתר בצורך של לקוחות שעדיין אינו מקבל מענה, בנכס שאינו מנוצל, בדאטה שכבר קיים בחברה, בשוק חדש, בשיתוף פעולה או ביכולת חדשה שמאפשרת AI. המאמר מציג מתודולוגיה לזיהוי, דירוג ובדיקת הזדמנויות — משבע עדשות החיפוש ועד להפיכת ההזדמנות למנוע צמיחה שניתן למדוד וליישם.

קרא עוד »
Facebook
Twitter
LinkedIn
WhatsApp
Pinterest
Print
Email

תוכן עניינים