




נגב 2, איירפורט סיטי

03-539-5901

דף הבית » עדכונים, פרסומים, חקיקה, פסקי דין » פסקי דין » בימ"ש ביטל עיצום כספי שהטילה הממונה על שוק ההון: טעתה בפירוש החוק

מאמרים חדשים

קטגוריות
ארכיונים
אוקטובר 2026
א ב ג ד ה ו ש
 123
45678910
11121314151617
18192021222324
25262728293031
פתרונות אפקטיביים

בימ"ש ביטל עיצום כספי שהטילה הממונה על שוק ההון: טעתה בפירוש החוק

מתי מותר לממונה על שוק ההון לקנוס עסק בשל הצבת תנאים להעברת כספים לקופת גמל?

פסק דין ראשון בסוגיה ניתן לפני מספר ימים והבהיר לממונה: עלייך להיצמד ללשון החוק.  

בפברואר השנה החליטה הממונה להטיל על החברה עיצום כספי של 787,500 שקל בשל הפרת חוק הפיקוח על קופות גמל. ההחלטה התבססה על תלונה שהגיעה לממונה על-ידי עובד של חברת IT בשם NESS A.T, בה נטען כי החברה עיכבה את העברת כספי הגמל שלו לקופה שביקש.

יש לך חברה? כדאי שתהיה לך גם עזרה משפטית

עורך דין ליווי עסקי

הממונה, ששמעה את עמדת החברה, דחתה את טענותיה כי לא עברה על החוק משום שכלל לא התנתה את העברת הכספים לקופת הגמל שביקש העובד, אלא רק הודיעה לו שייקח לה קצת זמן כיוון שעליה להיערך לכך תפעולית, ועובדה שהכספים הועברו במלואם בחלוף מספר חודשים.

הממונה קבעה כי מעשי החברה שללו מהעובד את זכותו לבחור חיסכון פנסיוני והפכו אותו ללקוח שבוי, והתנהלות כזו עשויה לפגוע בתחרות בשוק החיסכון הפנסיוני.

אלא שהחברה סברה שלא עברה על החוק. לטענתה, היא לכל היותר עיכבה את הכספים – ועל כך לא רשאית הממונה להטיל עליה עיצום. משכך, היא הגישה ערעור לבית משפט השלום בירושלים וביקשה לבטל את החלטת הממונה.

החברה טענה כי כלל לא התנתה את העברת כספי העובד לקופת הגמל שביקש ומעולם לא הציבה בפניו תנאי שלפיו הכספים יופקדו רק אם יסכים להעבירם לקופה מסוימת. משכך, היא לא הפרה את הוראות חוק הפיקוח על קופות גמל כלל וכלל.

גם החלטת הממונה לא כוללת שום קביעה כי הציבה תנאי כזה, לעמדתה. למעשה, היא מלכתחילה הודיעה לעובד שהכספים יעברו לקופת הגמל שביקש אחרי שתשלים את ההיערכות הדרושה לשם כך. על כן, גם אם אפשר לומר שעיכבה את כספיו שלא בצדק, לא ניתן לקבוע כי התנתה את העברתם בתנאי כלשהו.

לסיכום טענה החברה כי החלטת הממונה שגויה ואינה מבוססת על העובדות בשטח. לעמדתה, הממונה ניסתה להשתמש במקרה שלה "למען יראו וייראו" ולכן ניתנה מטעמים זרים.

מנגד, הממונה ביקשה שלא להתערב בהחלטתה. לעמדתה, העובדה שהחברה לא העבירה את הכספים מיד לאחר שהעובד ביקש זאת, מעידה על כך שהתנתה את זכותו להחליט היכן יופקדו.

הממונה ביקשה לדחות את טענת החברה שהייתה זקוקה כיוון שלטענתה היה לה מספיק זמן להיערך לכך – החוק נחקק כבר ב-2005. היא גם הפנתה לכך שהמערערת לא הסבירה מה בדיוק כללה ההיערכות שלה. הממונה הכחישה כי הטילה את העיצום כדי להעביר מסר למעסיקים אחרים ואף טענה כי בית המשפט לא אמור להתערב בשיקול דעתה. 

עברית פשוטה

השופטת תמר בר-אשר צבן חלקה על הממונה. השופטת בחנה לפני-ולפנים את הוראת החוק והגיעה למסקנה שיש לפרש אותה בצורה מאוד מצומצמת, במיוחד משום שיש לה השלכות פליליות. במצב כזה, יש להיצמד ללשון הוראת החוק ולא למתוח את הפרשנות שלה "אל מעבר לפירוש שלשון החוק יכולה לסבול", קבעה.

"החוק אומר בעברית פשוטה, כי אסור למעסיק להציב לעובד תנאי אשר על-פי זכותו של העובד על-פי החוק 'לבחור, בכל עת, קופת גמל' מוגבלת לקופה מסוימת". תנאי כזה, המערערת לא הציבה מעולם, הבהירה השופטת. כל חטאה היה בשיהוי, כאשר לאורך כל הדרך הודיעה לעובד כי תיענה לבקשתו בהקדם האפשרי.

משכך השופטת קיבלה את הערעור וביטלה את העיצום.

  • ב"כ המערערת: עו"ד תומר רייף, עו"ד תום אפלשטיין (משרד זיסמן, אהרוני, גייר ושות')
  • ב"כ המשיבה: עו"ד משה וילינגר (פרקליטות מחוז ירושלים – אזרחי)

* עו"ד חגי נתן ממשרד פרייז ברהב ושות' עוסק בליווי עסקי, מימון חברות וליווי מיזמי סטראטאפ

** הכותב לא ייצג בתיק

*** המידע המוצג במאמר זה הוא מידע כללי בלבד, ואין בו כדי להוות ייעוץ ו/ או חוות דעת משפטית. המחבר ו/או המערכת אינם נושאים באחריות כלשהי כלפי הקוראים, ואלה נדרשים לקבל עצה מקצועית לפני כל פעולה המסתמכת על הדברים האמורים.

פורסם באתר פסק דין

פתרונות אפקטיביים
המדריך למנכ"לים: הגדלת הכנסות והקטנת הוצאות

התייעלות עסקית: משכר ורכש ועד תמחור ואוטומציה

הגדלת רווחיות אינה מתחילה בקיצוץ רוחבי של הוצאות, אלא בזיהוי המקומות שבהם כסף, זמן וכוח אדם אינם מייצרים מספיק ערך. המאמר מציג גישה מערכתית לשיפור השורה התחתונה באמצעות בקרת שכר והוצאות מעסיק, איתור תשלומי יתר וטעויות, בדיקת ספקים והסכמים, ניהול מכרזים ומשא ומתן, התייעלות ברכש, שיפור תמחור ורווחיות, ניתוח תהליכים וכוח אדם, שיפור תזרים וגבייה, בניית תקציב ותחזית וצמצום שעות עבודה באמצעות אוטומציה.

קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

מזהים את ההזדמנות הגדולה הבאה: כך בונים מנוע צמיחה חדש

ההזדמנות העסקית הגדולה הבאה לא מתחילה בהכרח ברעיון חדש. היא יכולה להסתתר בצורך של לקוחות שעדיין אינו מקבל מענה, בנכס שאינו מנוצל, בדאטה שכבר קיים בחברה, בשוק חדש, בשיתוף פעולה או ביכולת חדשה שמאפשרת AI. המאמר מציג מתודולוגיה לזיהוי, דירוג ובדיקת הזדמנויות — משבע עדשות החיפוש ועד להפיכת ההזדמנות למנוע צמיחה שניתן למדוד וליישם.

קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

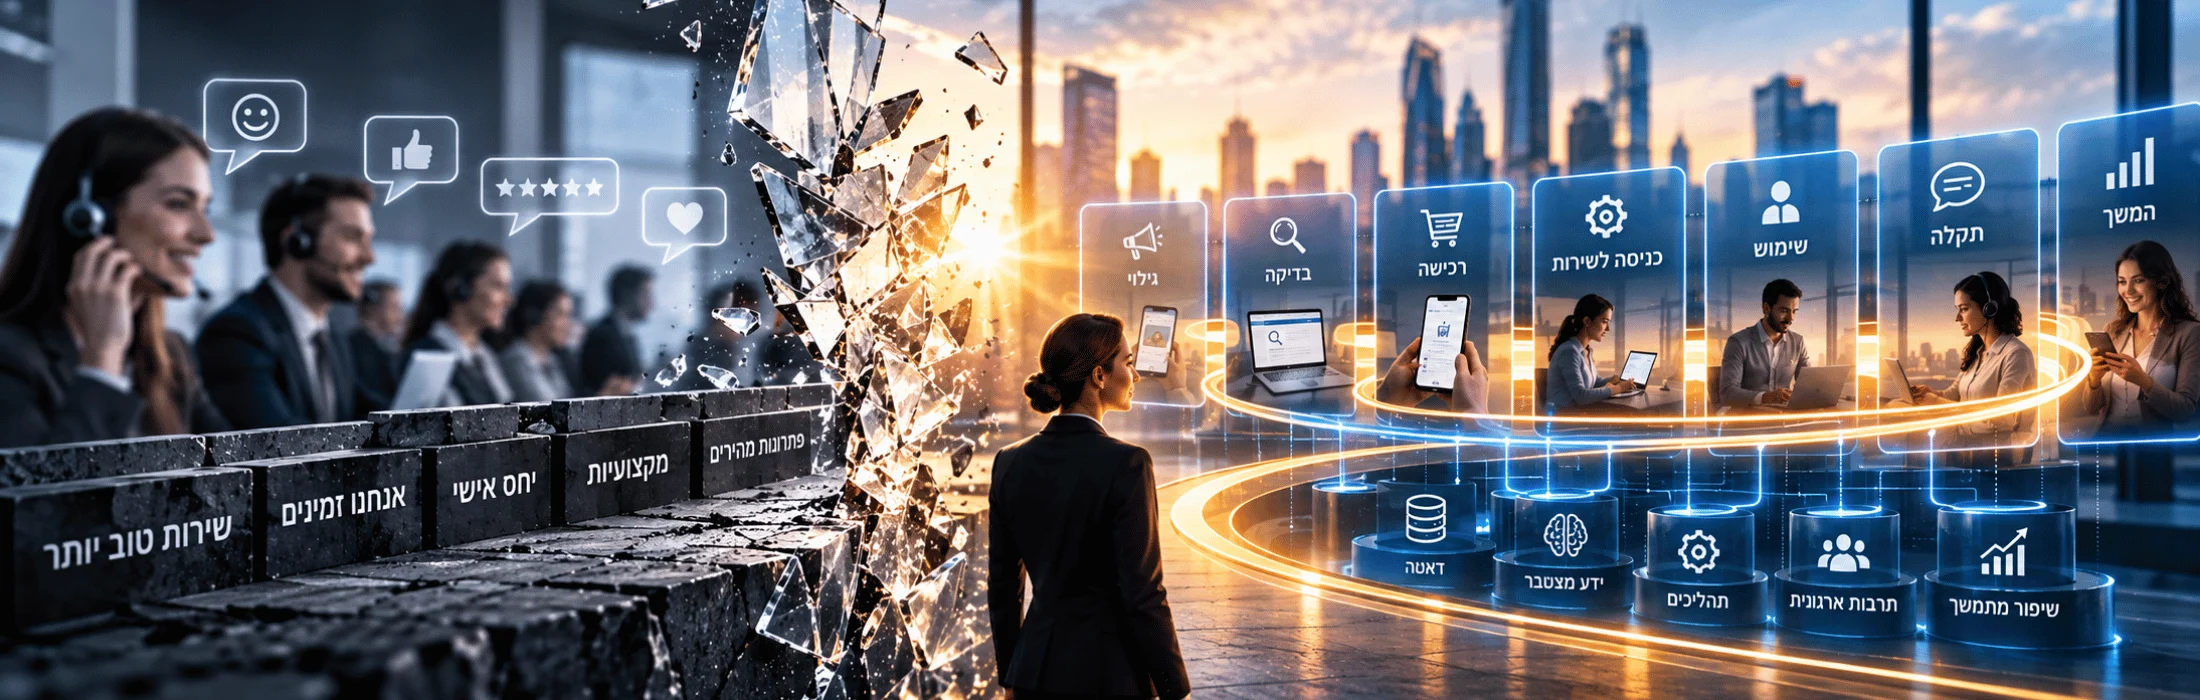
היתרון שנעלם: 7 סימנים שהחפיר העסקי שלכם נשחק ואיך מזהים אותם בזמן

היתרון התחרותי של העסק אינו נשאר מוגן לנצח. המאמר מציג 7 סימנים שהחפיר העסקי נשחק — החל מעלייה ברגישות למחיר וכניסת מתחרים חדשים, דרך קיצור זמן החיקוי ועד להפיכת יכולות שבעבר היו ייחודיות לסטנדרט ענפי. בנוסף, המאמר כולל מדד שחיקת חפיר אינטראקטיבי, מדדי התרעה מוקדמת וצעדים לבניית היתרון התחרותי הבא לפני שהיתרון הקיים נעלם.
קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

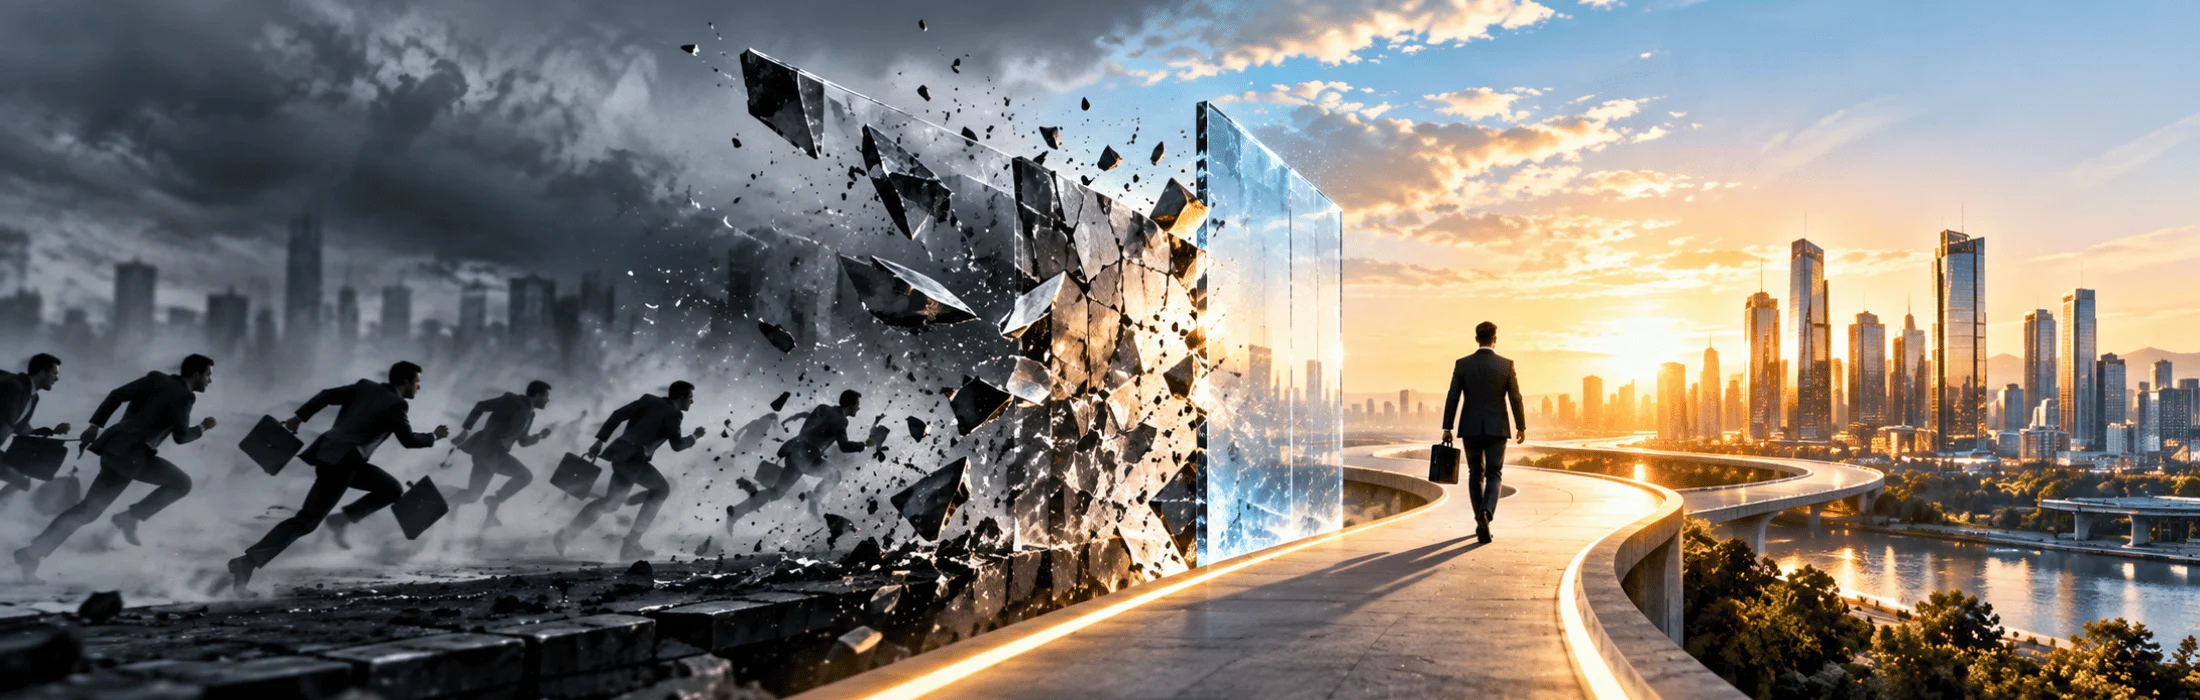
מלכודת הבידול: מתי שירות טוב הופך לחפיר עסקי ויתרון תחרותי

"מלכודת הבידול: למה 'אנחנו נותנים שירות טוב יותר' אינו יתרון תחרותי" בוחן את הפער בין הבטחת שירות שיווקית לבין חפיר עסקי אמיתי. המאמר מסביר כיצד חוויית לקוח, מסע לקוח, דאטה, ידע מצטבר, מתודולוגיה ותהליכים ארגוניים יכולים להתחבר למערכת שקשה יותר למתחרים לחקות. בנוסף, המאמר כולל שאלון אינטראקטיבי לבדיקת חפיר השירות ומציע דרך מעשית להפוך שירות איכותי מיתרון נקודתי ליכולת ארגונית מצטברת.
קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

מדד החפיר העסקי: עד כמה באמת קשה למתחרים להעתיק את העסק שלכם?

מדד החפיר העסקי בוחן עד כמה היתרון של העסק באמת קשה לחיקוי. המאמר מציג שמונה שכבות הגנה אסטרטגיות — מומחיות, לקוחות וקהילה, דאטה, טכנולוגיה, מתודולוגיה, הפצה, מותג ושותפויות — ומסביר כיצד להפוך יתרון נקודתי לנכס מצטבר. בנוסף, שאלון אינטראקטיבי מחשב ציון חפיר עסקי 0–100, מזהה נקודות חולשה ומציע כיוונים מעשיים לחיזוק היתרון התחרותי לאורך זמן.
קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

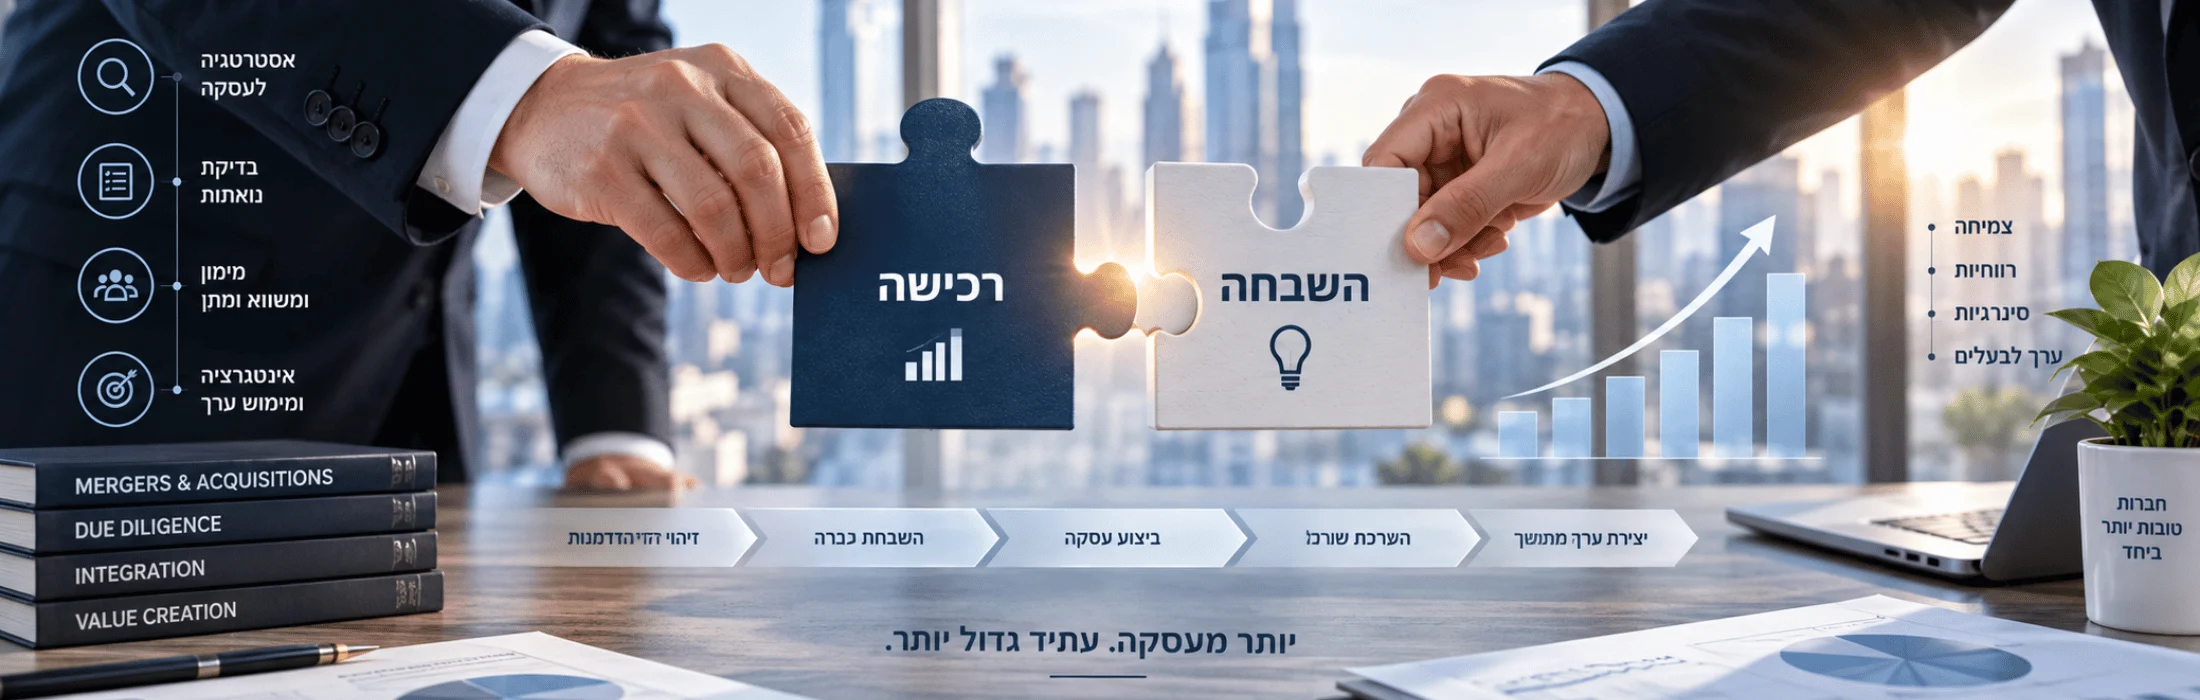
מיזוגים, רכישות והשבחת חברות

מחיר הרכישה אינו בהכרח השווי הכלכלי של העסקה. המאמר מציג גישה מעשית לבחינת מיזוגים, רכישות והשבחת חברות דרך Deal Thesis, בדיקת נאותות, איכות הרווח, סינרגיות, עלויות אינטגרציה והשבחה לאחר הרכישה. בנוסף משולב M&A Value Bridge אינטראקטיבי, הממחיש כיצד עוברים משווי החברה כעסק עצמאי לערך שהיא עשויה לייצר עבור רוכש מסוים – ומהו הפער בין הערך הזה למחיר העסקה.

קרא עוד »
Facebook
Twitter
LinkedIn
WhatsApp
Pinterest
Print
Email

תוכן עניינים