




בעלי מקצוע רבים עורכים פגישות בבתי קפה. האם כספים שהם מוציאים בפגישות כאלה יכולות להוות הוצאה מוכרת לצורך ניכוי מס?
בעלי עסקים רבים שאין להם משרד, מקיימים פגישות עם לקוחות בבית קפה. חברת "משרד בקפה" הקימה בתחילת השנה מיזם שמטרתו לספק מענה לעניין זה. החברה התקשרה בהסכמים עם עשרות בתי קפה ועם לקוחות פוטנציאליים (בעלי מקצוע שאין להם משרד), ומהווה מעין מתווך המחבר בין בתי הקפה לבין העצמאיים.
אפליקציה שפיתחה החברה מאפשרת להירשם ולטעון אותה בכסף. בדרך זו, כאשר מגיע לקוח לבית הקפה ומופעלת האפליקציה, מכוח הסכמי ההתקשרות בין שלושת הצדדים – המבקשת, הלקוח ובית הקפה – מתבצעת עסקה המבקשת שבה בית הקפה מקבל תשלום עבור השירותים שהעניק ללקוח, והחברה מוציאה ללקוח שתי חשבוניות מס: האחת בסך של כ-60% מהתשלום לבית הקפה – חשבונית זו מוגדרת כתמורה בעד שירותי משרד; חשבונית שניה בסך של כ-40% מהתשלום לבית הקפה – חשבונית זו מוגדרת כתמורה בעד המזון והמשקאות שצרך הלקוח.
על פי טענות החברה, ההוצאה שבחשבונית הראשונה מותרת בניכוי, ואילו ההוצאה שאינה מותרת בניכוי גלומה בחשבונית השניה בלבד.
במסגרת "המרצת פתיחה" שהגישה בבית המשפט המחוזי בלוד, ביקשה החברה להצהיר כי הוצאות המזון והמשקאות מותרות גם הן בניכוי לפי פקודת מס הכנסה וחוק המע"מ. במילים אחרות החברה ביקשה לקבוע שמדובר ב"הוצאה מוכרת" לצרכי מס.
יש לציין כי החברה ביקשה לתקן את בקשתה לסעד ההצהרתי, כך שלא יתייחס לאופן החלוקה של ההוצאות ביחס של 60/40, אלא רק לשאלה העקרונית בדבר היתכנות המנגנון העקרוני שייסדה.
החברה פתחה בהליך לאחר שבכנס יועצי מס שנערך באילת, מנהל רשות המיסים התייחס למיזם שלה, ולפי פרסום בעיתונות אמר שמדובר בפיצול אסור שהרשות אינה מתכוונת להסכים לו.
בין היתר, החברה טענה כי כתוצאה מפרסום זה, לקוחות ובתי קפה רבים ביטלו את ההתקשרות עמה.
להכיר בהוצאות האמיתיות
השופט אבי גורמן אמנם דחה את הבקשה, אך לא מסיבות מהותיות, ותוך שהדגיש כי מדובר בשאלה חשובה שצריך להכריע בה.
ראשית, השופט הבהיר כי מחלוקות בענייני מיסים צריכיות להתברר בהליכי שומה. תחילה יש להגיש דו"ח לפקיד השומה של הרשות, שבוחנת את העובדות ומחליטה אם לקבל את עמדת הנישום או לא. לאחר מכן הנישום זכאי להגיש השגה לרשות. רק לאחר שני שלבים אלה, במידת הצורך ניתן לערער לבית המשפט, כך שהמחלוקת תגיע לפתחו רק לאחר בירור מקיף של התמונה העובדתית והמשפטית.
במקרה זה המרצת הפתיחה הוגשה לפני שנערכו הליכי שומה של ממש. במצב זה השופט סבר שאין לדלג על הליכי השומה, בטרם רשות המיסים גיבשה עמדתה ברורה בעניין.
כמו כן, השופט הבהיר שלמעשה בין הצדדים אין יריבות, שכן החברה מהווה מעין צד שלישי, ומי שצריך להגיש את הבקשה הוא הנישומים עצמם – אותם לקוחות של החברה, בעלי מקצוע שתוצאת המס לכאן או לכאן תחול עליהם.
ואולם, למרות דחיית הבקשה השופט הדגיש שהוא "רואה חשיבות בסוגיה בה שמה לעצמה המבקשת מטרה לטפל: הכרה במלוא הוצאות ניהול העסק שיש לבעלי עסקים שאין ברשותם משרד. בעידן המודרני וכתוצאה משינויים טכנולוגיים, יש כיום יותר בעלי עסקים מסוג זה משבעבר, ואין בעיני ספק כי ראוי, עד כמה שניתן, כי מערכת המס תנסה לעצב את דיניה באופן המכיר במלוא ההוצאות האמיתיות שהיו לנישומים אלה".
- ב"כ המבקשת: עו"ד איתן אסנפי, עו"ד דורון לוי, עו"ד שירה רייך
- ב"כ המשיבה: עו"ד גלית פואה
עו"ד גילה בן זאב עוסק/ת ב- מיסים
** הכותב/ת לא ייצג/ה בתיק.

התייעלות עסקית: משכר ורכש ועד תמחור ואוטומציה
הגדלת רווחיות אינה מתחילה בקיצוץ רוחבי של הוצאות, אלא בזיהוי המקומות שבהם כסף, זמן וכוח אדם אינם מייצרים מספיק ערך. המאמר מציג גישה מערכתית לשיפור השורה התחתונה באמצעות בקרת שכר והוצאות מעסיק, איתור תשלומי יתר וטעויות, בדיקת ספקים והסכמים, ניהול מכרזים ומשא ומתן, התייעלות ברכש, שיפור תמחור ורווחיות, ניתוח תהליכים וכוח אדם, שיפור תזרים וגבייה, בניית תקציב ותחזית וצמצום שעות עבודה באמצעות אוטומציה.

מזהים את ההזדמנות הגדולה הבאה: כך בונים מנוע צמיחה חדש
ההזדמנות העסקית הגדולה הבאה לא מתחילה בהכרח ברעיון חדש. היא יכולה להסתתר בצורך של לקוחות שעדיין אינו מקבל מענה, בנכס שאינו מנוצל, בדאטה שכבר קיים בחברה, בשוק חדש, בשיתוף פעולה או ביכולת חדשה שמאפשרת AI. המאמר מציג מתודולוגיה לזיהוי, דירוג ובדיקת הזדמנויות — משבע עדשות החיפוש ועד להפיכת ההזדמנות למנוע צמיחה שניתן למדוד וליישם.

היתרון שנעלם: 7 סימנים שהחפיר העסקי שלכם נשחק ואיך מזהים אותם בזמן
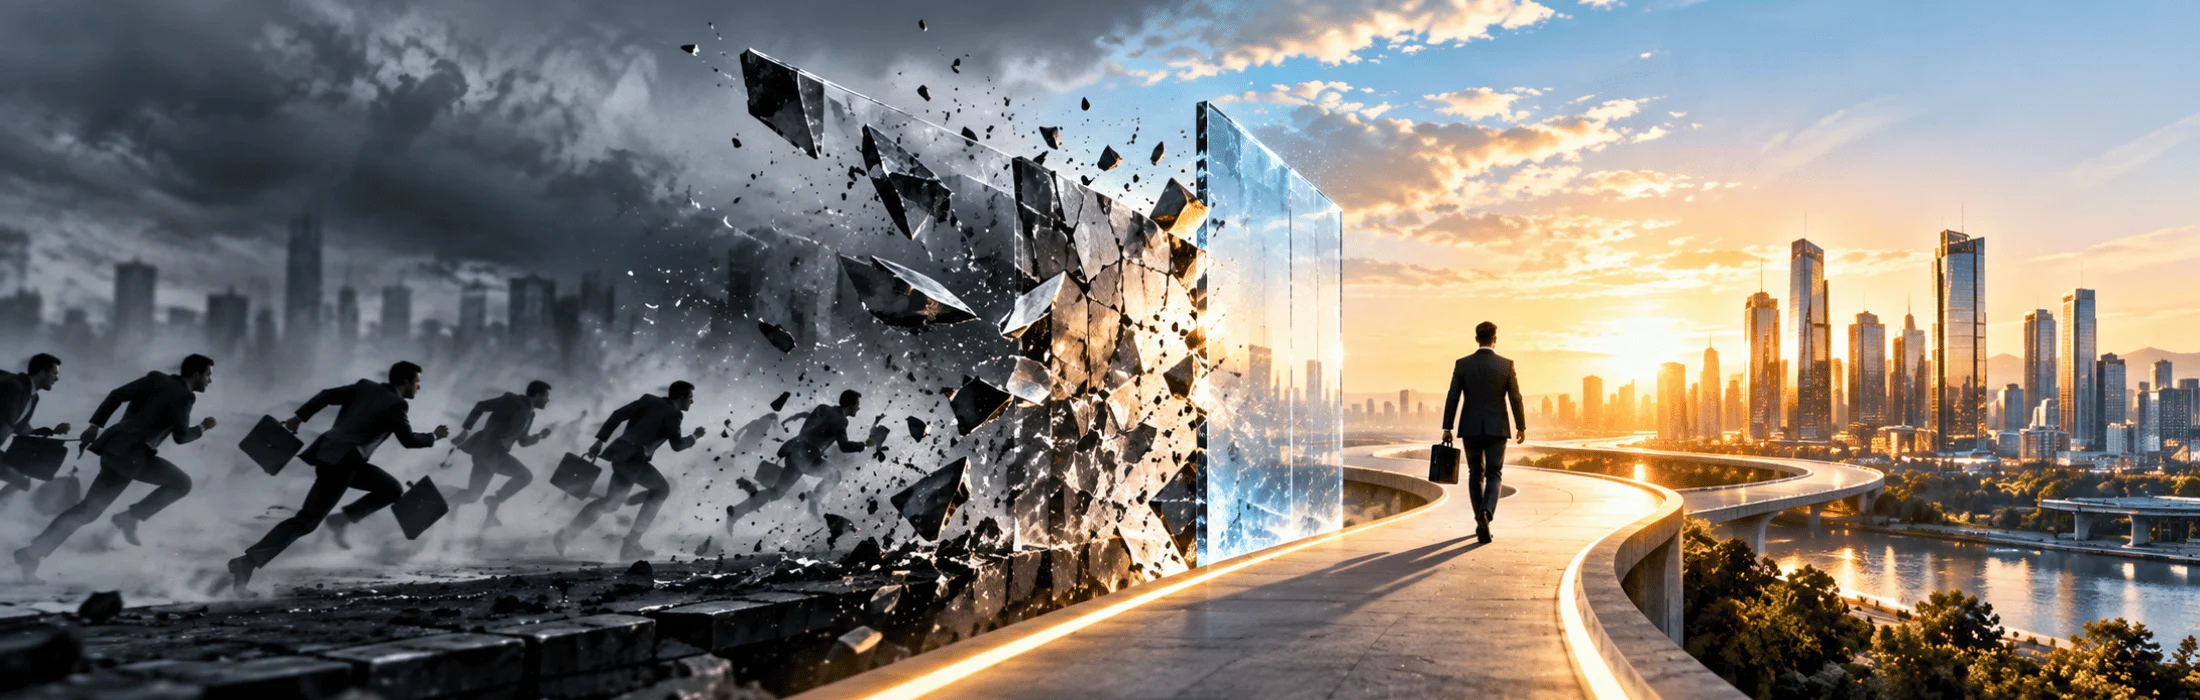
היתרון התחרותי של העסק אינו נשאר מוגן לנצח. המאמר מציג 7 סימנים שהחפיר העסקי נשחק — החל מעלייה ברגישות למחיר וכניסת מתחרים חדשים, דרך קיצור זמן החיקוי ועד להפיכת יכולות שבעבר היו ייחודיות לסטנדרט ענפי. בנוסף, המאמר כולל מדד שחיקת חפיר אינטראקטיבי, מדדי התרעה מוקדמת וצעדים לבניית היתרון התחרותי הבא לפני שהיתרון הקיים נעלם.
מלכודת הבידול: מתי שירות טוב הופך לחפיר עסקי ויתרון תחרותי
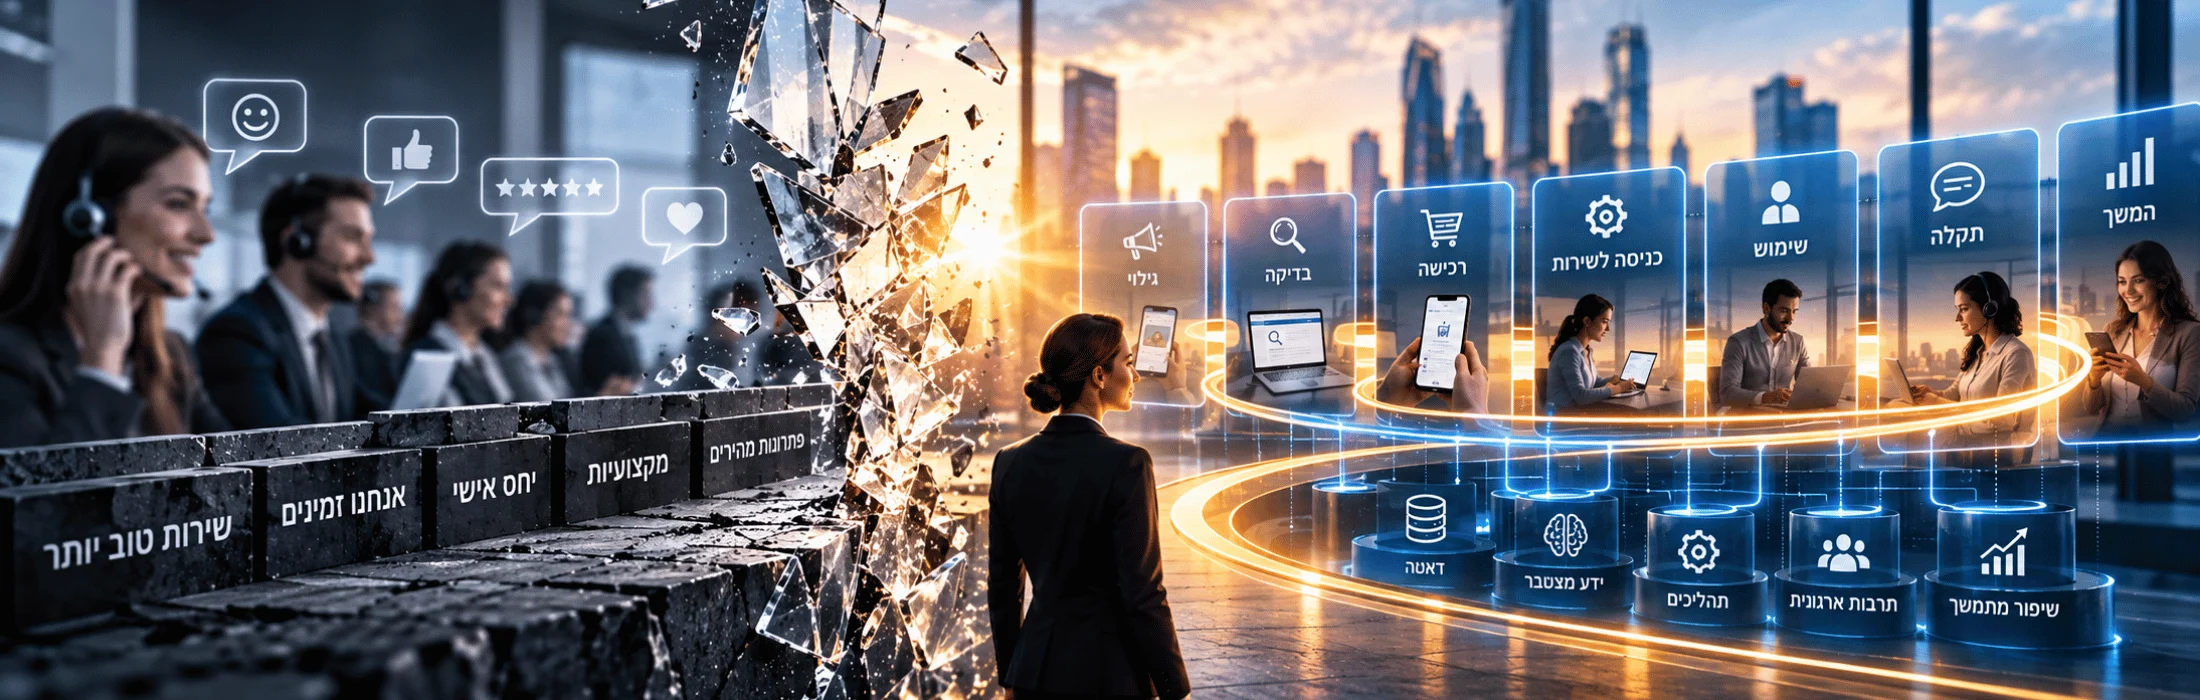
"מלכודת הבידול: למה 'אנחנו נותנים שירות טוב יותר' אינו יתרון תחרותי" בוחן את הפער בין הבטחת שירות שיווקית לבין חפיר עסקי אמיתי. המאמר מסביר כיצד חוויית לקוח, מסע לקוח, דאטה, ידע מצטבר, מתודולוגיה ותהליכים ארגוניים יכולים להתחבר למערכת שקשה יותר למתחרים לחקות. בנוסף, המאמר כולל שאלון אינטראקטיבי לבדיקת חפיר השירות ומציע דרך מעשית להפוך שירות איכותי מיתרון נקודתי ליכולת ארגונית מצטברת.
מדד החפיר העסקי: עד כמה באמת קשה למתחרים להעתיק את העסק שלכם?
מדד החפיר העסקי בוחן עד כמה היתרון של העסק באמת קשה לחיקוי. המאמר מציג שמונה שכבות הגנה אסטרטגיות — מומחיות, לקוחות וקהילה, דאטה, טכנולוגיה, מתודולוגיה, הפצה, מותג ושותפויות — ומסביר כיצד להפוך יתרון נקודתי לנכס מצטבר. בנוסף, שאלון אינטראקטיבי מחשב ציון חפיר עסקי 0–100, מזהה נקודות חולשה ומציע כיוונים מעשיים לחיזוק היתרון התחרותי לאורך זמן.
מיזוגים, רכישות והשבחת חברות
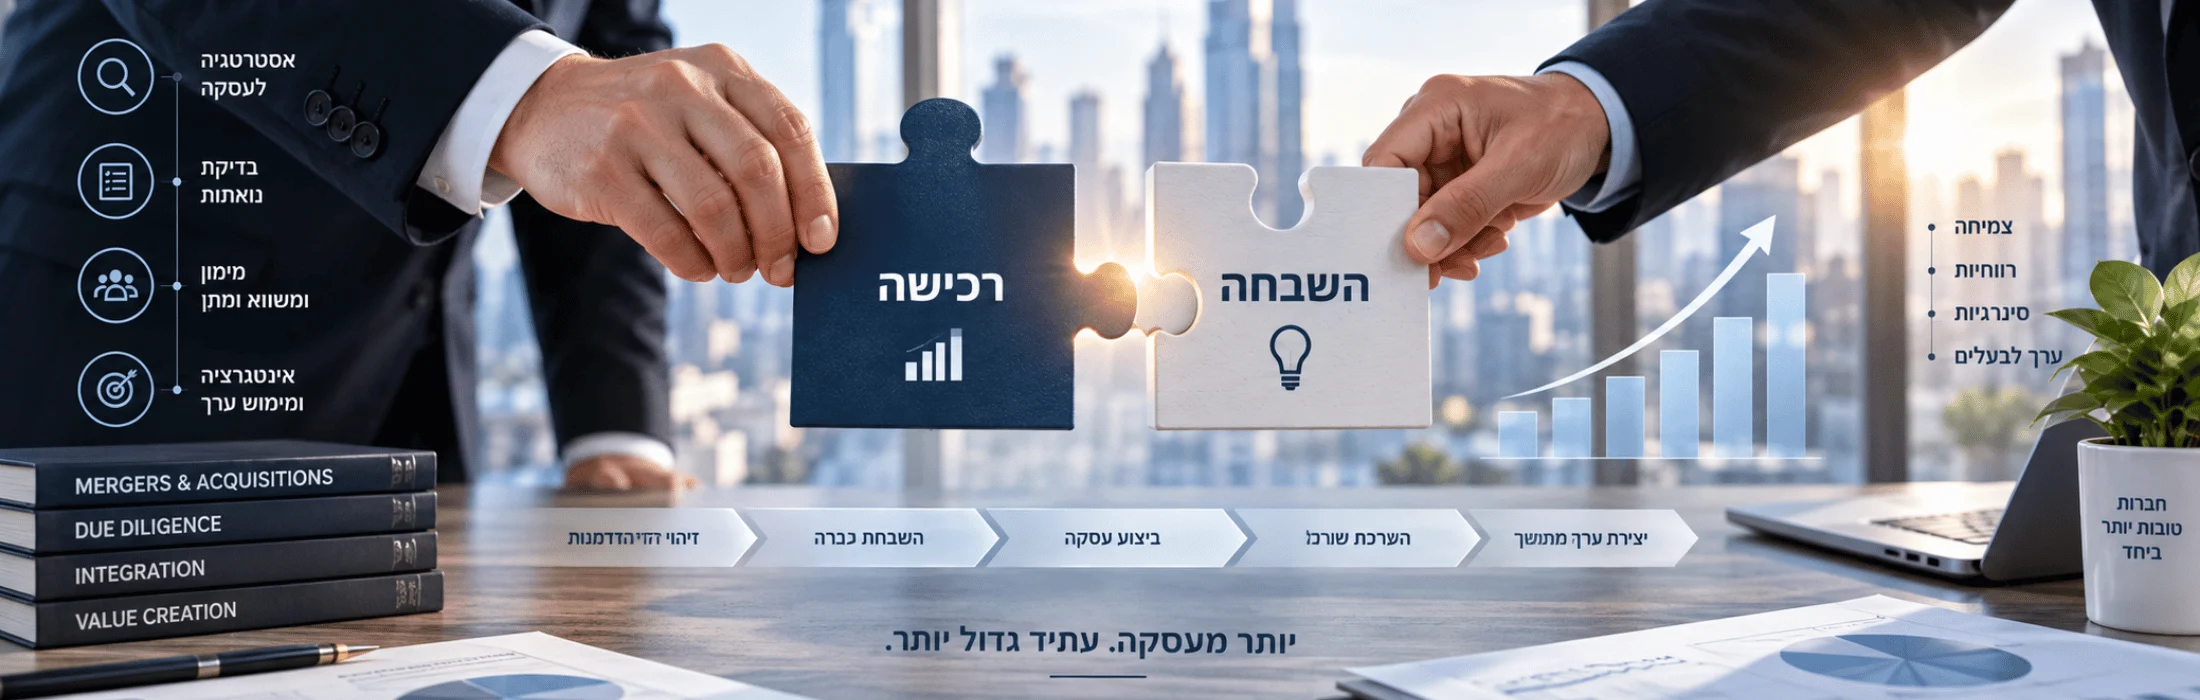
מחיר הרכישה אינו בהכרח השווי הכלכלי של העסקה. המאמר מציג גישה מעשית לבחינת מיזוגים, רכישות והשבחת חברות דרך Deal Thesis, בדיקת נאותות, איכות הרווח, סינרגיות, עלויות אינטגרציה והשבחה לאחר הרכישה. בנוסף משולב M&A Value Bridge אינטראקטיבי, הממחיש כיצד עוברים משווי החברה כעסק עצמאי לערך שהיא עשויה לייצר עבור רוכש מסוים – ומהו הפער בין הערך הזה למחיר העסקה.