
המחזור גדל, המכירות בשיא, מצבת העובדים מתרחבת והחברה מטפלת ביותר לקוחות. לכאורה, זה בדיוק מה שאמור לקרות בחברה בצמיחה. אלא שאז מסתכלים על השורה התחתונה ומגלים תופעה מטרידה: הרווח אינו גדל בקצב ההכנסות, ולעיתים שיעור הרווח אפילו יורד.
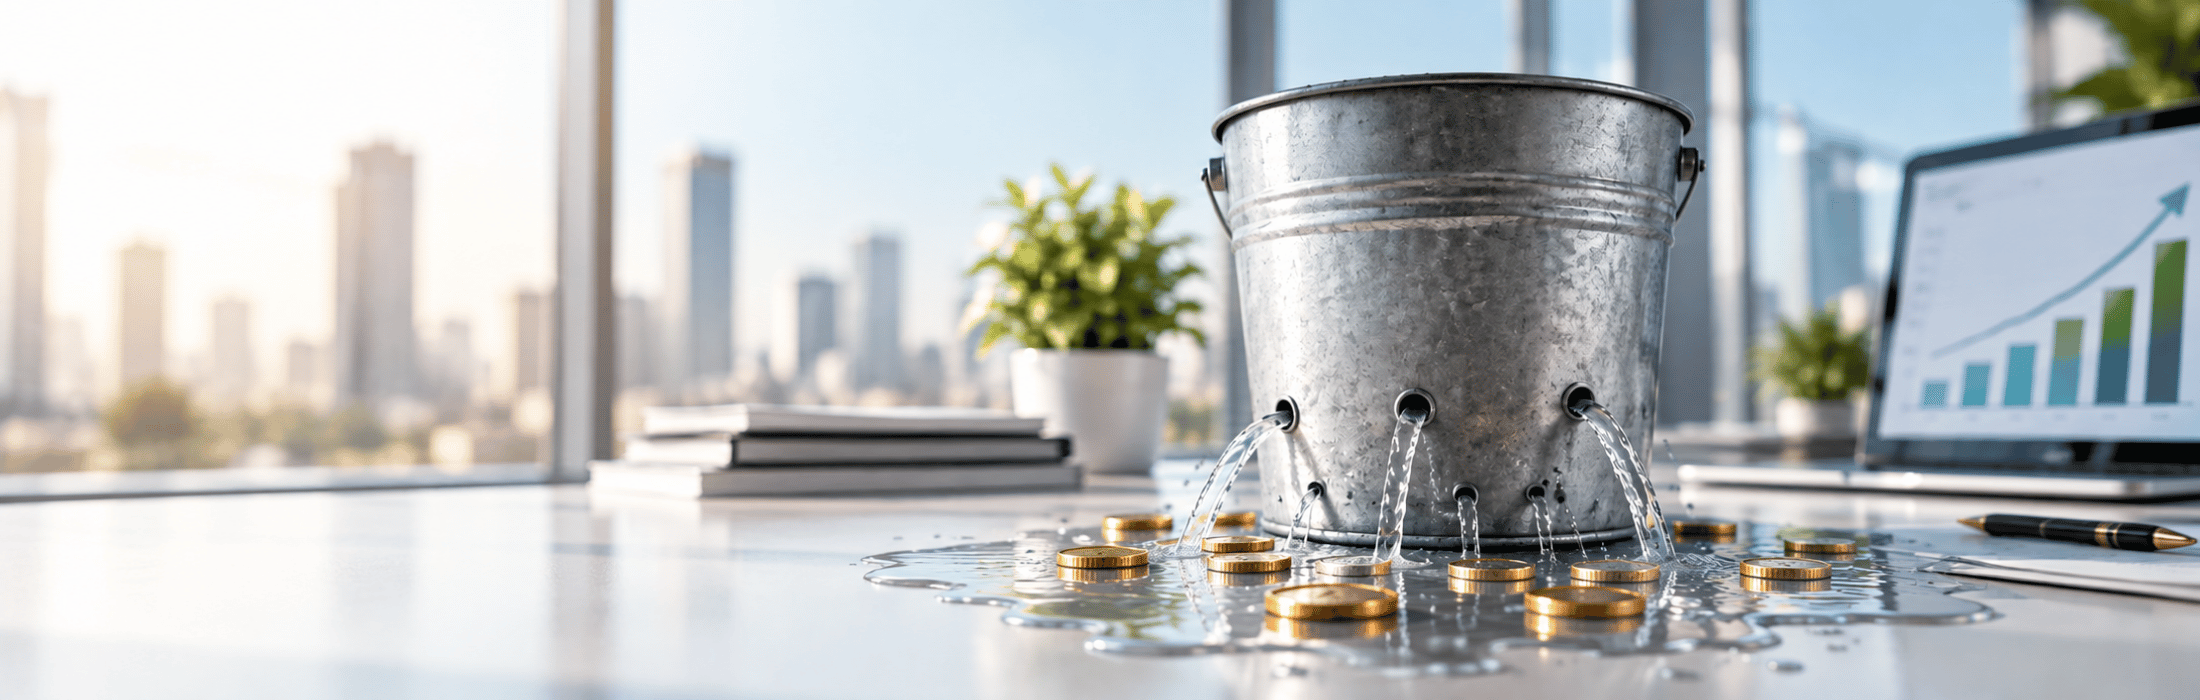
במקרים רבים הבעיה אינה חוסר במכירות. הבעיה היא שהארגון מאבד חלק מהערך הכלכלי שנוצר בין רגע המכירה לבין השורה התחתונה. הנחות, חריגות תמחור, לקוחות יקרים לשירות, שעות עבודה שלא תומחרו, רכש לא יעיל, מלאי עודף ותהליכים מסורבלים מצטברים יחד לדליפות רווח.
מטרת המאמר היא להציג מסגרת אבחון מעשית: מדד דליפות הרווח של החברה. במקום לשאול רק כיצד לקצץ בהוצאות, המדד בוחן היכן בתוך מנגנון הצמיחה עצמו החברה מאבדת רווח.
צמיחה בהכנסות אינה בהכרח צמיחה ברווח
אחת הטעויות הניהוליות הנפוצות היא שימוש במחזור כמדד המרכזי להצלחת הצמיחה. הכנסות הן כמובן נתון חשוב, אך הן מספרות רק חלק מהסיפור.
נניח שחברה הגדילה את ההכנסות מ־50 מיליון שקל ל־65 מיליון שקל. מדובר בצמיחה של 30%. אלא שבאותה שנה היא גייסה עובדים נוספים, הגדילה מלאי, העניקה יותר הנחות, ספגה עליית מחירי ספקים והרחיבה את מערך השירות.
אם הרווח התפעולי עלה רק מעט, החברה אמנם גדולה יותר, אך היא אינה בהכרח חזקה יותר.
מחקרי OECD על חברות שצמחו במהירות מראים כי קיים קשר בין צמיחה, פריון ורווחיות, אך הרווחיות אינה תוצאה אוטומטית של הגדלת הפעילות. נדרשת יכולת ארגונית להפוך את הצמיחה לפריון ולערך כלכלי.
בדוגמה זו ההכנסות גדלו ב־30%, בעוד שהרווח גדל ב־6% בלבד. הפער הוא נקודת הפתיחה לבדיקת דליפות הרווח.
מהי דליפת רווח?
דליפת רווח היא מצב שבו פעילות עסקית מייצרת הכנסה, אך חלק מהערך הכלכלי אובד עקב תנאים מסחריים, עלויות נסתרות, חריגות או תהליכים שאינם מנוהלים בצורה מספקת.
בניגוד להוצאה ברורה שמופיעה בדוח, דליפה אינה תמיד נראית כ"שורה". היא יכולה להיות מפוזרת בין מחלקות ומערכות שונות.
מחלקת המכירות רואה עסקה של מיליון שקל. התפעול רואה מאות שעות עבודה. הרכש רואה הזמנות דחופות. הכספים רואים אשראי ל־120 יום. השירות רואה עשרות פניות נוספות. רק כאשר מחברים את המידע מתברר מה הייתה הרווחיות האמיתית של העסקה.
תרשים 2: מסלול ההכנסה – מהמכירה ועד לרווח שנשאר בפועל
מדד דליפות הרווח: עשרת המקומות שצריך לבדוק
המדד המוצע בוחן עשרה מוקדים. בכל מוקד יש לבחון גם את היקף הדליפה וגם את היכולת של הארגון לשלוט בה.
תרשים 3: עשרת מוקדי האבחון של מדד דליפות הרווח
1. תמחור: המחיר במחירון אינו המחיר שהחברה מקבלת
הפער הראשון נוצר לעיתים כבר ברגע המכירה. לחברה יכול להיות מחירון מסודר, אך המחיר האפקטיבי בפועל נמוך בהרבה.
הנחות, בונוסים, משלוחים ללא חיוב, אשראי ארוך, שירותים נלווים והרחבת היקף העבודה יכולים להפחית את מחיר העסקה האמיתי.
לכן אין די בבדיקת מחיר המחירון. צריך למדוד את ה־Pocket Price: כמה כסף נשאר בפועל לאחר כלל ההטבות והוויתורים.
מחקרי NBER בתחום התמחור מדגישים עד כמה מידע על ביקוש והתנהגות לקוחות משפיע על החלטות מחיר ועל הרווחיות.
להעמקה בנושא ניתן לקרוא גם את המאמר: טעויות בתמחור שמקטינות רווח .
2. הנחות: כשהחריג הופך למדיניות
הנחה אינה בהכרח בעיה. היא יכולה להיות כלי מסחרי מצוין כאשר היא ניתנת בתמורה לערך: התחייבות לכמות, חוזה ארוך יותר, תשלום מהיר או הרחבת סל השירותים.
הבעיה מתחילה כאשר ההנחה נועדה בעיקר לסגור את העסקה.
אם אנשי המכירות נמדדים בעיקר על מחזור, הם עלולים לקבל החלטה רציונלית מבחינתם אך לא מבחינת החברה: לסגור עסקה גדולה גם במחיר של שחיקת המרווח.
כדאי למדוד שיעור הנחה ממוצע, שיעור הנחות חריגות, פיזור בין אנשי מכירות והנחות לפי לקוח ומוצר.
3. לקוחות: לקוח גדול יכול להיות לקוח לא רווחי
ארגונים רבים יודעים מי הם עשרת הלקוחות הגדולים שלהם. פחות חברות יודעות מי הם עשרת הלקוחות הרווחיים ביותר.
הפער הזה משמעותי.
לקוח גדול עשוי לקבל הנחה גבוהה, לדרוש התאמות, תמיכה, משלוחים מיוחדים ואשראי ארוך. לקוח קטן יותר עשוי לקנות מוצר סטנדרטי ולשלם בזמן.
לכן יש לחשב Cost to Serve ולבחון תרומה אמיתית של כל לקוח.
באתר פתרונות אפקטיביים קיים מדריך נפרד בנושא ניהול תיק לקוחות אסטרטגי , הכולל ניתוח רווחיות ו־Cost to Serve.
4. מוצרים ושירותים: מחזור גבוה אינו מבטיח תרומה גבוהה
מוצר יכול להוביל במכירות ולהיות חלש ברווחיות.
ייתכן שהוא דורש מלאי גדול, יוצר החזרות, מחייב התקנה, צורך תמיכה רבה או כולל עלויות עקיפות שאינן מיוחסות אליו.
בחברות שירותים אותה בעיה מופיעה בפרויקטים. פרויקט שתומחר ל־500 שעות והסתיים לאחר 750 שעות אינו אותו פרויקט מבחינה כלכלית.
הפתרון הוא ניתוח רווחיות ברמת מוצר, שירות ופרויקט, ולא רק ברמת החברה.
5. שעות עבודה: העלות שלא נכנסה להצעת המחיר
בחברות שירותים, ייעוץ, טכנולוגיה והנדסה, זמן העובדים הוא אחד מחומרי הגלם המרכזיים.
אלא שחלק ניכר ממנו אינו מתומחר.
פגישה נוספת, תיקון, שינוי דרישה, המתנה לאישור, שיחת תמיכה ועבודה חוזרת נראים קטנים בנפרד. לאורך מאות פרויקטים הם הופכים לסכום משמעותי.
צריך להשוות באופן שוטף בין שעות מתוכננות לשעות בפועל ולזהות דפוסים חוזרים.
6. מלאי: כסף שעומד על המדף
מלאי הוא נכס חשבונאי, אך מבחינה ניהולית הוא גם כסף שהחברה כבר שילמה ועדיין לא הפכה בחזרה למזומן.
מלאי עודף יוצר עלויות אחסון, ביטוח, התיישנות ופחת. מנגד, מלאי נמוך מדי עלול לגרום לחוסרים ולאובדן מכירות.
לכן המטרה אינה "להקטין מלאי בכל מחיר", אלא לבנות רמת מלאי המתאימה לביקוש, לזמני האספקה ולרמת הסיכון.
יש למדוד ימי מלאי, סבבי מלאי, מלאי איטי, מלאי מת וחוסרים.
7. רכש: מחיר יחידה נמוך אינו תמיד עלות נמוכה
ספק שמציע מחיר נמוך יותר יכול להיות יקר יותר לחברה.
זמני אספקה, איכות, תנאי תשלום, כמויות מינימום, עלויות הובלה, פחת ותדירות תקלות משפיעים על העלות הכוללת.
לכן כדאי להשתמש ב־Total Cost of Ownership ולא לבחון רק את מחיר הרכישה.
בנוסף, יש לבדוק האם הארגון באמת משתמש בהסכמים שנחתמו. רכישות מחוץ להסכם והזמנות דחופות יכולות למחוק חלק מהחיסכון שהושג במשא ומתן.
8. תהליכים: הארגון גדל, אבל שיטת העבודה נשארה קטנה
תהליך ידני יכול להיות יעיל בחברה של עשרה עובדים ולהפוך לבעיה בחברה של מאה עובדים.
הזנת נתונים כפולה, אישורים ידניים, העברת קבצים במייל, מעקב באקסל וחיפוש מידע בין מערכות הם סימנים לכך שהפעילות גדלה מהר יותר מהתשתית.
OECD מצביע על קשר בין אימוץ דיגיטלי לבין פריון, אך גם מדגיש שהטכנולוגיה לבדה אינה מספיקה. נדרשים כישורים ניהוליים, מבנה ארגוני ותהליכים משלימים.
מחקרי OECD על AI מצביעים באותו כיוון: חברות בעלות יכולות ניהוליות, תשתיות וכישורים משלימים מסוגלות להפיק ערך גבוה יותר מאימוץ AI.
9. חוזים: רווחיות מסתתרת גם באותיות הקטנות
שתי עסקאות יכולות להציג אותו מחיר ולהיות שונות לחלוטין מבחינת הרווח.
אשראי של 30 יום לעומת 120 יום, SLA שונה, אחריות מורחבת, קנסות, עלויות שילוח והצמדות משפיעים ישירות על הכלכלה של ההתקשרות.
לכן ניתוח רווחיות צריך לכלול את התנאים המסחריים ולא רק את מחיר העסקה.
להעמקה ניתן לקרוא: אופטימיזציית חוזים – הגדלת רווחיות והפחתת סיכונים .
10. הון חוזר: חברה יכולה להיות רווחית ולהרגיש שאין כסף
צמיחה מהירה צורכת מזומן.
החברה קונה מלאי לפני שהיא מוכרת אותו, משלמת שכר לפני שהלקוח משלם ונותנת אשראי כדי לתמוך במכירות.
לכן חברה יכולה לדווח על רווח ובמקביל להתמודד עם לחץ תזרימי.
ככל שהמחזור גדל, צריך לבחון כמה הון נוסף נדרש כדי לממן כל שקל של צמיחה.
טבלת אבחון: איפה הרווח נעלם?
| מוקד | מה צריך למדוד | סימן אזהרה | פעולה מומלצת |
|---|---|---|---|
| תמחור | מחיר נטו לעסקה | פער גדל ממחיר היעד | בדיקת Pocket Price |
| הנחות | שיעור הנחה ממוצע | עלייה ללא הצדקה עסקית | מדרג סמכויות |
| לקוחות | Cost to Serve | לקוחות גדולים ברווחיות נמוכה | ניתוח רווחיות לקוח |
| מוצרים | תרומה נטו | מחזור גבוה, מרווח נמוך | ניתוח פורטפוליו |
| עבודה | שעות מתוכננות מול בפועל | חריגות קבועות | עדכון Scope ותמחור |
| מלאי | ימי מלאי וסבב | מלאי איטי או מת | אופטימיזציה לפי קטגוריה |
| רכש | Total Cost | חריגות והזמנות דחופות | בקרת ספקים והסכמים |
| תהליכים | עלות וזמן לפעולה | עבודה ידנית חוזרת | אוטומציה ושינוי תהליך |
| חוזים | עלות תנאים מסחריים | SLA ואשראי חריגים | אופטימיזציית תנאים |
| הון חוזר | ימי לקוחות, ספקים ומלאי | צמיחה עם לחץ תזרימי | שיפור מחזור המזומן |
איך מחשבים מדד דליפות רווח לחברה?
כדי להפוך את הבדיקה לכלי ניהולי אפשר להעניק לכל אחד מעשרת התחומים ציון בין 1 ל־5.
שליטה גבוהה
פער קטן
דורש טיפול
דליפה משמעותית
חשיפה גבוהה
הציון לבדו אינו מספיק. צריך להוסיף לכל תחום את החשיפה הכספית הפוטנציאלית.
לדוגמה, תחום שקיבל ציון 5 אך מייצג חשיפה שנתית של 100 אלף שקל עשוי להיות פחות דחוף מתחום שקיבל ציון 3 ומייצג פוטנציאל של שני מיליון שקל.
לאחר מכן מדרגים את הפעולות לפי שלושה משתנים: השפעה כספית, מהירות מימוש ומורכבות יישום.
לא מתחילים בקיצוץ – מתחילים בתעדוף
המטרה של המדד אינה להוציא הנחיה רוחבית לקיצוץ של 10%.
קיצוץ רוחבי הוא פעולה קלה למדידה, אך הוא עלול לפגוע דווקא במקומות שמייצרים את הצמיחה העתידית.
הגישה הנכונה היא לזהות הוצאות שאינן מייצרות ערך, לצד הכנסות שאינן מייצרות מספיק רווח.
במילים אחרות, חברה לא צריכה לשאול רק איפה אפשר להוציא פחות. היא צריכה לשאול איפה אפשר לקבל יותר ערך מהמשאבים שכבר קיימים.
כיצד AI יכול לעזור לזהות דליפות רווח?
אחת ההזדמנויות המשמעותיות של AI בארגון היא היכולת לנתח כמויות גדולות של מידע ולזהות חריגות ודפוסים במהירות.
מערכת יכולה לזהות עסקאות שבהן ניתנה הנחה חריגה, לקוחות שעלות השירות שלהם עולה, פרויקטים החורגים מתקציב השעות או מוצרים שבהם המרווח נשחק.
אפשר גם לחבר נתוני CRM, ERP, רכש ושירות ולייצר תמונת רווחיות מפורטת יותר.
עם זאת, AI אינו מתקן מודל עסקי חלש באופן אוטומטי.
OECD מדגיש כי ההשפעה של AI על פריון תלויה גם בהשקעות משלימות בכישורים, ניהול ותשתיות ארגוניות.
לכן השלב הראשון הוא להגדיר היטב מה החברה רוצה למדוד. רק אחר כך נכון להפעיל טכנולוגיה.
דשבורד המנכ"ל: שבעה נתונים שחייבים להופיע יחד
תוכנית 90 יום לסגירת דליפות הרווח
בימים 1–30 בונים שקיפות. מרכזים נתונים על תמחור, הנחות, לקוחות, מוצרים, שעות עבודה, מלאי, רכש וחוזים.
בימים 31–60 מדרגים את הדליפות. בוחרים שלושה עד חמישה תחומים בעלי ההשפעה הכלכלית הגבוהה ביותר.
בימים 61–90 עוברים לביצוע: שינוי מחיר, עדכון מדיניות הנחות, משא ומתן עם ספקים, שינוי Scope, אוטומציה או שינוי תנאי התקשרות.
לאחר מכן מדד דליפות הרווח צריך להפוך לחלק משגרת ההנהלה.
במקום לשאול בסוף הרבעון "למה הרווחיות ירדה?", ניתן לזהות את הדליפה מוקדם יותר ולפעול לפני שהיא הופכת לבעיה שנתית.
המטרה אינה רק לגדול. המטרה היא לשפר את איכות הצמיחה
צמיחה היא מנוע חשוב, אך לא כל צמיחה משביחה את החברה באותה מידה.
חברה יכולה להגדיל מכירות ולהיות מורכבת יותר, עמוסה יותר ותלויה יותר בהון חוזר. מנגד, חברה יכולה להגדיל את הרווחיות, הפריון והערך מכל לקוח גם בקצב צמיחה מתון יותר.
OECD מצא כי חברות שמצליחות לבצע Scaling מציגות במקרים רבים שיפור בפריון וברווחיות, מה שמחדד את ההבדל בין "להיות גדולה יותר" לבין "להיות טובה יותר".
להרחבה בנושא תשתיות הצמיחה ניתן לקרוא גם: צמיחה ארגונית נכונה .
סיכום: הכסף שלא רואים בדוח המכירות
כאשר המחזור גדל והרווח אינו גדל יחד איתו, התגובה האוטומטית אינה צריכה להיות "צריך למכור יותר".
לעיתים מנוע הרווח המשמעותי ביותר כבר נמצא בתוך החברה.
הוא נמצא במחיר שמתקבל בפועל, בהנחות, ברווחיות הלקוחות, בתמהיל המוצרים, בשעות העבודה, במלאי, ברכש, בתהליכים, בחוזים ובהון החוזר.
מדד דליפות הרווח מחבר את כל התחומים האלה לתמונה אחת.
הוא אינו תחליף לדוח רווח והפסד. הוא שכבת ניהול שמסבירה מדוע המספרים בדוח נראים כפי שהם נראים, ומה ניתן לעשות כדי לשנות אותם.
במקום לנהל רק את המחזור, החברה מתחילה לנהל את איכות ההכנסה.
במקום להתמקד רק בקיצוץ, היא מזהה היכן משאבים אינם מייצרים מספיק ערך.
ובמקום להגדיל פעילות בכל מחיר, היא יכולה לבנות מנגנון צמיחה שמייצר גם רווחיות גבוהה יותר, יעילות גבוהה יותר ושווי חברה גבוה יותר.
שאלות ותשובות על דליפות רווח ושחיקת רווחיות
מקורות מקצועיים ואקדמיים
-
OECD, Understanding Firm Growth – How do scalers transform as they grow?
https://www.oecd.org/en/publications/understanding-firm-growth_fc60b04c-en/full-report/component-7.html -
OECD, Productivity Growth in a Challenging Global Environment – OECD Compendium of Productivity Indicators 2026.
OECD Compendium of Productivity Indicators 2026 -
OECD, Fostering an Inclusive Digital Transformation as AI Spreads Among Firms.
OECD Policy Brief -
OECD Economics Department Working Papers, Digitalisation and Productivity: In Search of the Holy Grail.
OECD Working Paper -
National Bureau of Economic Research, Personalized Pricing and Consumer Welfare.
https://www.nber.org/papers/w23775
מילות מפתח
דליפות רווח, שחיקת רווחיות, רווחיות עסקית, הגדלת רווחיות, רווחיות לפי לקוח, ניהול רווחיות, ייעול תהליכים, ניהול הוצאות, שיפור ביצועים, צמיחה עסקית