




8888
הגדלת שווי · שיטת NLC
רוב בעלי החברות מתחילים לחשוב על מכירה ביום שבו מגיעה פנייה מרוכש או ממשקיע. אבל השווי של החברה נקבע הרבה לפני כן – בשנה שבה היא מתכוננת, או לא מתכוננת, לרגע הזה.
חברה שמגיעה לעסקה עם דוחות מסודרים, הנהלה עצמאית, חוזים נקיים ומודל הכנסות ברור נהנית ממשא ומתן קצר יותר, ממחיר טוב יותר ומפחות הפתעות. חברה שלא התכוננה מגלה את הבעיות שלה דרך הרוכש – ומשלמת עליהן.
במדריך זה נציג תוכנית הכנה של 12 חודשים מנקודת המבט של המוכר: מה בודקים, מה מתקנים, באיזה סדר, ואיך הופכים את החברה לנכס שרוכשים ומשקיעים רוצים לקנות.
תוכן העניינים
- למה רוב החברות לא מוכנות ביום שמגיע הרוכש
- מה רוכש או משקיע קונים באמת
- מכירה, משקיע או שותף: הכנה אחת לשלושה תרחישים
- ציר הזמן: 12 חודשים לפני העסקה
- ניקיון פיננסי: דוחות שאפשר לסמוך עליהם
- איכות הרווח: הרווח שהרוכש מוכן לשלם עליו
- הון חוזר, גבייה ותזרים
- הפחתת התלות בבעלים
- ריכוזיות לקוחות וספקים
- חוזים מהותיים והוראות שינוי שליטה
- עובדים, שכר וזכויות: החשיפה השקטה
- קניין רוחני ונכסים דיגיטליים
- רגולציה, רישיונות והגנת פרטיות
- מבנה הבעלות ומסמכי התאגיד
- מיסוי: תכנון לפני ולא אחרי
- בדיקת נאותות מטעם המוכר וחדר הנתונים
- סיפור הצמיחה: איך מציגים את העתיד
- מה מגדיל את השווי ומה מוריד אותו
- שלוש טעויות שעולות כסף בעסקה
- שלושה תרחישים להמחשה
- תהליך העבודה: שישה שלבים
- שאלון מוכנות לעסקה
- סיכום: החברה הטובה ביותר למכירה היא זו שלא צריכה אתכם
- שאלות ותשובות
- מקורות
למה רוב החברות לא מוכנות ביום שמגיע הרוכש
חברה פרטית מנוהלת בדרך כלל כדי לפעול היטב, לא כדי להימכר. ההחלטות מתקבלות במהירות, חלק מהידע נמצא בראש של הבעלים, והדוחות נבנים בעיקר לצורכי מס.
כל זה עובד מצוין ביום־יום. הבעיה מתחילה כשמגיע גורם חיצוני ומבקש להבין את החברה לעומק: רוכש אסטרטגי, קרן השקעות או שותף פוטנציאלי.
הוא מבקש נתונים שאינם קיימים בפורמט מסודר. הוא מגלה הסכמים בעל פה, הוצאות פרטיות שעוברות דרך החברה ולקוחות מרכזיים שמחוברים אישית לבעלים. כל ממצא כזה מעורר שאלות, ושאלות מתורגמות בעסקה להנחה במחיר או למנגנוני הגנה.
מעבר למחיר, חוסר מוכנות מאריך את התהליך. עסקה שמתמשכת חודשים ארוכים חושפת את החברה לשינויים בשוק, לעייפות של הצדדים ולפגיעה בפעילות השוטפת.
הפתרון אינו "להתאפר" לקראת העסקה. הפתרון הוא לבנות חברה שמסוגלת להציג את עצמה בשקיפות – וזה תהליך שלוקח זמן.
מה רוכש או משקיע קונים באמת
רוכש אינו קונה רק את ההכנסות של השנה האחרונה. הוא קונה את היכולת של החברה לייצר תזרים מזומנים בשנים הבאות, בלי שהבעלים הנוכחיים יחזיקו אותה על הכתפיים.
לכן השאלות שהוא שואל נוגעות בעיקר לעתיד ולסיכון. עד כמה ההכנסות צפויות? מה יקרה אם לקוח מרכזי יעזוב? האם ההנהלה תישאר? האם יש התחייבויות שלא מופיעות בדוחות?
מדריך של ארגון רואי החשבון האירופי (Accountancy Europe) להכנת עסק משפחתי למכירה מדגיש את אותו עיקרון: על המוכר להבין מה הרוכש מחפש ולהכין את העסק בהתאם, עוד לפני שמתחילים לחפש קונה.
מכאן נגזר הכלל המרכזי של הכנה לעסקה: כל מה שמקטין אי־ודאות אצל הרוכש מגדיל את השווי. כל מה שמשאיר שאלה פתוחה מקטין אותו.
החדשות הטובות הן שרוב מקורות אי־הוודאות ניתנים לטיפול. חלקם דורשים שבועות, וחלקם דורשים שנה. לכן העיתוי חשוב כל כך.
מכירה, משקיע או שותף: הכנה אחת לשלושה תרחישים
לא כל בעל חברה מתכנן למכור את כולה. חלק מחפשים משקיע לצמיחה, אחרים מחפשים שותף אסטרטגי, ויש מי שמתכננים מעבר בין־דורי. ההכנה דומה ברוב המקרים.
הרוכש בוחן את החברה כולה, ומבקש לוודא שהיא תמשיך לפעול גם אחרי שהבעלים יעזבו. ההכנה מתמקדת בשווי, בתלות בבעלים ובחשיפות.
המשקיע בוחן את פוטנציאל הצמיחה ואת יכולת ההנהלה לבצע. ההכנה מתמקדת בתוכנית העסקית, בממשל התאגידי ובמדדים.
השותף בוחן את ההתאמה העסקית ואת הסינרגיה. ההכנה מתמקדת בנכסים הייחודיים, בלקוחות ובמבנה שיאפשר שיתוף פעולה.
גם אם אין כוונה למכור בקרוב, ההכנה משתלמת. חברה שמוכנה לעסקה היא בדרך כלל גם חברה שמנוהלת טוב יותר, תלויה פחות באנשים מסוימים ומגיבה מהר יותר להזדמנויות.
ציר הזמן: 12 חודשים לפני העסקה
שנה היא פרק זמן סביר להכנה רצינית. היא מאפשרת להציג דוחות של תקופה שלמה אחרי השינויים, ולהראות לרוכש שהשיפורים אינם קוסמטיים.
חלק מהשלבים מתבצעים במקביל. הנקודה החשובה היא להתחיל באבחון, כדי שהשינויים יופיעו בדוחות לפני שהרוכש מגיע.
בעסקאות קטנות אפשר לקצר את התהליך. בחברות עם מבנה מורכב, עובדים רבים או רגולציה כבדה, ייתכן שיידרש יותר זמן.
ניקיון פיננסי: דוחות שאפשר לסמוך עליהם
הדוחות הכספיים הם נקודת הפתיחה של כל רוכש. אם הם אינם אמינים או אינם מובנים, כל שאר העבודה מאבדת מערכה.
הצעד הראשון הוא הפרדה בין החברה לבין הבעלים. הוצאות פרטיות, רכבים, הלוואות בעלים ותשלומים לבני משפחה צריכים להיות מתועדים, מוסברים ובמידת האפשר מצומצמים.
הצעד השני הוא עקביות. מדיניות חשבונאית שמשתנה משנה לשנה, סיווגים לא אחידים של הוצאות או הכרה בהכנסות בלי כללים ברורים – כל אלה מקשים על הרוכש להשוות תקופות ולהבין מגמות.
הצעד השלישי הוא דיווח ניהולי. רוכשים רוצים לראות לא רק דוחות שנתיים, אלא גם נתונים חודשיים: הכנסות לפי לקוח ומוצר, רווחיות לפי פעילות ומדדי ביצוע.
חברה שכבר מנהלת דאשבורד ניהולי מסודר מגיעה לעסקה ביתרון ברור. על בניית מערך כזה הרחבנו במדריך שליטה פיננסית, בקרה תקציבית וזיהוי חריגות.
איכות הרווח: הרווח שהרוכש מוכן לשלם עליו
רוכשים אינם מסתפקים ברווח שמופיע בדוחות. הם בודקים את "איכות הרווח" (Quality of Earnings) – כמה מהרווח חוזר על עצמו, וכמה ממנו נובע מאירועים חד־פעמיים.
הבדיקה כוללת נרמול. מוציאים מהרווח הכנסות חריגות, מוסיפים בחזרה הוצאות חד־פעמיות, ומתאימים את שכר הבעלים לרמה שהיה משולם למנהל שכיר בתפקיד דומה.
הנרמול פועל בשני הכיוונים. בעלים שמשלם לעצמו שכר נמוך מהשוק יגלה שהרוכש מקטין את הרווח המנורמל. בעלים שמעביר דרך החברה הוצאות פרטיות יכול להציג אותן כהוצאות שיופסקו אחרי העסקה – אבל רק אם הן מתועדות.
מומלץ לבצע בדיקת איכות רווח פנימית לפני שהרוכש עושה זאת. כך אפשר לזהות את הנושאים הרגישים, להכין הסברים ולמנוע הפתעות במשא ומתן.
חשוב: שווי החברה מחושב בדרך כלל כמכפיל של רווח מנורמל. כל שקל שנגרע מהרווח המנורמל בבדיקה מקטין את המחיר בשיעור המכפיל – ולכן לטעויות קטנות יש משמעות גדולה.
הון חוזר, גבייה ותזרים
הון חוזר הוא אחד הנושאים שמפתיעים מוכרים בשלב המשא ומתן. בעסקאות רבות נקבע מחיר בסיס, ולצידו מנגנון התאמה לפי רמת ההון החוזר ביום ההשלמה.
אם החברה מגיעה לעסקה עם לקוחות שמשלמים באיחור, מלאי עודף או התחייבויות לספקים שנדחו, ההתאמה עלולה להקטין את התמורה.
לכן כדאי לשפר את מחזור המזומנים כבר בשנת ההכנה. לקצר ימי אשראי ללקוחות, לטפל בחובות ישנים, לנהל מלאי לפי צורך ולהסדיר את מדיניות התשלום לספקים.
שיפור כזה מועיל פעמיים. הוא משחרר מזומנים לחברה כבר עכשיו, והוא מציג לרוכש מחזור תזרים יציב וצפוי. על נושא הדליפות התפעוליות הרחבנו במדד דליפות הרווח.
הפחתת התלות בבעלים
זהו כנראה הנושא החשוב ביותר בהכנה לעסקה. רוכש שרואה שכל ההחלטות, הקשרים עם הלקוחות והידע המקצועי מרוכזים באדם אחד, מבין שהוא קונה סיכון.
התוצאה ניכרת בכמה מקומות: הנחה במחיר, תמורה מותנית (Earn-Out) שתלויה בהמשך מעורבות הבעלים, תקופת מעבר ארוכה או ירידה בעניין מצד רוכשים מסוימים.
הפחתת התלות מתחילה בבדיקה כנה. אילו החלטות מתקבלות רק אצל הבעלים? אילו לקוחות מדברים רק איתו? איזה ידע לא מתועד בשום מקום?
הצעדים המעשיים כוללים מינוי מנהלים עם סמכויות אמיתיות, העברה הדרגתית של קשרי לקוחות, תיעוד תהליכים ובניית שגרות ניהול שאינן תלויות בנוכחות הבעלים.
מבחן פשוט: אם הבעלים יוצאים לחופשה של חודש ללא טלפון, האם החברה ממשיכה לפעול כרגיל? אם התשובה חיובית, הרוכש יראה חברה. אם שלילית, הוא יראה בעיקר את הבעלים.
ריכוזיות לקוחות וספקים
חברה שחלק גדול מההכנסות שלה מגיע מלקוח אחד או משניים חשופה לסיכון שרוכשים בוחנים בקפידה. עזיבה של לקוח כזה אחרי העסקה עלולה לשנות את כל התחזית.
אי אפשר תמיד לפזר את ההכנסות בתוך שנה. אבל אפשר לנהל את הסיכון ולהציג אותו נכון. חוזה ארוך טווח עם הלקוח המרכזי, היסטוריה ארוכה של קשר והוכחה שהקשר אינו תלוי בבעלים – כל אלה מקטינים את החשש.
במקביל, כדאי להשקיע בגיוון. כל לקוח משמעותי חדש שמצטרף בשנת ההכנה מחזק את הטענה שהחברה יודעת לצמוח.
אותו עיקרון חל על ספקים. תלות בספק יחיד של רכיב קריטי, בלי חלופה ובלי הסכם, היא נקודת תורפה שרוכש ירצה להבין. על הקשר בין ריכוזיות לבין יתרון תחרותי הרחבנו במדד החפיר העסקי.
חוזים מהותיים והוראות שינוי שליטה
בכל חברה יש חוזים שהפעילות תלויה בהם: הסכמים עם לקוחות מרכזיים, ספקים, שכירות, הפצה ורישוי. רוכש יבקש לקרוא את כולם.
הבעיה הנפוצה היא שחלק מההסכמים אינם קיימים בכתב, אינם חתומים או פגו מזמן. במקרים אחרים קיימים הסכמים, אבל הם כוללים הוראות שעלולות להפריע לעסקה.
הוראות שינוי שליטה הן הדוגמה הבולטת. הן מאפשרות לצד השני לסיים את ההסכם או לדרוש את הסכמתו כאשר משתנה הבעלות בחברה. לקוח מרכזי עם הוראה כזו עלול להפוך לגורם מכריע בעסקה.
שנת ההכנה היא הזמן לעבור על כל החוזים המהותיים, לחתום על מה שלא חתום, לחדש את מה שפג ולזהות הוראות בעייתיות. לעיתים אפשר לנהל משא ומתן על שינוי ההוראות עוד לפני שיש רוכש באופק.
עובדים, שכר וזכויות: החשיפה השקטה
התחייבויות כלפי עובדים הן אחת החשיפות שקשה לראות בדוחות. רוכשים יודעים זאת, ולכן בודקים את התחום לעומק.
הבדיקה כוללת הסכמי העסקה, תשלומי שעות נוספות, הפרשות לפנסיה ולפיצויים, צבירת חופשה, סיווג נכון של עובדים מול נותני שירות ועמידה בהסכמים קיבוציים או בצווי הרחבה.
טעויות בתחומים האלה עלולות להצטבר לאורך שנים ולהפוך להתחייבות משמעותית. רוכש שמגלה אותן ידרוש הפחתה במחיר, שיפוי או סכום שיוחזק בנאמנות.
לכן מומלץ לבצע ביקורת שכר מקיפה כבר בתחילת שנת ההכנה, ולתקן את הטעויות שמתגלות. על הדרך לעשות זאת הרחבנו במאמר בקרת שכר בארגון.
מעבר לחשיפה המשפטית, חשוב לטפל גם בשימור אנשי מפתח. רוכש ירצה לדעת שהמנהלים החשובים יישארו אחרי העסקה. מנגנוני תגמול ושימור שנבנים מראש מחזקים את הביטחון שלו.
קניין רוחני ונכסים דיגיטליים
בחברות רבות חלק מהשווי טמון בנכסים לא מוחשיים: מותג, תוכנה, תוכן, מאגרי מידע ושמות מתחם. רוכש ירצה לוודא שהם אכן שייכים לחברה.
הבעיות הנפוצות מפתיעות בפשטותן. שם המתחם רשום על שם הבעלים. התוכנה פותחה על ידי פרילנסר שלא חתם על הסכם המחאת זכויות. סימן המסחר לא נרשם מעולם. חשבונות הרשתות החברתיות מנוהלים מחשבון פרטי.
כל אחת מהבעיות האלה פתירה, אבל היא דורשת זמן ולעיתים שיתוף פעולה של צד שלישי. עדיף לטפל בה בשנת ההכנה ולא באמצע משא ומתן.
מומלץ להכין רשימה מלאה של נכסי הקניין הרוחני, לוודא שהם רשומים על שם החברה ולאסוף את ההסכמים שמעבירים אליה את הזכויות מעובדים ומנותני שירות.
רגולציה, רישיונות והגנת פרטיות
חברות הפועלות בתחומים מפוקחים צריכות לוודא שכל הרישיונות וההיתרים בתוקף, ושאין הליכים פתוחים מול רגולטורים. רוכש יבדוק גם אם שינוי הבעלות מחייב הודעה או אישור.
תחום שקיבל משקל רב בשנים האחרונות הוא הגנת הפרטיות. מאגרי לקוחות, מערכות CRM ומידע על עובדים הם נכסים, אבל גם חשיפות. ניהול לא תקין של מידע אישי עלול לפגוע בשווי ואף לעכב את העסקה.
מומלץ לבדוק אילו מאגרי מידע מחזיקה החברה, על איזה בסיס נאסף המידע, מי ניגש אליו ואיך הוא מאובטח. בדיקה כזו כדאית בכל מקרה, ולא רק לקראת עסקה.
בעסקאות מסוימות נדרש גם לבחון את דיני התחרות. מיזוג בין חברות שעומד בתנאים הקבועים בחוק התחרות הכלכלית עשוי לחייב הודעה לרשות התחרות ואישור לפני ההשלמה. כדאי לבדוק זאת מוקדם, משום שזה משפיע על לוח הזמנים.
מבנה הבעלות ומסמכי התאגיד
רוכש צריך לדעת בוודאות מי מחזיק במניות החברה ומה הזכויות של כל אחד. בחברות ותיקות התמונה הזאת אינה תמיד ברורה.
הבעיות הנפוצות כוללות מרשם בעלי מניות שלא עודכן, הבטחות בעל פה לאופציות או למניות לעובדים ותיקים, הסכמי בעלי מניות שלא נחתמו, ופער בין הרישום ברשם החברות לבין המצב בפועל.
יש לבדוק גם את התקנון ואת הסכמי בעלי המניות. הוראות כמו זכות סירוב ראשונה, זכות הצטרפות או חובת הצטרפות משפיעות ישירות על האפשרות למכור ועל לוח הזמנים.
במקרים מסוימים כדאי לשקול שינוי מבני לפני העסקה – למשל הפרדת נכס נדל"ן מהפעילות העסקית, או איחוד חברות קשורות. שינויים כאלה דורשים תכנון משפטי ומיסויי מוקדם.
על ההבדלים בין מכירת מניות למכירת פעילות, וההשלכות של כל מבנה, הרחבנו בעמוד מיזוגים, רכישות והשבחת חברות.
מיסוי: תכנון לפני ולא אחרי
המחיר שנקבע בעסקה אינו מה שהבעלים מקבלים בפועל. התמורה נטו תלויה במבנה העסקה, בזהות המוכר ובתכנון המיסויי שנעשה מראש.
מכירת מניות ומכירת פעילות עשויות להוביל לתוצאות מיסוי שונות מאוד. גם אופן חלוקת התמורה – תשלום מיידי, תמורה מותנית, הסכם אי־תחרות או הסכם ייעוץ – משפיע על המס.
בנוסף, יש לבדוק את מצב המס של החברה עצמה. שומות פתוחות, מחלוקות עם רשות המסים או חשיפות במע"מ יופיעו בבדיקת הנאותות, ורוכש ירצה לקבל עליהן שיפוי.
הכלל המרכזי הוא לערב יועץ מס כבר בשלב התכנון. לחלק מהצעדים, כמו שינויי מבנה, יש השלכות שתלויות בתזמון. מה שאפשר לתכנן שנה מראש קשה לתקן בשבוע שלפני החתימה.
בדיקת נאותות מטעם המוכר וחדר הנתונים
בדיקת נאותות מטעם המוכר (Vendor Due Diligence) היא בדיקה שהחברה מזמינה על עצמה לפני שמגיעים רוכשים. היא מאפשרת לזהות את הבעיות קודם, לתקן את מה שאפשר ולהציג את השאר בשקיפות.
היתרון הגדול הוא השליטה בנרטיב. כשהמוכר מציג בעיה יחד עם הסבר ותוכנית טיפול, הרוכש רואה ניהול אחראי. כשהרוכש מגלה אותה בעצמו, הוא רואה סיכון.
הכלי המרכזי הוא חדר נתונים (Data Room) – מאגר מסודר של כל המסמכים שרוכש יבקש. בנייה מוקדמת שלו חוסכת שבועות במהלך העסקה.
טבלה 1: מה צריך להיות בחדר הנתונים
| תחום | מסמכים מרכזיים | מה הרוכש בודק |
|---|---|---|
| תאגידי | תקנון, מרשם בעלי מניות, הסכמי בעלי מניות, החלטות | מי הבעלים והאם אפשר למכור |
| פיננסי | דוחות מבוקרים, דוחות ניהוליים, תחזיות, הלוואות | איכות הרווח והתחייבויות |
| מסחרי | חוזי לקוחות וספקים, נתוני מכירות לפי לקוח | ריכוזיות, המשכיות ושינוי שליטה |
| עובדים | הסכמי העסקה, מבנה שכר, הפרשות, תגמול בכירים | חשיפות ושימור אנשי מפתח |
| קניין רוחני | רישומים, הסכמי המחאת זכויות, רישיונות תוכנה | בעלות בנכסים הלא מוחשיים |
| רגולציה ומס | רישיונות, שומות, התכתבות עם רשויות | חשיפות והליכים פתוחים |
| משפטי | תביעות, דרישות, מחלוקות וערבויות | סיכונים משפטיים עתידיים |
סיפור הצמיחה: איך מציגים את העתיד
רוכשים משלמים על העתיד, ולכן הם רוצים להבין לאן החברה הולכת. חברה שמציגה רק את העבר מוותרת על חלק מהשווי שלה.
סיפור צמיחה טוב מבוסס על נתונים ולא על הבטחות. הוא מסביר מהם מנועי הצמיחה, מה כבר הוכח, מה דרוש כדי להמשיך ואיפה נמצאות ההזדמנויות שהרוכש יוכל לממש.
הכלי המרכזי הוא תוכנית עסקית עדכנית, עם הנחות ברורות וקשר הגיוני לביצועים בפועל. תחזית שאינה מתיישבת עם ההיסטוריה פוגעת באמינות.
חשוב גם להציג את מה שהרוכש יכול להוסיף. רוכש אסטרטגי מחפש סינרגיות: לקוחות משותפים, ערוצי הפצה או חיסכון בעלויות. מוכר שמבין אותן מראש יכול להשתמש בהן במשא ומתן.
על בניית תוכנית עסקית שמחזיקה מים מול רוכש או משקיע הרחבנו במדריך תוכנית עסקית.
מה מגדיל את השווי ומה מוריד אותו
שווי החברה נקבע בסופו של דבר במשא ומתן. אבל יש מאפיינים שחוזרים על עצמם ומשפיעים על המכפיל שרוכשים מוכנים לשלם.
טבלה 2: גורמים שמשפיעים על השווי
| גורם | מה מעלה שווי | מה מוריד שווי |
|---|---|---|
| אופי ההכנסות | הכנסות חוזרות וחוזים ארוכים | הכנסות מפרויקטים חד־פעמיים |
| תלות בבעלים | הנהלה עצמאית עם סמכויות | כל ההחלטות והקשרים אצל הבעלים |
| פיזור לקוחות | בסיס לקוחות רחב ומגוון | לקוח אחד שמחזיק חלק גדול מההכנסות |
| איכות המידע | דוחות עקביים ודיווח ניהולי שוטף | נתונים חסרים או לא אמינים |
| יתרון תחרותי | מותג, ידע ייחודי ונכסים מוגנים | פעילות שקל להעתיק |
| חשיפות | חשיפות מזוהות ומטופלות | התחייבויות שמתגלות בבדיקה |
הטבלה מראה שרוב הגורמים אינם קשורים ישירות לגובה ההכנסות. חברה קטנה יותר, אבל מסודרת ועצמאית, עשויה לקבל מכפיל גבוה יותר מחברה גדולה שתלויה בבעלים.
שלוש טעויות שעולות כסף בעסקה
הבעלים מקבל פנייה ורק אז מתחיל לסדר דוחות, חוזים ומסמכים. התהליך מתארך, והרוכש רואה בכל עיכוב סימן לבעיה.
הפתרון: להתחיל בהכנה שנה מראש, גם בלי רוכש באופק.
המוכר מקווה שהרוכש לא יגלה את החשיפה. הוא מגלה, והאמון נפגע. מנקודה זו כל נתון נבדק בחשדנות.
הפתרון: לזהות את הבעיות בבדיקה עצמית ולהציג אותן עם תוכנית טיפול.
ההנהלה עסוקה במשא ומתן, והביצועים יורדים. הרוכש רואה תוצאות חלשות ומבקש לפתוח מחדש את המחיר.
הפתרון: צוות ייעודי לעסקה, והנהלה שממשיכה לנהל את החברה.
שלושה תרחישים להמחשה
התרחישים הבאים מבוססים על דפוסים נפוצים, ונועדו להמחיש את ההיגיון של ההכנה. הם אינם תיאור של לקוח מסוים.
המייסד מנהל את הקשר עם רוב הלקוחות הגדולים ומאשר כל הצעת מחיר. רוכשים מתעניינים, אבל מציעים תמורה מותנית ארוכה.
בשנת ההכנה ממונה סמנכ"ל מכירות, הלקוחות מועברים בהדרגה, והתלות קטנה. ההצעות הבאות כוללות חלק גדול יותר של תשלום מיידי.
הדוחות משקפים בעיקר שיקולי מס, ואין דיווח ניהולי לפי קו מוצר. קשה לרוכש להבין איזו פעילות רווחית.
החברה בונה דיווח חודשי, מנרמלת את הרווח ומפרידה הוצאות פרטיות. בבדיקת הנאותות אין הפתעות, והתהליך מתקצר.
החברה רוצה להכניס משקיע כדי להתרחב לחו"ל, אבל אין לה תוכנית עסקית מגובה בנתונים.
היא מגדירה מנועי צמיחה, בונה תוכנית עם הנחות ברורות ומכינה חדר נתונים. המשקיע מקבל תמונה מלאה ומתקדם מהר יותר.
תהליך העבודה: שישה שלבים
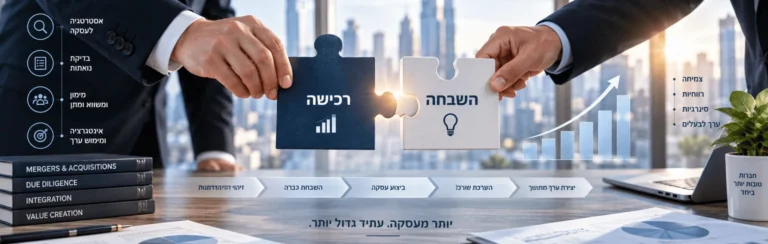
במסגרת שיטת NLC – Next Level Company, אנחנו מלווים בעלי חברות בהכנה לעסקה בתהליך מובנה, שמשלב אסטרטגיה, כספים, שכר, משאבי אנוש ויישום.
אחרי החתימה מתחיל שלב נוסף: שילוב החברה אצל הרוכש. על כך הרחבנו במאמר 100 הימים אחרי רכישה.
שאלון מוכנות לעסקה
השאלות הבאות מאפשרות לבעלים לקבל תמונה ראשונית של המוכנות. כל תשובה שלילית מצביעה על נושא שכדאי לטפל בו לפני שמתחילים בתהליך.
טבלה 3: שאלות מוכנות לפני מכירה או השקעה
| שאלה | למה היא חשובה |
|---|---|
| האם החברה תפעל כרגיל אם הבעלים ייעדרו חודש? | מודד את התלות בבעלים |
| האם יש דיווח ניהולי חודשי אמין? | מאפשר לרוכש להבין את הפעילות |
| האם כל החוזים המהותיים חתומים ובתוקף? | מבטיח המשכיות אחרי העסקה |
| האם בוצעה ביקורת שכר בשנתיים האחרונות? | מצמצם חשיפות שמתגלות בבדיקה |
| האם נכסי הקניין הרוחני רשומים על שם החברה? | מבטיח שהרוכש מקבל את מה שהוא משלם עליו |
| האם קיימת תוכנית עסקית עם הנחות ברורות? | מבסס את השווי על העתיד ולא רק על העבר |
סיכום: החברה הטובה ביותר למכירה היא זו שלא צריכה אתכם
השווי של חברה אינו נקבע ביום העסקה. הוא נבנה לאורך החודשים שלפני כן, בכל החלטה שמקטינה אי־ודאות ומחזקת את העצמאות של החברה.
הכנה טובה כוללת ניקיון פיננסי, הפחתת תלות בבעלים, סדר בחוזים ובבעלות, טיפול בחשיפות וסיפור צמיחה מבוסס. אף אחד מהרכיבים האלה אינו מסובך לבדו, אבל ביחד הם דורשים זמן ותכנון.
הפרדוקס הוא שהעבודה הזו משתלמת גם אם העסקה לא תתבצע. חברה שעברה תהליך כזה מנוהלת טוב יותר, רווחית יותר ומוכנה יותר לכל הזדמנות.
ובסופו של דבר, החברה הטובה ביותר למכירה היא החברה שהבעלים כבר לא נדרשים להחזיק בידיים.
פתרונות אפקטיביים מלווה בעלי חברות בהכנה לעסקה: אבחון החברה מנקודת המבט של רוכש, ניקיון פיננסי ותפעולי, הפחתת התלות בבעלים ובניית סיפור הצמיחה – כחלק משיטת ההשבחה NLC. מאז 2002 ליווינו חברות רבות, ובמקביל ביצענו בעצמנו רכישות ועסקאות מימוש.
שאלות ותשובות על הכנת חברה למכירה או למשקיע
כמה זמן לפני מכירה כדאי להתחיל להתכונן?
מומלץ להתחיל כשנה מראש, ובחברות מורכבות אף מוקדם יותר. כך אפשר לתקן פערים ולהציג לרוכש תקופה מלאה של דוחות שמשקפים את השינויים.
מהי בדיקת נאותות מטעם המוכר?
זו בדיקה שהחברה מזמינה על עצמה לפני שמגיעים רוכשים. היא מאפשרת לזהות בעיות מוקדם, לתקן את מה שאפשר ולהציג את השאר בשקיפות, וכך לשמור על האמון ועל לוח הזמנים.
למה רוכשים מתעניינים כל כך בתלות בבעלים?
משום שהם קונים את היכולת של החברה להמשיך לפעול ולהרוויח אחרי שהבעלים יעזבו. תלות גבוהה מגדילה את הסיכון, ובדרך כלל מתורגמת להנחה במחיר או לתמורה מותנית.
מהו רווח מנורמל?
זהו הרווח אחרי התאמות: הוצאת הכנסות והוצאות חד־פעמיות, התאמת שכר הבעלים לשכר שוק והוצאת הוצאות פרטיות. רוכשים מחשבים את השווי בדרך כלל על בסיס הרווח הזה.
האם כדאי להתכונן גם אם אין כוונה למכור בקרוב?
כן. רוב צעדי ההכנה – דיווח ניהולי, הנהלה עצמאית, חוזים מסודרים וטיפול בחשיפות – משפרים את ניהול החברה ואת הרווחיות שלה, גם אם העסקה לא תתבצע.
מה זה חדר נתונים?
מאגר מסודר, בדרך כלל דיגיטלי, של כל המסמכים שרוכש או משקיע יבקשו: מסמכי תאגיד, דוחות, חוזים, נתוני עובדים, קניין רוחני ונושאי מס ורגולציה. הכנה מוקדמת שלו מקצרת את התהליך.
איך ריכוזיות לקוחות משפיעה על השווי?
כשחלק גדול מההכנסות מגיע מלקוחות מעטים, עזיבה של אחד מהם עלולה לשנות את התחזית. רוכשים מתמחרים את הסיכון הזה, ולכן כדאי לגוון את בסיס הלקוחות ולחזק את החוזים עם הלקוחות המרכזיים.
מה עושים עם חשיפות שכר שמתגלות לפני העסקה?
מומלץ לבצע ביקורת שכר מקיפה, לכמת את החשיפה ולתקן אותה ככל האפשר לפני הפנייה לרוכשים. חשיפה שזוהתה וטופלה פוגעת באמון הרבה פחות מחשיפה שהרוכש מגלה בעצמו.
האם המבנה המיסויי משפיע על התמורה בפועל?
מאוד. מכירת מניות או פעילות, אופן חלוקת התמורה ושינויי מבנה לפני העסקה עשויים לשנות משמעותית את התמורה נטו. לכן מומלץ לערב יועץ מס כבר בשלב התכנון.
מאיפה מתחילים?
מאבחון: בוחנים את החברה בעיניים של רוכש, מזהים את מה שפוגע בשווי ובונים תוכנית עבודה לשנה הקרובה לפי סדר עדיפויות.
מקורות
- Accountancy Europe – How to Prepare the Successful Sale of an Established Family Business
- רשות התאגידים – רשם החברות
- רשות המסים בישראל – מיסוי עסקאות ומכירת מניות
- רשות התחרות – מיזוגים ודיני תחרות
- הרשות להגנת הפרטיות – מאגרי מידע ואבטחת מידע
- רשות הפטנטים – רישום סימני מסחר וקניין רוחני
- משרד העבודה – זכויות עובדים והעסקה