לאחרונה פורסם שנאמן חברת אי.די.בי פיתוח (בפירוק) ביקש לזמן לחקירה בכירים בחברה. מהן העילות שבגינן ניתן לתבוע נושאי משרה ומתי תוטל עליהם אחריות?
לפני מספר ימים פורסם כי נאמן חברת אי.די.בי פיתוח (בפירוק) מבקש לזמן לחקירה ארבעה נושאי משרה לשעבר, במטרה לנסות ולגבש כתבי תביעה נגדם. יש לשער כי החקירה דרושה בין השאר כדי לברר בצורה מיטבית את הנסיבות שהביאו לקריסתה של החברה, האחראים לה והליך קבלת ההחלטות בנושאים שהיו על הפרק טרם פירוקה.
בעלי התפקידים הבכירים בחברה הם נושאי המשרה בה. הם מובילים אותה, מתווים את דרכה ומקבלים את ההחלטות בה. תפקיד זה מחייב אחריות רבה כלפי החברה, בעלי המניות וצדדים שלישיים. חוק החברות מגדיר נושא משרה כך: "מנהל כללי, מנהל עסקים ראשי, משנה למנהל כללי, סגן מנהל כללי, כל ממלא תפקיד כאמור בחברה אף אם תוארו שונה, וכן דירקטור, או מנהל הכפוף במישרין למנהל הכללי". ההגדרה זו אינה ממצה.
מודל האחריות האישית
המודל שהוחל בישראל בקשר לאחריות של נושאי משרה הוא מודל "האחריות האישית". לפי מודל זה פעולה מעוולת של נושא משרה תקים אחריות אישית, כי נושא המשרה אינו יכול להסתתר מאחורי מסך ההתאגדות של החברה אם ביצע מעשה נזיקי כלפי אחר.
מקרים נפוצים בהם יהיה צורך לברר קיומה של חבות אישית הם כאשר נושא המשרה מעורב אישית במצג שהתברר כשגוי, נהג בחוסר תום לב, התחייב אישית כלפי צד שלישי בהתחייבות שהופרה, וגם כאשר החברה קיבלה החלטה עסקית שהתבררה לימים כעומדת בניגוד לאינטרס שלה ונושא המשרה נהנה ממנה אישית.
גורמים שונים עשויים לתקוף את נושאי המשרה בחברה: בעלי מניות מיעוט, נושים (כגון מחזיקי אג"ח) ואף צדדים שלישיים שהתקשרו חוזית עם החברה או שנגרם להם נזק מפעולותיה. ברם, לא כל התנהלות שגרמה נזק מהווה הפרה של חובה המוטלת על נושא המשרה ומבססת עילת תביעה נגדו.
חובת זהירות וחובת אמונים
האחריות של נושאי משרה בחברה קבועה כיום בחוק החברות ועיקרה חובת הזהירות וחובת האמונים. חובת הזהירות היא החובה להימנע מרשלנות כלפי החברה, צדדים שלישיים (ובכללם בעלי מניות ונושים). היא קובעת שנושא המשרה יפעל ברמת מיומנות של נושא משרה סביר באותה עמדה ובאותן נסיבות. הפרת החובה נבחנת לפי סטנדרט אובייקטיבי ותלויה בנסיבות כל מקרה.
יודגש, שעל אף שעיקר פסיקת בתי המשפט בקשר להפרת חובת הזהירות עוסקת בדירקטורים אין משמעות הדבר שנושאי משרה אחרים (כגון מנכ"ל, סמנכ"ל, משנה למנכ"ל או מנהל שכפוף למנכ"ל) לא יחויבו בדין בשל רשלנות, במקרים מתאימים.
נפסק כי הפרת חובת זהירות של נושא משרה כלפי נושים של החברה תוטל רק במקרים חריגים שבהם פעילות נושא המשרה חרגה מהפעילות הרגילה ובהינתן יחסים מיוחדים בין נושא המשרה לנושים. זאת ועוד, בתי המשפט נוקטים משנה זהירות בחיוב אישי של נושאי משרה מחמת הפרת חובת הזהירות, ורף ההוכחה גבוה. ככלל בית המשפט ימנע מהטיל חבות על נושא משרה במקרים שבהם היה מגיע לתוצאה אחרת בין השאר מכוח כלל "שיקול הדעת העסקי" (במסגרתו נבחן הליך קבלת ההחלטות בחברה, לרבות הכדאיות העסקית, הסיכונים, המידע שעמד בפני נושא המשרה, השימוש בו ועוד).
לאחרונה נדחתה בבית המשפט המחוזי בתל אביב תביעה בסך 250 מיליון שקל כנגד נושאי משרה בחברת סאני תקשורת סלולרית. נפסק, בין השאר, כי לא בנקל תוטל אחריות ברשלנות על דירקטוריון החברה בגין קבלת החלטה עסקית שהתקבלה בהליך נאות ובתום-לב, אף אם היא הסבה נזק חברה או לנושים שלה, ולא די בכך שהדירקטוריון קיבל החלטה עסקית שהתבררה בדיעבד שגויה כדי לקבוע קיומה של רשלנות.
בנוסף ובמצטבר לחובת הזהירות חבים נושאי המשרה בחובת האמונים. חובה זו מחייבת אותם לנהוג בתום לב ולפעול לטובת החברה. חוק החברות מציין מספר מקרים שעשויים להוות הפרת אמונים כגון: ניגוד עניינים בין מילוי תפקידו של נושא המשרה בחברה למילוי תפקיד אחר שלו או ענייניו האישיים; תחרות עם עסקי החברה; ניצול הזדמנות עסקית של החברה במטרה להשיג טובת הנאה לעצמו או לאחר; ועוד. הפרת חובת האמונים אינה תלויה בגרימת נזק לחברה, והיא מחמירה לעומת חובת תום הלב האובייקטיבית.
כך למשל, בית המשפט המחוזי בתל אביב קיבל לאחרונה תביעה נגד בעל שליטה ונושא משרה בחברה ציבורית שעוסקת בתחום הנדל"ן המניב בישראל, ארה"ב וקנדה. נקבע כי הוא הפר את חובת האמונים בין השאר על רקע ניהול משא ומתן עם משקיע פוטנציאלי ואי גילוי בפני הדירקטוריון את פרטי המו"מ ואי יידוע החברה על ניגוד עניינים בו היה מצוי.
לסיכום, קשת המקרים בהם עשויים בעלי התפקידים הבכירים בחברה להפר את החובות המוטלים עליהם היא רחבה ומגוונת. בין השאר קיים שוני בין התנהלות בחברה פרטית לחברה ציבורית, ובין תקיפת החלטה על ידי בעל מניות מיעוט לתקיפתה על ידי נושה חוזי או נושה נזיקי. בכל מקרה מומלץ לקבל יעוץ משפטי מתאים מעורך דין שעוסק בליטיגציה מסחרית ובדיני חברות שיבחן את נסיבות המקרה ויאפשר ללקוח לחסוך זמן יקר והוצאות.
* עו״ד עדי טל עוסק בדיני חברות. בין לקוחותיו נמנים אנשי עסקים מהשורה הראשונה וחברות גדולות מהמגזר הפרטי לצד לקוחות פרטיים.
עוד מאמרים בנושא...

מדד דליפות הרווח: למה החברה צומחת אבל הרווח נשחק?
המאמר מציג את מדד דליפות הרווח ככלי ניהולי לזיהוי המקומות שבהם חברה מאבדת רווח למרות צמיחה בהכנסות. הוא בוחן תמחור, הנחות, לקוחות, מלאי, רכש, שעות עבודה, חוזים ותהליכים, ומראה כיצד להפוך את הצמיחה לרווחיות גבוהה יותר ולחברה חזקה ויעילה יותר.
חיסכון חכם: 5 אסטרטגיות מבוססות מחקר להוזלת עלויות בארגונים (2026)
המאמר מציג חמש אסטרטגיות מבוססות מחקר להוזלת עלויות בארגונים, בלי להסתפק בקיצוצים רוחביים שעלולים לפגוע בצמיחה. הוא בוחן כיצד ניהול שרשרת האספקה, מיגור בזבוזים, מבנה תגמול נכון, התמודדות עם רגולציה ושיפור הפריון יכולים להפוך חיסכון נקודתי להתייעלות עסקית מתמשכת.
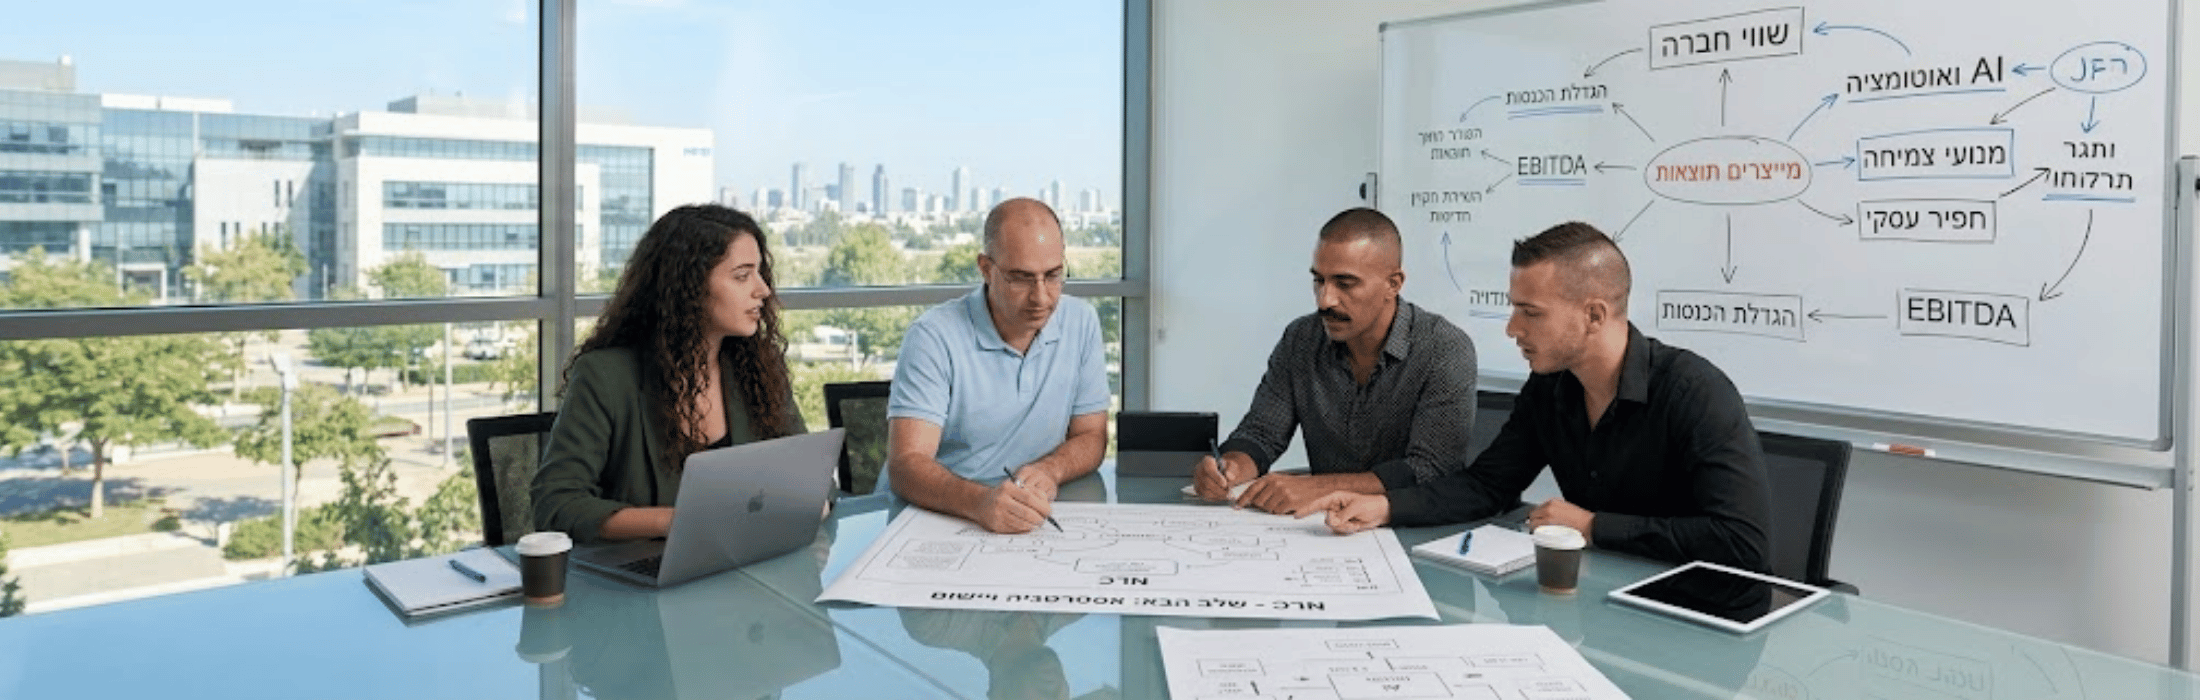
החברה שהביאה אתכם עד לכאן – היא לא בהכרח החברה שתיקח אתכם לשלב הבא
מאמר זה עוסק בתופעה נפוצה בעולם העסקים: החברה או הגישה שהובילה ארגון להצלחה בשלב מסוים אינה בהכרח המתאימה לשלב הצמיחה הבא. הכותבים מציגים את הסיבות המבניות והתפיסתיות שבגינן ארגונים נתקעים, גם לאחר שהשיגו תוצאות מרשימות. המאמר מציע מסגרת חשיבה לאבחון הפער בין היכולות הקיימות לבין הדרישות של השלב הבא. במקביל, מוצגים פתרונות אפקטיביים ומעשיים שמאפשרים לארגונים לבצע את המעבר הנדרש בצורה מושכלת ומבוקרת. המסקנה המרכזית היא שהכרה בצורך בשינוי, גם מתוך עמדת הצלחה, היא תנאי הכרחי לצמיחה ברת-קיימא.
ממנועי צמיחה ל"דבר הגדול הבא"
ממנועי צמיחה ל"דבר הגדול הבא" איך מזהים הזדמנויות בשווקים משתנים — ומובילים את החברה לקפיצת המדרגה האמיתית בכל שוק, בכל ענף, מגיע רגע שבו מנועי הצמיחה הישנים מאבדים מהרוח שבמפרשים. הלקוחות משתנים, הטכנולוגיה מזנקת, המתחרים ממציאים עצמם מחדש — והחברה שגידלה אתכם עד
אסטרטגיית ויתור: הדברים שחברה צריכה להפסיק לעשות כדי לצמוח
רוב תוכניות הצמיחה מתמקדות בהוספות – מוצרים, לקוחות, יעדים, מערכות ופרויקטים – אך החברות אינן נתקעות רק מחוסר רעיונות, אלא לעיתים דווקא מעומס פעילויות שכל אחת מהן צורכת זמן, תקציב ותשומת לב ניהולית. המאמר מציג את אסטרטגיית הוויתור – תהליך שיטתי לבחינת כלל הפעילויות והעברת משאבים מאלו בעלות תרומה נמוכה אל מנועי הערך המרכזיים. מדובר בהחלטה מודעת להפסיק, לצמצם, לאחד, להפוך לאוטומטי או לתמחר מחדש פעילויות שאינן תורמות לעתיד, מתוך הבנה שצמיחה אמיתית מתחילה לא במה שמוסיפים, אלא במה שבוחרים לוותר עליו כדי שהדבר החשוב ביותר יקבל סיכוי אמיתי להצליח.
תרבות ביצוע מול תרבות מצגות
למדו כיצד להפוך תרבות מצגות לתרבות ביצוע בעזרת שגרות ניהול, דקלרציות, יעדים אישיים ובקרה עקבית שמחברת בין החלטות הנהלה לתוצאות עסקיות מדידות לאורך זמן בכל חברה.