




נגב 2, איירפורט סיטי

03-539-5901

דף הבית » עדכונים, פרסומים, חקיקה, פסקי דין » פסקי דין » לא ניהלו יומן נוכחות – ויפצו עובדת ב-123,000 שקל

מאמרים חדשים

קטגוריות
ארכיונים
אוקטובר 2026
א ב ג ד ה ו ש
 123
45678910
11121314151617
18192021222324
25262728293031
פתרונות אפקטיביים

לא ניהלו יומן נוכחות – ויפצו עובדת ב-123,000 שקל

עובדת זרה שהועסקה במשך 3 שנים בקאנטרי ברמת השרון תפוצה על ידי שתי חברות הניקיון שהעסיקו אותה. עיקר הפיצוי הוא על כ-56 שעות נוספות שביצעה מידי חודש.

השופטת אופירה דגן-טוכמכר קיבלה לאחרונה תביעה שהגישה עובדת ניקיון נגד מעסיקיה. היא קבעה שהמעסיקים הפרו את חוקי המגן כשלא שילמו לעובדת פיצויי פיטורים, גמול שעות נוספות, הפרשות לפנסיה, פדיון חופשה ותשלומים נוספים. המעסיקים טענו שהעובדת לא הועסקה בשעות נוספות אך מאחר שלא ניהלו יומן נוכחות טענתם נדחתה.

העובדת, אזרחית זרה, הועסקה כמנקה בקאנטרי קלאב ברמת השרון בין השנים 2012-2015 באמצעות שתי חברות לשירותי ניקיון שהתחלפו באמצע התקופה ללא ידיעתה.

לאחר פיטוריה, היא תבעה מהן תשלום פיצויי פיטורים, גמול שעות נוספות, פיצוי בגין אי הפרשה לפנסיה ותשלומים נוספים.

היא סיפרה שבינואר 2015 פוטרה מעבודתה לאלתר ונמסר לה שגויסה עובדת חדשה במקומה. לטענתה, היא קיבלה לאורך כל תקופת העסקתה שכר גלובלי בסך 5,300 שקל בלבד.

העובדת הוסיפה כי המעסיק הראשון לא סיפק לה תלושי שכר ואילו החברה השנייה סיפקה לה תלושי שכר פיקטיביים שנערכו באופן מניפולטיבי וללא קשר למציאות. לדבריה, היא הועסקה בימי חול בין 8 ל-16 שעות ובסופי שבוע 12 שעות.

הנתבעים טענו מנגד כי התובעת הועסקה על בסיס חודשי ושכרה היה גבוה בכ-30% מעל שכר המינימום. לטענתם, התובעת כלל לא עבדה שעות נוספות ולא הוכיחה את שעות עבודתה הנטענות.

לא עמדו בנטל ההוכחה

השופטת אופירה דגן-טוכמכר מבית הדין לעבודה בתל אביב כתבה כי אין ספק שנסיבות סיום עבודתה של התובעת מזכות אותה בפיצויי פיטורים משני הנתבעים.

לעניין השעות הנוספות הבהירה השופטת כי חוק הגנת השכר קובע שבמקרה בו המעביד לא הציג רישומי נוכחות נטל ההוכחה עליו לשכנע שהעובד לא הועסק בהיקף הנטען על ידו. בהקשר זה, כשאין יומן נוכחות, חובת ההוכחה המוטלת על העובד שתובע שעות נוספות היא מינימלית, ודי בכך שיכתוב מה שעות העבודה הנתבעות על ידו.  

השופטת ציינה שהנתבעים לא הציגו רישומי נוכחות אותם היו חייבים לנהל על פי חוק, ולא עמדו בנטל להוכיח שהתובעת לא הועסקה בשעות הנוספות. היא הוסיפה שגרסת התובעת לגבי מתכונת עבודתה לא נסתרה וניכר שהיא ביצעה כ-56 שעות נוספות בממוצע בחודש.

בנסיבות אלה חייבה השופטת את הנתבעים בגמול שעות נוספות בסך כולל של 80,190 שקל. עוד הם חויבו בדמי חופשה בסך 7,740 שקל. השופטת כתבה בהקשר זה כי לפי החוק לא ניתן לכלול בשכר הכולל תשלום בגין דמי חופשה. כמו כן, אין לשלם לעובד ״פדיון חופשה״ כתחליף לחופשה. לכן אין לקזז מהסכומים המגיעים לתובעת את הרכיב ״תמורת חופש״ ששילמה לה כביכול המעסיקה השנייה בהתאם למופיע בתלושי השכר שהנפיקה לה.

כמו כן, השופטת קבעה כי המעסיק הראשון לא הנפיק לתובעת תלושי שכר כלל והתלושים שהנפיקה המעסיקה השנייה לא עמדו בדרישות החוק. לפיכך היא זיכתה את התובעת בפיצוי של 5,000 שקל בסעיף זה.

עוד חויבו המעסיקים בתשלום הפרשות לפנסיה, קרן השתלמות, תוספת ותק וכן בפיצוי בגין אי מתן הודעה על תנאי ההעסקה.

בסך הכל חויבו הנתבעים בסך כולל של 123,808 שקל.

לא ניתן צו להוצאות.

  • ב״כ התובעת: עו"ד ד. ועקנין, עו"ד י. כרמל
  • ב״כ הנתבעים: לא צוין בפסק הדין

עו"ד רועי הוד עוסק/ת ב- דיני עבודה
** הכותב/ת לא ייצג/ה בתיק.

פורסם באתר פסק דין

פתרונות אפקטיביים
המדריך למנכ"לים: הגדלת הכנסות והקטנת הוצאות

התייעלות עסקית: משכר ורכש ועד תמחור ואוטומציה

הגדלת רווחיות אינה מתחילה בקיצוץ רוחבי של הוצאות, אלא בזיהוי המקומות שבהם כסף, זמן וכוח אדם אינם מייצרים מספיק ערך. המאמר מציג גישה מערכתית לשיפור השורה התחתונה באמצעות בקרת שכר והוצאות מעסיק, איתור תשלומי יתר וטעויות, בדיקת ספקים והסכמים, ניהול מכרזים ומשא ומתן, התייעלות ברכש, שיפור תמחור ורווחיות, ניתוח תהליכים וכוח אדם, שיפור תזרים וגבייה, בניית תקציב ותחזית וצמצום שעות עבודה באמצעות אוטומציה.

קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

מזהים את ההזדמנות הגדולה הבאה: כך בונים מנוע צמיחה חדש

ההזדמנות העסקית הגדולה הבאה לא מתחילה בהכרח ברעיון חדש. היא יכולה להסתתר בצורך של לקוחות שעדיין אינו מקבל מענה, בנכס שאינו מנוצל, בדאטה שכבר קיים בחברה, בשוק חדש, בשיתוף פעולה או ביכולת חדשה שמאפשרת AI. המאמר מציג מתודולוגיה לזיהוי, דירוג ובדיקת הזדמנויות — משבע עדשות החיפוש ועד להפיכת ההזדמנות למנוע צמיחה שניתן למדוד וליישם.

קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

היתרון שנעלם: 7 סימנים שהחפיר העסקי שלכם נשחק ואיך מזהים אותם בזמן

היתרון התחרותי של העסק אינו נשאר מוגן לנצח. המאמר מציג 7 סימנים שהחפיר העסקי נשחק — החל מעלייה ברגישות למחיר וכניסת מתחרים חדשים, דרך קיצור זמן החיקוי ועד להפיכת יכולות שבעבר היו ייחודיות לסטנדרט ענפי. בנוסף, המאמר כולל מדד שחיקת חפיר אינטראקטיבי, מדדי התרעה מוקדמת וצעדים לבניית היתרון התחרותי הבא לפני שהיתרון הקיים נעלם.
קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

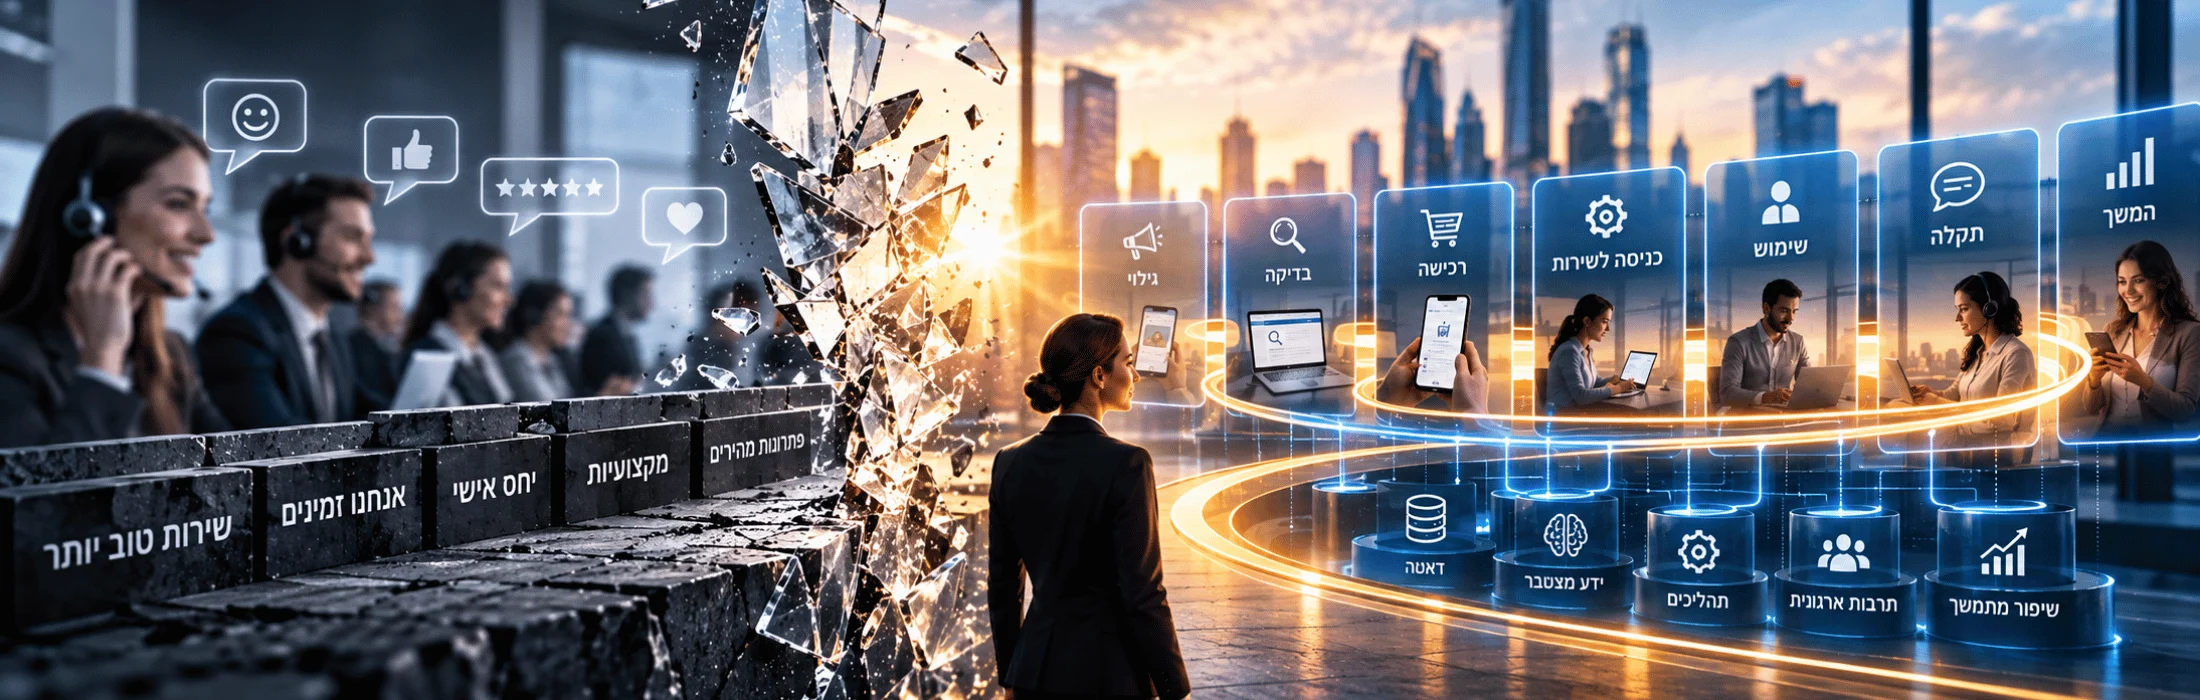
מלכודת הבידול: מתי שירות טוב הופך לחפיר עסקי ויתרון תחרותי

"מלכודת הבידול: למה 'אנחנו נותנים שירות טוב יותר' אינו יתרון תחרותי" בוחן את הפער בין הבטחת שירות שיווקית לבין חפיר עסקי אמיתי. המאמר מסביר כיצד חוויית לקוח, מסע לקוח, דאטה, ידע מצטבר, מתודולוגיה ותהליכים ארגוניים יכולים להתחבר למערכת שקשה יותר למתחרים לחקות. בנוסף, המאמר כולל שאלון אינטראקטיבי לבדיקת חפיר השירות ומציע דרך מעשית להפוך שירות איכותי מיתרון נקודתי ליכולת ארגונית מצטברת.
קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

מדד החפיר העסקי: עד כמה באמת קשה למתחרים להעתיק את העסק שלכם?

מדד החפיר העסקי בוחן עד כמה היתרון של העסק באמת קשה לחיקוי. המאמר מציג שמונה שכבות הגנה אסטרטגיות — מומחיות, לקוחות וקהילה, דאטה, טכנולוגיה, מתודולוגיה, הפצה, מותג ושותפויות — ומסביר כיצד להפוך יתרון נקודתי לנכס מצטבר. בנוסף, שאלון אינטראקטיבי מחשב ציון חפיר עסקי 0–100, מזהה נקודות חולשה ומציע כיוונים מעשיים לחיזוק היתרון התחרותי לאורך זמן.
קרא עוד »
פתרונות אפקטיביים
אסטרטגיה מיזוגים-ורכישות

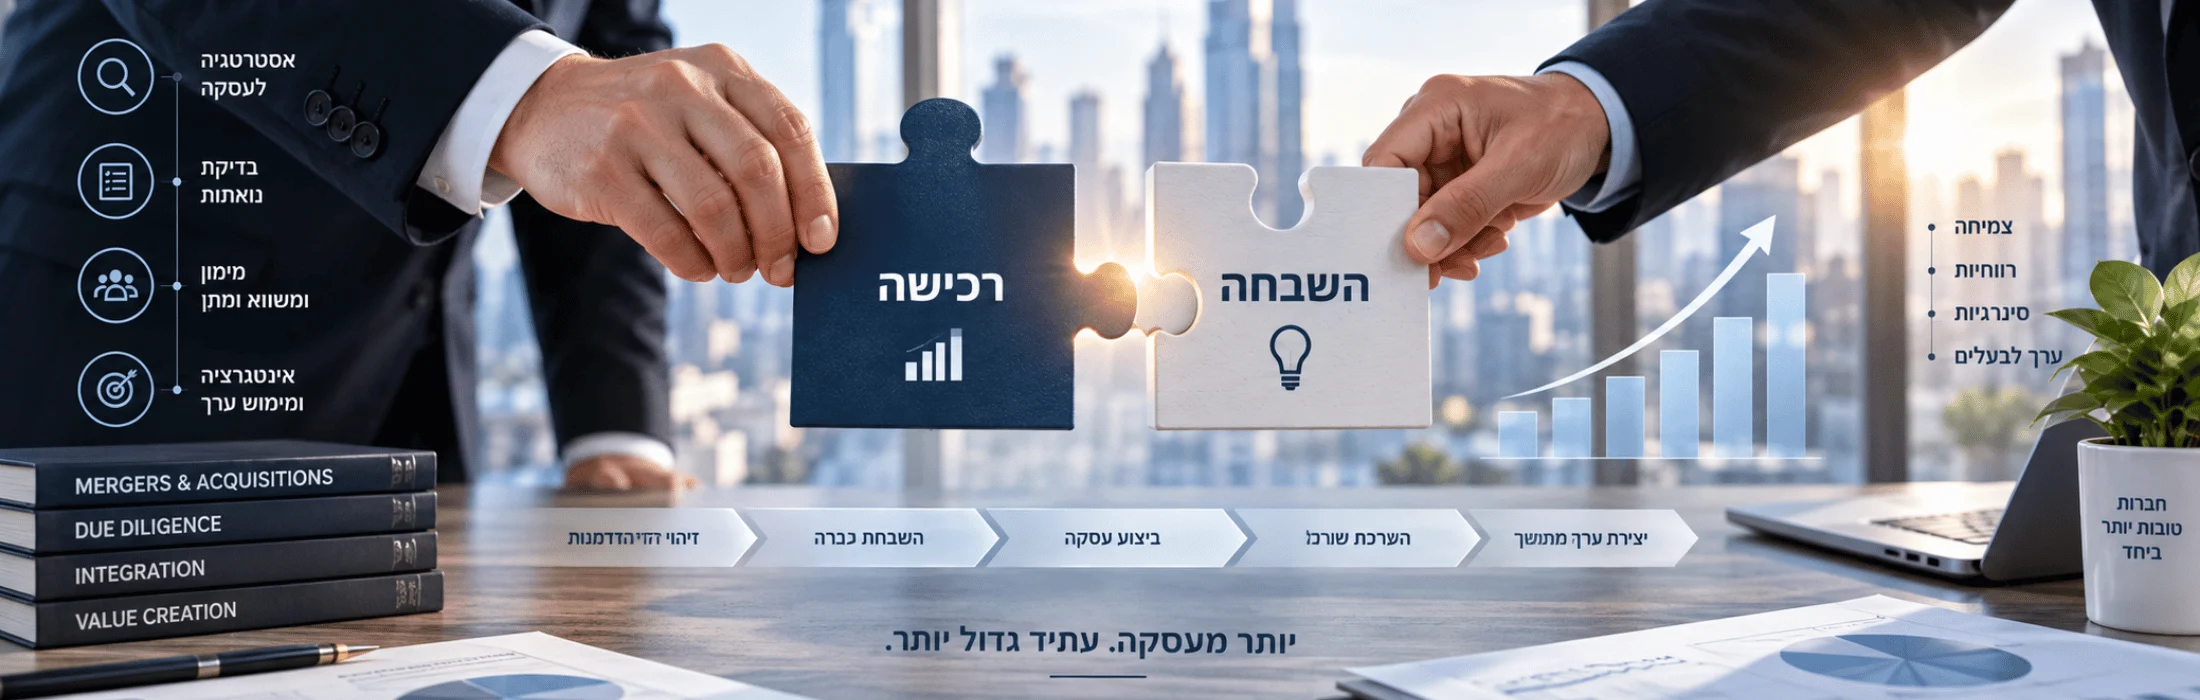
מיזוגים, רכישות והשבחת חברות

מחיר הרכישה אינו בהכרח השווי הכלכלי של העסקה. המאמר מציג גישה מעשית לבחינת מיזוגים, רכישות והשבחת חברות דרך Deal Thesis, בדיקת נאותות, איכות הרווח, סינרגיות, עלויות אינטגרציה והשבחה לאחר הרכישה. בנוסף משולב M&A Value Bridge אינטראקטיבי, הממחיש כיצד עוברים משווי החברה כעסק עצמאי לערך שהיא עשויה לייצר עבור רוכש מסוים – ומהו הפער בין הערך הזה למחיר העסקה.

קרא עוד »
Facebook
Twitter
LinkedIn
WhatsApp
Pinterest
Print
Email

תוכן עניינים