פקיד השומה החליט לפסול ספרי שותפים במשרד רואי חשבון לשנת 2017 לאחר ביקורת בה נמצאו העברות בנקאיות שלא דווחו. בית המשפט אישר הסכם פשרה אליו הגיעו הצדדים ומתח ביקורת על התנהלות פקיד השומה.
לפני כשנה ערך פקיד שומה ביקורת במשרדם של שני רואי חשבון. הוא מצא העברות בנקאיות שלא דווחו והחליט לפסול את ספריהם. השניים ערערו על ההחלטה והסבירו כי בשל פגרת חג סוכות לא ראו את התקבולים. בשלב מתקדם של ההליך הסכים פקיד השומה להמיר את הפסילה באזהרה. בית המשפט אישר את ההסכם וחייב את פקיד השומה ב-20,000 שקל.
בערעור שהגישו רואי החשבון באמצעות עו״ד אלי סרור הם סיפרו כי באוקטובר 2017, שלושה ימים בלבד לאחר פגרת סוכות, התקיימה במשרדם ביקורת ניהול ספרים. באותה עת לרגל החגים נדחו מועדי הדיווח לרשויות מס הכנסה ולמע״מ מה-15 לחודש למספר ימים לאחר מכן. במסגרת הביקורת נמצאו ליקויים בגין אי רישום 29 תקבולים שהועברו לחשבונם בהעברה בנקאית בסך כולל של 17,435 שקל.
לדבריהם, החוק מציין כי רישום תקבול שעובר בעקיפין לחשבון הבנק ייערך ביום שנודע למקבל על ביצוע הפעולה. הם הדגישו כי הפעם הראשונה שבה נודע להם על התקבולים הייתה ביום הביקורת כשהתבקשו על ידי המבקרים להיכנס לחשבון.
עוד לדבריהם, בהתנהלות המשרד לא נמצאו ליקויים אחרים ויתר התקבולים שקיבלו בשיקים או במזומן נמצאו רשומים באופן תקין. הם הוסיפו כי על פי חוזר מס הכנסה עצמו אין זה נכון לבודד מקרה של אי רישום תקבול משאר התנהלותם השוטפת, שהיא ללא רבב. זאת ועוד, לא התקיימו התנאים לפסילת הספרים שכן אין חשש להעלמת מס או שיטת דיווח לקויה.
פקיד שומה חיפה, שיוצג על ידי עו״ד דנה ונדרוב, עמד על פסילת הספרים וטען כי רואי החשבון לא הוכיחו שלא נכנסו לחשבון הבנק שלהם לאחר שחזרו מפגרת סוכות. עם זאת, לאחר שלב ההוכחות והסיכומים הוא הסכים לפשרה שלפיה הפסילה תומר באזהרה.
ב״כ המערערים טען כי יש לפסוק למרשיו הוצאות לנוכח התנהלות פקיד השומה, שנציגיו סירבו להיפגש עמו ואף לא התייצבו לדיונים, מה שיכול היה לייתר את ההליך.
פקיד השומה טען מנגד כי אין מקום לפסיקת הוצאות שכן המערערים לא הביאו ראיה ממחשבי הבנק שמוכיחה מתי צפו בתנועות החשבון כך ש״נפל פגם בהתנהלותם״.
לא התייצב
השופטת אורית וינשטיין נתנה תוקף של פסק דין להסדר הפשרה. היא הבהירה שחוזר מס הכנסה קובע כי מטרתו לצמצם את מספר המקרים של פסילת ספרים עקב אי רישום תקבול אשר יובאו בפני בית המשפט. החוזר מתייחס למצבים שבהם פקיד השומה יכול להסתפק באזהרה ומציין שתי נסיבות בהן ניתן לפסול ספרים: האחת, חשד שהנישום ניסה להעלים מס והשני כי קיימת אצל הנישום שיטה לקויה לרישום התקבולים.
השופטת כתבה כי במקרה זה נטען כי למערערים שיטת דיווח לקויה אך לא התייצב אף גורם מטעם פקיד השומה במטרה להוכיח חשד זה. השופטת מתחה ביקורת על התנהלות זו ופסקה לטובת המערערים הוצאות בסך של 20,000 שקל.
- ב״כ המערערים: עו״ד אלי סרור
- ב״כ המשיב: עו״ד דנה ונדרוב

Shadow AI בארגון: העובדים משתמשים ב-AI ללא פיקוח ובקרה
AI · אבטחת מידע · דיני עבודה Shadow AI: העובדים שלכם כבר משתמשים בבינה מלאכותית. השאלה היא אם אתם יודעים במה בזמן שההנהלה דנה באסטרטגיית AI, העובדים כבר החליטו בעצמם. הם מדביקים הצעות מחיר לצ'טבוטים, מסכמים חוזים בכלים חינמיים ומעלים גיליונות שכר כדי "לסדר נוסחה".
סוכן AI מול עובד: השוואת עלויות, חיסכון ורווחיות לעסק ב-2026
AI ורווחיות · מחקר ומודל חישובי סוכן AI מול עובד: חשבון היחידה שאף אחד לא עושה עד הסוף ההבטחה נשמעת פשוטה: סוכן AI שעולה כמה אלפי שקלים בחודש יחליף עבודה של עובד שעולה פי כמה. בפועל, רוב החישובים שמוצגים להנהלות משווים את מחיר המנוי של
מס התלות בבעלים: איך תלות במנכ״ל פוגעת בשווי החברה ובצמיחה
אסטרטגיה והגדלת שווי · שיטת NLC מס התלות בבעלים: כמה שווי מאבדת חברה שכל ההחלטות עוברות דרך המנכ״ל יש חברות רווחיות, צומחות ומוכרות היטב בשוק, ובכל זאת כשמגיע רוכש או משקיע, ההצעה שעל השולחן נמוכה בהרבה ממה שהבעלים ציפה. ברוב המקרים הסיבה איננה במספרים. היא
שאלון בשלות הארגון שלכם ל AI
פתרונות אפקטיביים | מחקר ומדידה ניהולית שאלון מדד בשלות AI ארגונית בישראל גלו היכן הארגון שלכם נמצא במסע ה־AI וכיצד להאיץ צמיחה, פריון ויתרון תחרותי. התחילו עכשיו ← בית הקדמה השאלון תובנות מידע נוסף צור קשר עד כמה הארגון שלכם ערוך להפקת ערך עסקי מבינה
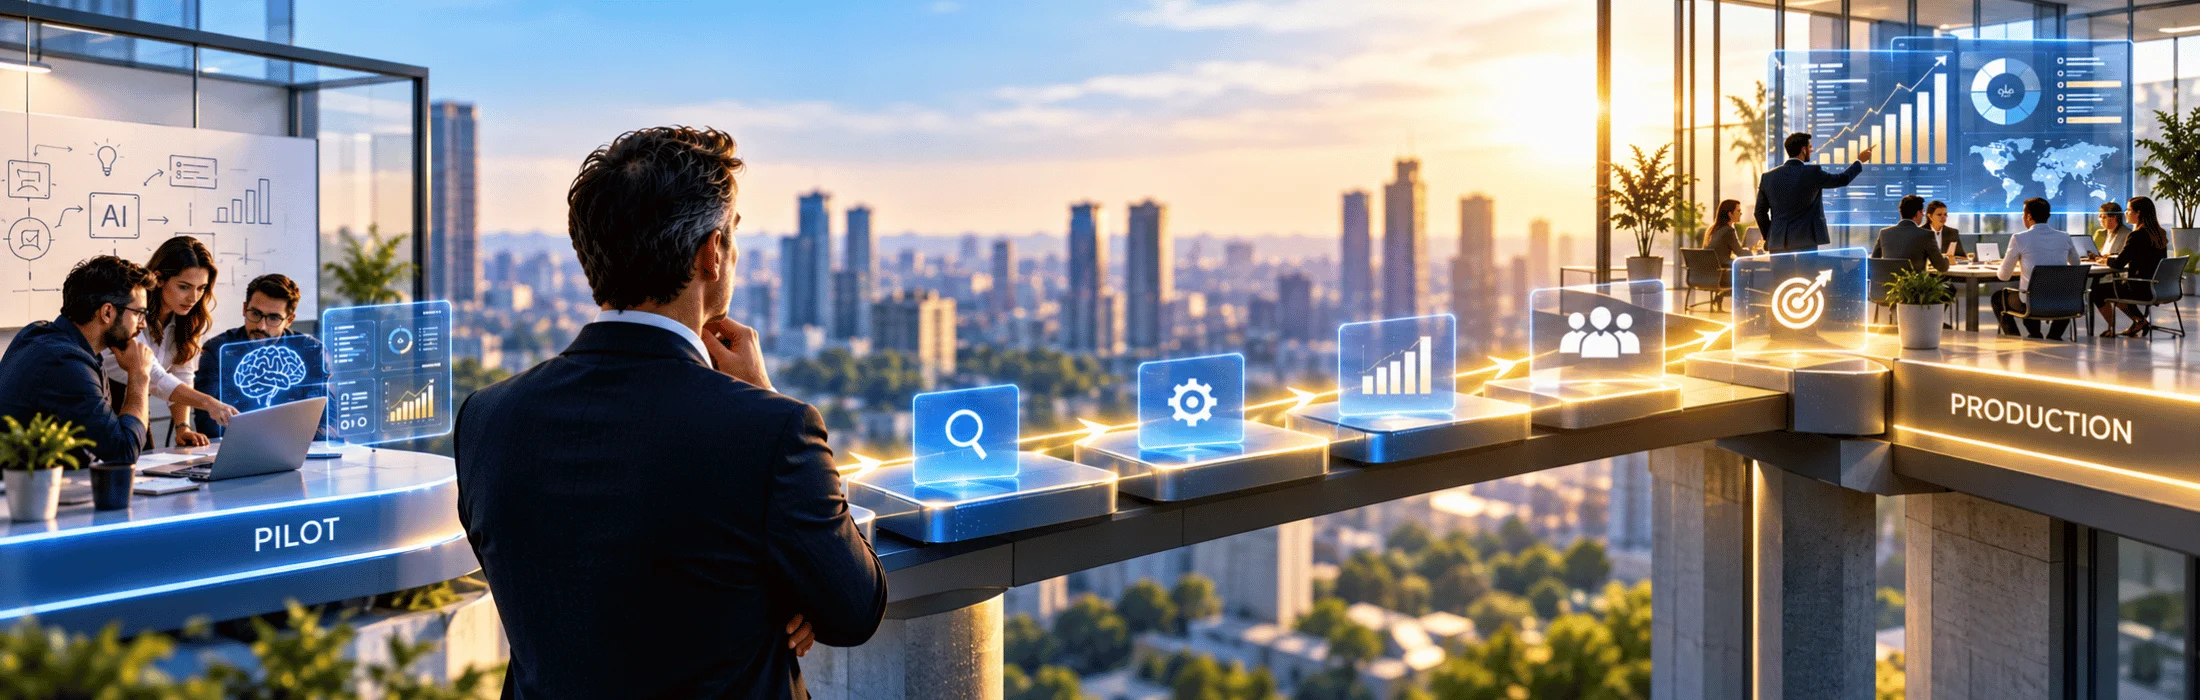
היום שאחרי הפיילוט – מדוע יוזמות AI מצליחות בניסוי ונכשלות בהטמעה?
אסטרטגיה ארגונית | AI | ניהול ביצועים היום שאחרי הפיילוט: מדוע יוזמות AI מצליחות בניסוי ונכשלות בהטמעה? המדריך למנכ"לים: איך הופכים ניסוי מוצלח בבינה מלאכותית למערכת תפעולית יציבה, מאומצת ורווחית. מדריך ניהולי מעשי תרשימים ומודלים תוכנית פעולה ל־90 יום מעודכן לאוקטובר 2026 01 / תמונת
הכנת חברה למכירה או לכניסת משקיע: תוכנית עבודה ל־12 חודשים להגדלת שווי החברה
הגדלת שווי · שיטת NLC רוב בעלי החברות מתחילים לחשוב על מכירה ביום שבו מגיעה פנייה מרוכש או ממשקיע. אבל השווי של החברה נקבע הרבה לפני כן – בשנה שבה היא מתכוננת, או לא מתכוננת, לרגע הזה. חברה שמגיעה לעסקה עם דוחות מסודרים, הנהלה עצמאית,


