בקרה הנה אחד מעקרונות הניהול החשובים ביותר בעולם שבן המציאות משתנה מהר, הלקוחות לומדים ומשתנים, המתחרים משתפרים, החוקים והכללים מצטברים אין תחליף לשליטה ובקרה.
לבקרה יצא לעיתים שם רע עקב התנהלות שגויה של הגורמים המבקרים אולם כל מנהל מבין שללא בקרה ראויה לשמה הארגון לא ישרוד לאורך זמן.
כדי שהבקרה תספק את הנדרש עליה להיות מהירה, עדכנית, דיגיטלית, מכאניסטית, יעילה ומדויקת.
מספר מילים חבויים בתוך הבקרה:
- ראשית בהיפוך אותיות בקרה היא קרבה – היא מקרבת את המנהל להבנת הסיטואציה, היא מקרבת את צילום תמונת המצב, היא מקרבת את השטח ואת המציאות האמיתית, ובביצוע נכון היא מקרבת בין המנהלים שמבצעים אותה לעובדים (משוב מדויק, אפשרות לתיקון ושיפור, מניעת טעויות וסטיות תקן )
- בתוך הבקרה טמונה המילה "בקר" –הבקרה אינה אירוע חד פעמי, היא אמורה להיות כל בוקר, ומכיוון שכך עליה להיות פשוטה, אוטומטית, מכאני סטית ויעילה (אסור שהבקרה תעכב את הארגון כי אחרת היא לא תעשה בוקר בוקר אלא תוזנח)
- בתוך בקרה טמון בהיפוך השורש ר.ק.ב – אם הבקרה לא נעשית הארגון צובר רקב ש ומן, טעויות ובסופו של דבר זה זרע פורענותו
- בתוך הבקרה טומנה הקרבה – על מנת לבצע בקרה יש להקריב את האגו, תחושת האומניפוטנטיות, הפוליטיקה הארגונית ולהיות מוכנים להתמודד עם המצב
אז מה כוללת הבקרה האפקטיבית?
- היא כוללת יכולת לבקר את המצב מול סטנדרטים ברורים כלכליים ומנותחים
- היא כוללת שותפות עם הגוף המבוקר –יחד נבקר את עצמנו
- היא כוללת מוכנות לשינוי –מצב מנטאלי
- היא כוללת שגרות ניהוליות
- היא כוללת שימוש בכלים מקצועיים -השוואות נתונים, תקני ביצוע, דו"חות
בעולם שאחרי ה"קורונה" מה נבקר?
- נבקר את המבנה הארגוני – תקנים כמו: עוזר של, מסייע ל, תומך ב, סגן של – מרמזים על חלוקה של אחריות שיש לבדוק – כינוס של האחריות למקומות ברורים, כינוס של תפקידים, בעידן הדיגיטלי ניתן לקבל הרבה תהליכים אוטומטיים במקום החלטות של אדם זה או אחר שמותנות, מעכבות ומערבות שיקולים זרים
- נבקר את התקן – האם באמת זו כמות הלקוחות שאיש המכירות יכול לטפל?
האם זו באמת כמות הפגישות שבעל התפקיד יכול לבצע?
האם באמת כל תחנות החלוקה יעילות ונדרשות?
מה התקן של פעולות הטכנאי בשטח?
האם הוא מותאם למציאות הנוכחית? - נבקר את התמריצים – האם התמריצים מותאמים למטרות הנוכחיות, האם התמריצים בונים את העתיד או מותאמים להסטוריה?
האם באמת זה בסיס השכר שצריך לשלם?
האם אחוזי העמלה נכונים? - נבקר את השכר – האם זה באמת השכר שאנו מעוניינים שבעל התפקיד ירויח?
האם סעיפי השכר נכונים?
האם אנו יודעים את עלותם למערכת ומשמעותם להוצאות?
כמה באמת עולה פגישה עם לקוח פוטנציאלי?
כמה באמת עולה פעולה שירותית? - נבקר את המנגנונים הניהוליים – האם יש לנו שגרות בקרה וניהול?
כל כמה זמן בוחנים את ההוצאות?
האם יש לנו תכנית התייעלות שנתית?
האם אנו מבקרים את השגתה? - נבקר את מנגנוני הקניינות והרכש –האם אנו מנהלים או מתנהלים מול הספקים?
- נבקר את החשיפה המשפטית – האם אנו מכירים את המקומות בארגון בהם אנו כהנהלה מועדים לחשיפה משפטית?
האם אנו מבינים את ההשלכות הפרסונאליות עלינו ועל העובדים?
האם אנו מסכניפ את עתידנו באמצעות החלטות שלא עומדות בקנה מידה משפטי?
באמצעות בניית תהליכי בקרה לאורכו ולרוחבו של הארגון יחד עם הנהלת הארגון ובשותפות עמה אנו בפתרונות אפקטיביים מספקים רשת בקרה מדויקת, כמותית, מבוססת ניתוח נתונים שמאפשרת להנהלת הארגון להשיג את יעדיה.
עוד מאמרים...

מדד דליפות הרווח: למה החברה צומחת אבל הרווח נשחק?
המאמר מציג את מדד דליפות הרווח ככלי ניהולי לזיהוי המקומות שבהם חברה מאבדת רווח למרות צמיחה בהכנסות. הוא בוחן תמחור, הנחות, לקוחות, מלאי, רכש, שעות עבודה, חוזים ותהליכים, ומראה כיצד להפוך את הצמיחה לרווחיות גבוהה יותר ולחברה חזקה ויעילה יותר.
חיסכון חכם: 5 אסטרטגיות מבוססות מחקר להוזלת עלויות בארגונים (2026)
המאמר מציג חמש אסטרטגיות מבוססות מחקר להוזלת עלויות בארגונים, בלי להסתפק בקיצוצים רוחביים שעלולים לפגוע בצמיחה. הוא בוחן כיצד ניהול שרשרת האספקה, מיגור בזבוזים, מבנה תגמול נכון, התמודדות עם רגולציה ושיפור הפריון יכולים להפוך חיסכון נקודתי להתייעלות עסקית מתמשכת.
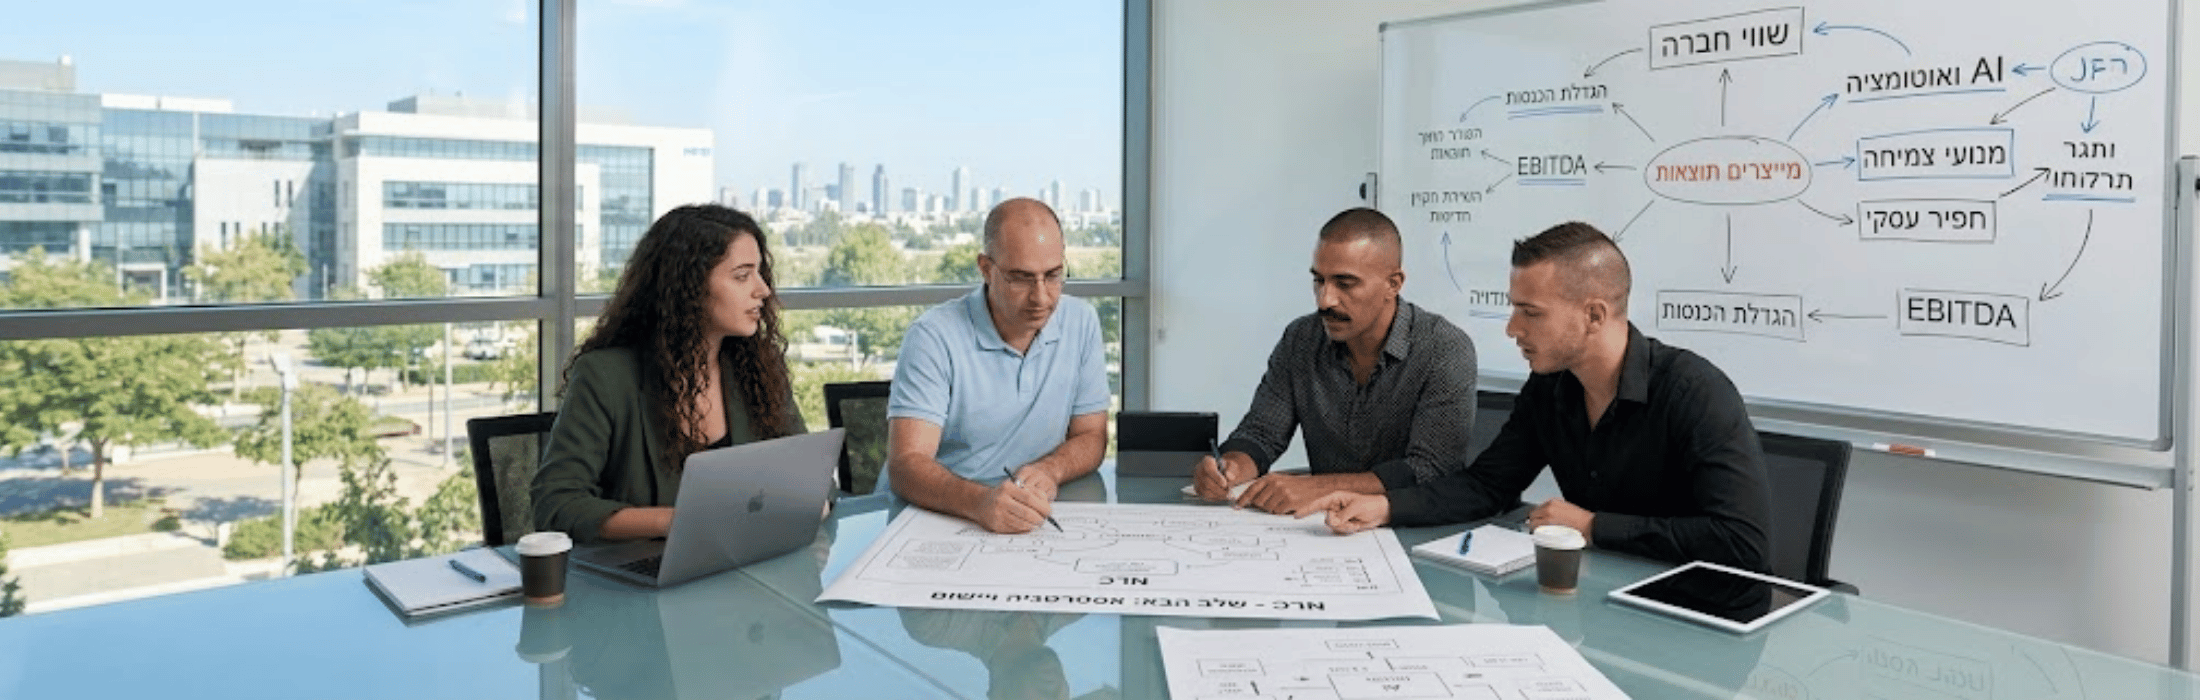
החברה שהביאה אתכם עד לכאן – היא לא בהכרח החברה שתיקח אתכם לשלב הבא
מאמר זה עוסק בתופעה נפוצה בעולם העסקים: החברה או הגישה שהובילה ארגון להצלחה בשלב מסוים אינה בהכרח המתאימה לשלב הצמיחה הבא. הכותבים מציגים את הסיבות המבניות והתפיסתיות שבגינן ארגונים נתקעים, גם לאחר שהשיגו תוצאות מרשימות. המאמר מציע מסגרת חשיבה לאבחון הפער בין היכולות הקיימות לבין הדרישות של השלב הבא. במקביל, מוצגים פתרונות אפקטיביים ומעשיים שמאפשרים לארגונים לבצע את המעבר הנדרש בצורה מושכלת ומבוקרת. המסקנה המרכזית היא שהכרה בצורך בשינוי, גם מתוך עמדת הצלחה, היא תנאי הכרחי לצמיחה ברת-קיימא.
ממנועי צמיחה ל"דבר הגדול הבא"
ממנועי צמיחה ל"דבר הגדול הבא" איך מזהים הזדמנויות בשווקים משתנים — ומובילים את החברה לקפיצת המדרגה האמיתית בכל שוק, בכל ענף, מגיע רגע שבו מנועי הצמיחה הישנים מאבדים מהרוח שבמפרשים. הלקוחות משתנים, הטכנולוגיה מזנקת, המתחרים ממציאים עצמם מחדש — והחברה שגידלה אתכם עד
אסטרטגיית ויתור: הדברים שחברה צריכה להפסיק לעשות כדי לצמוח
רוב תוכניות הצמיחה מתמקדות בהוספות – מוצרים, לקוחות, יעדים, מערכות ופרויקטים – אך החברות אינן נתקעות רק מחוסר רעיונות, אלא לעיתים דווקא מעומס פעילויות שכל אחת מהן צורכת זמן, תקציב ותשומת לב ניהולית. המאמר מציג את אסטרטגיית הוויתור – תהליך שיטתי לבחינת כלל הפעילויות והעברת משאבים מאלו בעלות תרומה נמוכה אל מנועי הערך המרכזיים. מדובר בהחלטה מודעת להפסיק, לצמצם, לאחד, להפוך לאוטומטי או לתמחר מחדש פעילויות שאינן תורמות לעתיד, מתוך הבנה שצמיחה אמיתית מתחילה לא במה שמוסיפים, אלא במה שבוחרים לוותר עליו כדי שהדבר החשוב ביותר יקבל סיכוי אמיתי להצליח.
תרבות ביצוע מול תרבות מצגות
למדו כיצד להפוך תרבות מצגות לתרבות ביצוע בעזרת שגרות ניהול, דקלרציות, יעדים אישיים ובקרה עקבית שמחברת בין החלטות הנהלה לתוצאות עסקיות מדידות לאורך זמן בכל חברה.