

מדד דליפות הרווח: למה החברה צומחת אבל הרווח נשחק?
המאמר מציג את מדד דליפות הרווח ככלי ניהולי לזיהוי המקומות שבהם חברה מאבדת רווח למרות צמיחה בהכנסות. הוא בוחן תמחור, הנחות, לקוחות, מלאי, רכש, שעות עבודה, חוזים ותהליכים, ומראה כיצד להפוך את הצמיחה לרווחיות גבוהה יותר ולחברה חזקה ויעילה יותר.
חיסכון חכם: 5 אסטרטגיות מבוססות מחקר להוזלת עלויות בארגונים (2026)
המאמר מציג חמש אסטרטגיות מבוססות מחקר להוזלת עלויות בארגונים, בלי להסתפק בקיצוצים רוחביים שעלולים לפגוע בצמיחה. הוא בוחן כיצד ניהול שרשרת האספקה, מיגור בזבוזים, מבנה תגמול נכון, התמודדות עם רגולציה ושיפור הפריון יכולים להפוך חיסכון נקודתי להתייעלות עסקית מתמשכת.
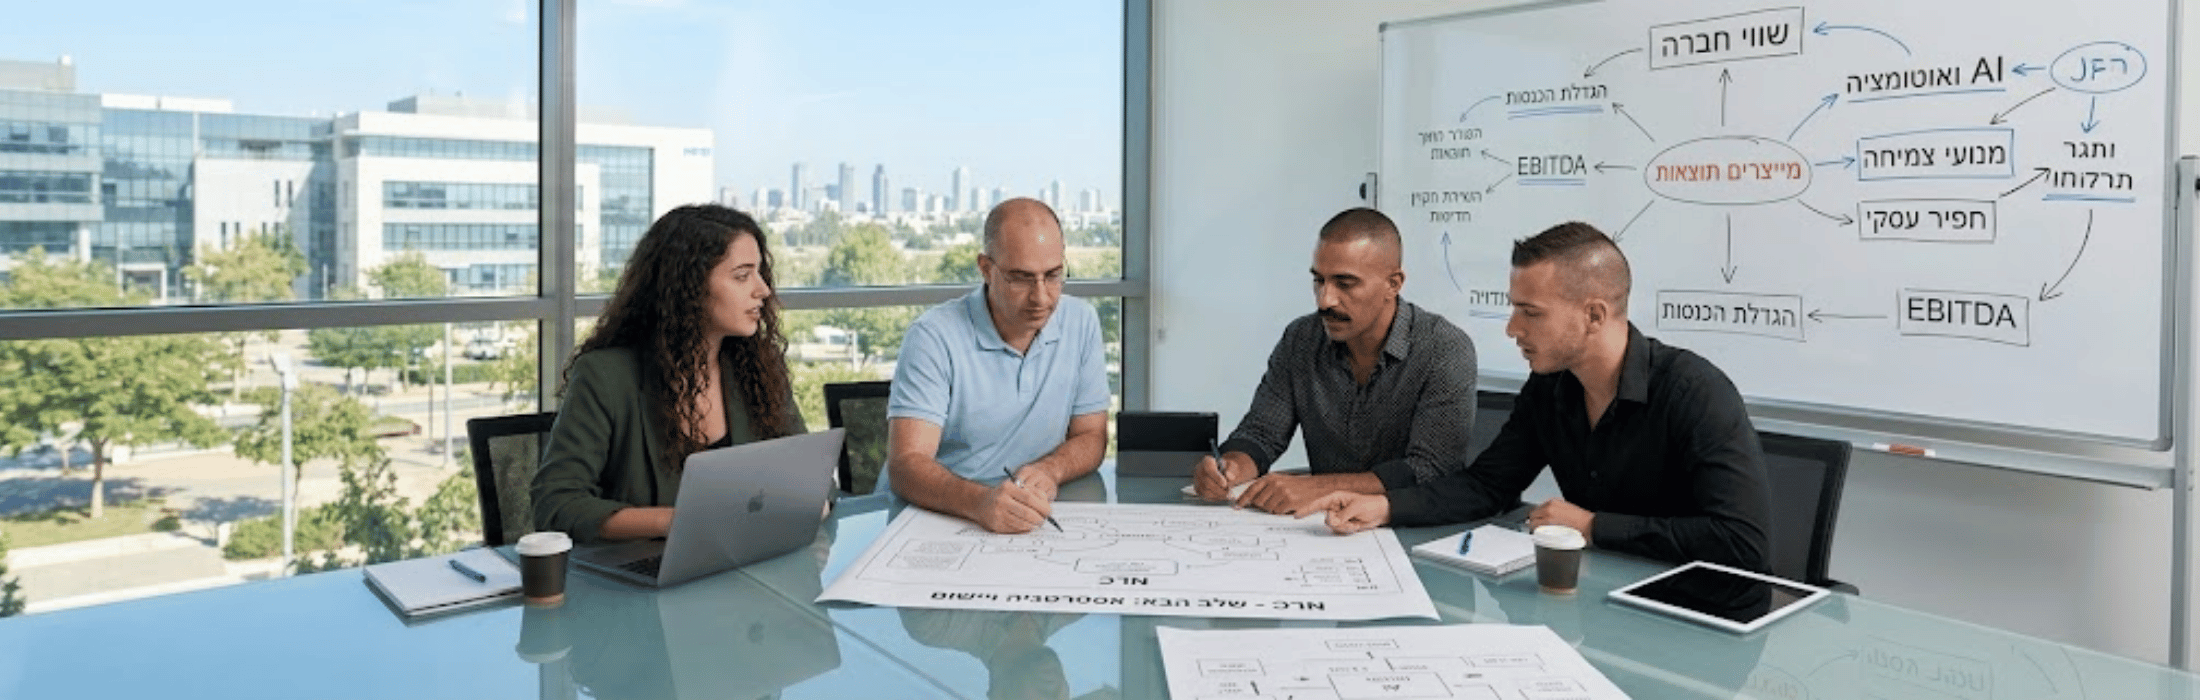
החברה שהביאה אתכם עד לכאן – היא לא בהכרח החברה שתיקח אתכם לשלב הבא
מאמר זה עוסק בתופעה נפוצה בעולם העסקים: החברה או הגישה שהובילה ארגון להצלחה בשלב מסוים אינה בהכרח המתאימה לשלב הצמיחה הבא. הכותבים מציגים את הסיבות המבניות והתפיסתיות שבגינן ארגונים נתקעים, גם לאחר שהשיגו תוצאות מרשימות. המאמר מציע מסגרת חשיבה לאבחון הפער בין היכולות הקיימות לבין הדרישות של השלב הבא. במקביל, מוצגים פתרונות אפקטיביים ומעשיים שמאפשרים לארגונים לבצע את המעבר הנדרש בצורה מושכלת ומבוקרת. המסקנה המרכזית היא שהכרה בצורך בשינוי, גם מתוך עמדת הצלחה, היא תנאי הכרחי לצמיחה ברת-קיימא.
ממנועי צמיחה ל"דבר הגדול הבא"
ממנועי צמיחה ל"דבר הגדול הבא" איך מזהים הזדמנויות בשווקים משתנים — ומובילים את החברה לקפיצת המדרגה האמיתית בכל שוק, בכל ענף, מגיע רגע שבו מנועי הצמיחה הישנים מאבדים מהרוח שבמפרשים. הלקוחות משתנים, הטכנולוגיה מזנקת, המתחרים ממציאים עצמם מחדש — והחברה שגידלה אתכם עד
אסטרטגיית ויתור: הדברים שחברה צריכה להפסיק לעשות כדי לצמוח
רוב תוכניות הצמיחה מתמקדות בהוספות – מוצרים, לקוחות, יעדים, מערכות ופרויקטים – אך החברות אינן נתקעות רק מחוסר רעיונות, אלא לעיתים דווקא מעומס פעילויות שכל אחת מהן צורכת זמן, תקציב ותשומת לב ניהולית. המאמר מציג את אסטרטגיית הוויתור – תהליך שיטתי לבחינת כלל הפעילויות והעברת משאבים מאלו בעלות תרומה נמוכה אל מנועי הערך המרכזיים. מדובר בהחלטה מודעת להפסיק, לצמצם, לאחד, להפוך לאוטומטי או לתמחר מחדש פעילויות שאינן תורמות לעתיד, מתוך הבנה שצמיחה אמיתית מתחילה לא במה שמוסיפים, אלא במה שבוחרים לוותר עליו כדי שהדבר החשוב ביותר יקבל סיכוי אמיתי להצליח.
תרבות ביצוע מול תרבות מצגות
למדו כיצד להפוך תרבות מצגות לתרבות ביצוע בעזרת שגרות ניהול, דקלרציות, יעדים אישיים ובקרה עקבית שמחברת בין החלטות הנהלה לתוצאות עסקיות מדידות לאורך זמן בכל חברה.