האם מותר למעסיק לדרוש ממכם לעבוד תקופה מסוימת כדי להחזיר את ההשקעה שלו בהכשרתכם? מה חייבים העובדים למעסיק שלימד אותם את רזי המקצוע? מדריך
עשרות אלפי עובדים עוברים מדי שנה הכשרות מקצועיות במימון המעסיק ומתחייבים להתמיד בעבודתם למשך תקופה מסוימת. מבחינת שני הצדדים מדובר על עסקה משתלמת: העובד רוכש ידע במימון המעסיק ואילו זה מצפה כי תוחזר לו ההשקעה באמצעות התמדה בעבודה.
אולם, במקרים רבים מערכת היחסים בין הצדדים מסתיימת מוקדם מהצפוי ואז עולה השאלה: באילו מקרים רשאי המעסיק לקזז משכרו של עובד את עלויות ההכשרה? ומה גובה הסכום שיופחת מתלוש השכר האחרון? בכלל, האם מותר לדרוש בטוחה כספית מהעובד כתנאי להתמדה?
האם החוק מתיר למעסיק לנקוב בתקופת העסקה מינמלית בגין מימון הכשרה מקצועית לעובד?
כן. מעסיק שנושא בעלויות הכשרה מקצועית רשאי להכניס לחוזה העבודה סעיף שקובע כי על העובד להתחייב לתקופת העסקה מינמלית וכי היה וזה לא עמד בהתחייבותו, ניתן יהיה לקזז ממשכורתו סכום מוסכם מראש.
כלומר, אין פרק זמן מירבי שניתן לחייב עובד להתמיד בעבודתו כנגד מימון הכשרתו?
החוק אומנם לא קובע מה הוא פרק זמן סביר, אולם לבית הדין יש סמכות לבטל את החוזה אם יתברר כי ההגבלה על חופש העיסוק של העובד חורגת ממתחם הסבירות. במסגרת בדיקתו, ייקח בית הדין בחשבון את אופי ואיכות ההכשרה, הסכום הכספי שהשקיע המעסיק ומשך הזמן שנדרש לכך. בית הדין יבחן האם ההכשרה הקנתה לעובד מיומנויות מיוחדות בהן הוא יכול לעשות שימוש בעתיד. בנוסף, צריך להתקיים יחס סביר בין הסכום שדורש המעסיק מהעובד בגין הפרת התחייבותו לעבודה לתקופה מסוימת לבין עלויות ההכשרה בהן נשא המעסיק.
כיצד יבוצע הקיזוז משכרו של העובד במקרה של הפרת החוזה?
סעיף 25 (ב) לחוק הגנת השכר קובע כי: "…חדל עובד לעבוד אצל המעביד, רשאי המעביד לנכות משכרו האחרון של העובד כל יתרה של חוב שהעובד חייב לו, לרבות מקדמות". שכר הלימוד הופך למעשה לחוב של העובד, והמעסיק רשאי לנכות את הסכום מתלוש השכר האחרון. חישוב סכום הקיזוז יעשה באופן יחסי: ככל שהעובד עבד יותר זמן – יש לדרוש מהעובד להשיב סכום קטן יותר בגין ההכשרה שקיבל.
ומה הדין במקרה של פיטורים?
במקרה כזה, לרוב לא יהיה המעביד רשאי לקזז את הסכום בגין הלימודים, שכן עזיבת מקום העבודה לא היתה ביוזמתו. שונה המקרה אם הפיטורים נובעים מעבירת משמעת חמורה כגון מעילה בכספים וכו', כי אז יתכן בהחלט שבית הדין יראה בכך כעילה לדרישת השבת הסכום שהושקע בעובד.
האם ניתן לגבות תשלום מעובדי קבלן?
קיים איסור לגבות תשלום מעובדי קבלן בגין הכשרתם המקצועית, אלא אם מדובר על העסקה במגזר הציבורי. במקרה זה ניתן לעשות זאת, אך בכפוף למספר תנאים שנקבעו בתקנות. לצד זאת, כאשר מדובר על מגזר פרטי, רשאית חברת כוח האדם לדרוש מהעובד לעבוד במשך תקופה סבירה.
גם במקרה של התפטרות בשל הרעת תנאים מוחשית רשאי המעסיק לחייב את העובד בהחזר עלות ההכשרה?
על פניו, לא ניתן במקרה כזה לדרוש מהעובד כי ישא בעלות ההכשרה, אולם אין כלל אצבע מנחה לעניין והדבר יוכרע ע"י בית הדין לעבודה שיבחן את הנסיבות המסוימות של המקרה ויקבל את החלטה לגופו של עניין.
האם המעסיק רשאי לדרוש מהעובד הפקדת בטוחה כספית על מנת להבטיח כי זה יתמיד בעבודתו?
ביום 27.2.2012 פורסם חוק איסור קבלת ביטחונות מעובד, התשע"ב – 2012, שקובע כי חל איסור על מעסיק לקבל מעובד או ממועמד לעבודה בטוחות או לממשן. ומה היא בטוחה? החוק קבע כי מדובר על "מיטלטלין, לרבות כסף או שטר, הנמסרים מעובד למעביד לשם הבטחת הישארותו בעבודה או כתנאי לקבלתו לעבודה וכן נכס משועבד למטרות כאמור".
מה יהיה דינו של מעסיק שדרש מעובד להפקיד כסף כבטוחה?
המחוקק מתייחס לעבירה זו בכובד ראש ובחומרה רבה. בחוק נקבע כי מעסיק שקיבל בטוחות מעובדו או שמימש אותן בניגוד לאמור לעיל – יכול להישלח למאסר לפרק זמן של שישה חודשים או כפל הקנס הקבוע בחוק.
ואם העובד מסכים להפקדת הכסף כבטוחה, האם עדיין מדובר על עבירה?
כן. הזכות של העובד על פי החוק הזה, אינה נתנת לויתור והדבר אסור באופן מוחלט. חשוב לציין כי נושא משרה בארגון שיעבור עבירה זו, מסתכן בהטלת קנסות. החוק מטיל אחריות על נושא המשרה למנוע ביצוע עבירה זו בארגון. החוק חל הן על מעסיקים בפועל, אולם גם על קבלני כוח אדם כמו גם על מזמיני שירות.

מדד דליפות הרווח: למה החברה צומחת אבל הרווח נשחק?
המאמר מציג את מדד דליפות הרווח ככלי ניהולי לזיהוי המקומות שבהם חברה מאבדת רווח למרות צמיחה בהכנסות. הוא בוחן תמחור, הנחות, לקוחות, מלאי, רכש, שעות עבודה, חוזים ותהליכים, ומראה כיצד להפוך את הצמיחה לרווחיות גבוהה יותר ולחברה חזקה ויעילה יותר.
חיסכון חכם: 5 אסטרטגיות מבוססות מחקר להוזלת עלויות בארגונים (2026)
המאמר מציג חמש אסטרטגיות מבוססות מחקר להוזלת עלויות בארגונים, בלי להסתפק בקיצוצים רוחביים שעלולים לפגוע בצמיחה. הוא בוחן כיצד ניהול שרשרת האספקה, מיגור בזבוזים, מבנה תגמול נכון, התמודדות עם רגולציה ושיפור הפריון יכולים להפוך חיסכון נקודתי להתייעלות עסקית מתמשכת.
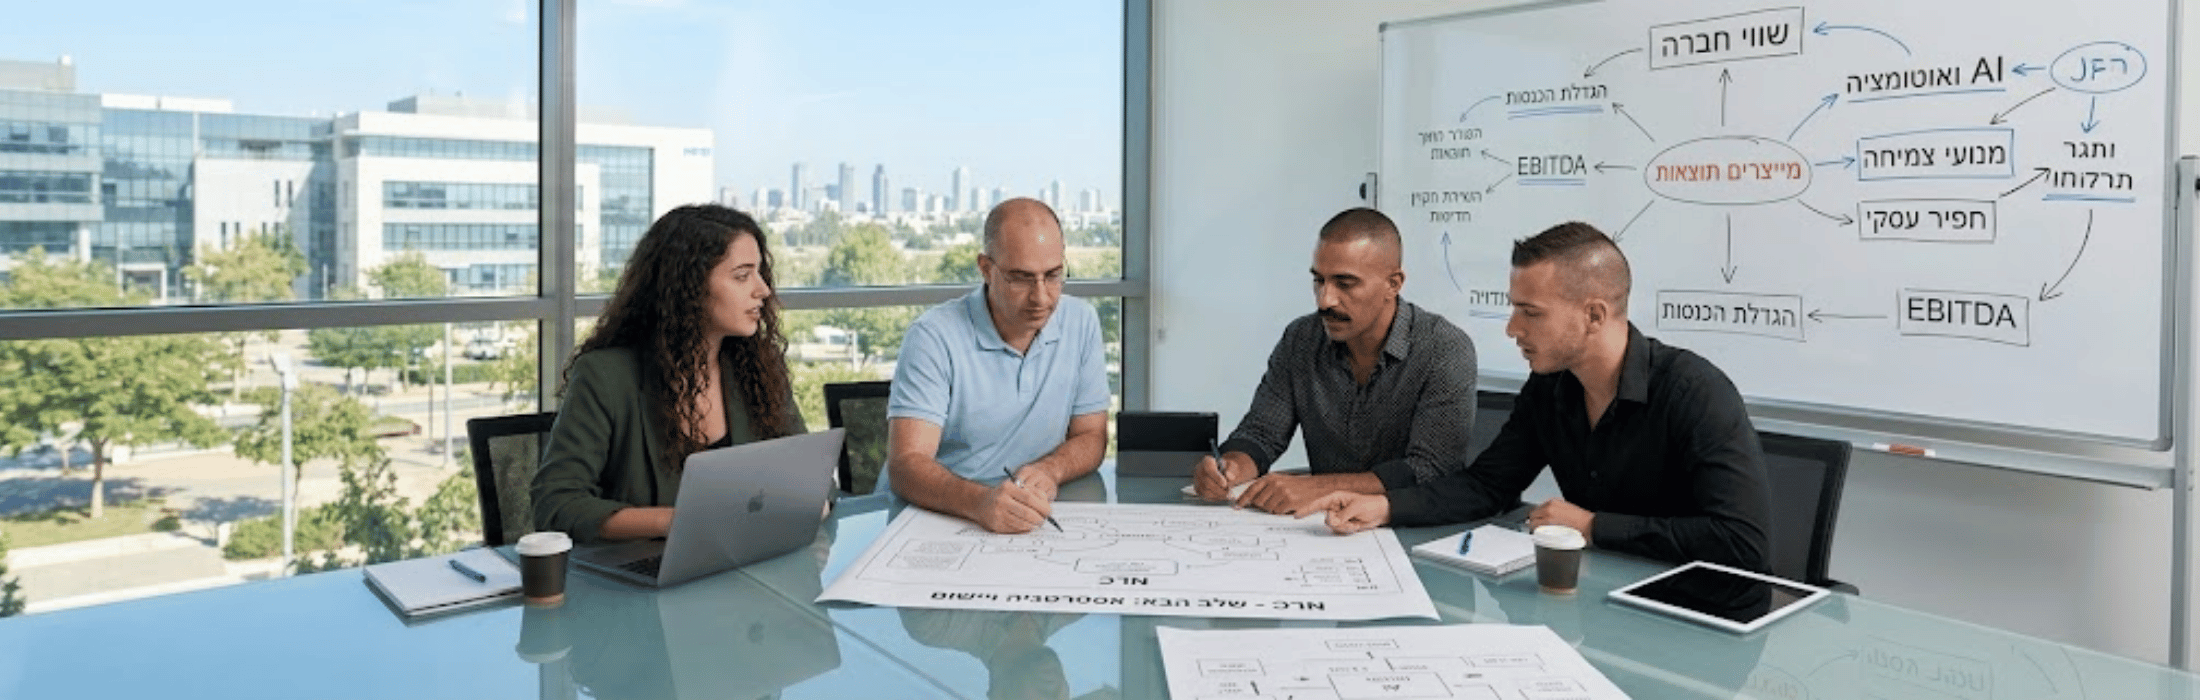
החברה שהביאה אתכם עד לכאן – היא לא בהכרח החברה שתיקח אתכם לשלב הבא
מאמר זה עוסק בתופעה נפוצה בעולם העסקים: החברה או הגישה שהובילה ארגון להצלחה בשלב מסוים אינה בהכרח המתאימה לשלב הצמיחה הבא. הכותבים מציגים את הסיבות המבניות והתפיסתיות שבגינן ארגונים נתקעים, גם לאחר שהשיגו תוצאות מרשימות. המאמר מציע מסגרת חשיבה לאבחון הפער בין היכולות הקיימות לבין הדרישות של השלב הבא. במקביל, מוצגים פתרונות אפקטיביים ומעשיים שמאפשרים לארגונים לבצע את המעבר הנדרש בצורה מושכלת ומבוקרת. המסקנה המרכזית היא שהכרה בצורך בשינוי, גם מתוך עמדת הצלחה, היא תנאי הכרחי לצמיחה ברת-קיימא.
ממנועי צמיחה ל"דבר הגדול הבא"
ממנועי צמיחה ל"דבר הגדול הבא" איך מזהים הזדמנויות בשווקים משתנים — ומובילים את החברה לקפיצת המדרגה האמיתית בכל שוק, בכל ענף, מגיע רגע שבו מנועי הצמיחה הישנים מאבדים מהרוח שבמפרשים. הלקוחות משתנים, הטכנולוגיה מזנקת, המתחרים ממציאים עצמם מחדש — והחברה שגידלה אתכם עד
אסטרטגיית ויתור: הדברים שחברה צריכה להפסיק לעשות כדי לצמוח
רוב תוכניות הצמיחה מתמקדות בהוספות – מוצרים, לקוחות, יעדים, מערכות ופרויקטים – אך החברות אינן נתקעות רק מחוסר רעיונות, אלא לעיתים דווקא מעומס פעילויות שכל אחת מהן צורכת זמן, תקציב ותשומת לב ניהולית. המאמר מציג את אסטרטגיית הוויתור – תהליך שיטתי לבחינת כלל הפעילויות והעברת משאבים מאלו בעלות תרומה נמוכה אל מנועי הערך המרכזיים. מדובר בהחלטה מודעת להפסיק, לצמצם, לאחד, להפוך לאוטומטי או לתמחר מחדש פעילויות שאינן תורמות לעתיד, מתוך הבנה שצמיחה אמיתית מתחילה לא במה שמוסיפים, אלא במה שבוחרים לוותר עליו כדי שהדבר החשוב ביותר יקבל סיכוי אמיתי להצליח.
תרבות ביצוע מול תרבות מצגות
למדו כיצד להפוך תרבות מצגות לתרבות ביצוע בעזרת שגרות ניהול, דקלרציות, יעדים אישיים ובקרה עקבית שמחברת בין החלטות הנהלה לתוצאות עסקיות מדידות לאורך זמן בכל חברה.