מחיר העסקה הוא לא מחיר החברה: איפה באמת נוצר השווי ברכישה?
רוכש אינו קונה רק את ה־EBITDA שהחברה מייצרת היום. הוא קונה לקוחות, אנשים, יכולות, טכנולוגיה, נתח שוק, תזרים ופוטנציאל – אבל יחד איתם הוא קונה גם סיכונים, השקעות עתידיות ועלויות אינטגרציה. לכן השאלה החשובה בעסקה אינה רק "כמה החברה שווה?", אלא "כמה היא שווה דווקא לנו – וכמה מהערך הזה מותר להעביר למוכר?".
בעסקת רכישה קיימים לפחות שלושה מספרים שונים: השווי של החברה כעסק עצמאי, השווי שלה בידי הרוכש, והמחיר שבסופו של דבר משולם. עסקה טובה נוצרת כאשר הרוכש מבין את ההבדל ביניהם – לפני שההתלהבות מהעסקה מוחקת אותו.
בדיוני רכישה קל מאוד להתאהב במספר אחד: המכפיל.
שש פעמים EBITDA. שמונה פעמים. עשר פעמים. חברה דומה נמכרה במכפיל מסוים ולכן לכאורה גם החברה שנבחנת צריכה להימכר בסביבה דומה.
אלא שמכפיל הוא רק קיצור דרך לשיחה מורכבת הרבה יותר.
שתי חברות שמייצרות אותו EBITDA אינן בהכרח שוות אותו דבר. לאחת יש לקוחות חוזרים, הנהלה עצמאית ומנוע צמיחה. השנייה תלויה בבעלים, בלקוח אחד ובמספר אנשי מפתח.
אחת יכולה להתחבר לרוכש ולייצר Cross-Sell כמעט מיד. השנייה דורשת החלפת מערכות, הנהלה והשקעה משמעותית לפני שאפשר יהיה להפיק ממנה ערך.
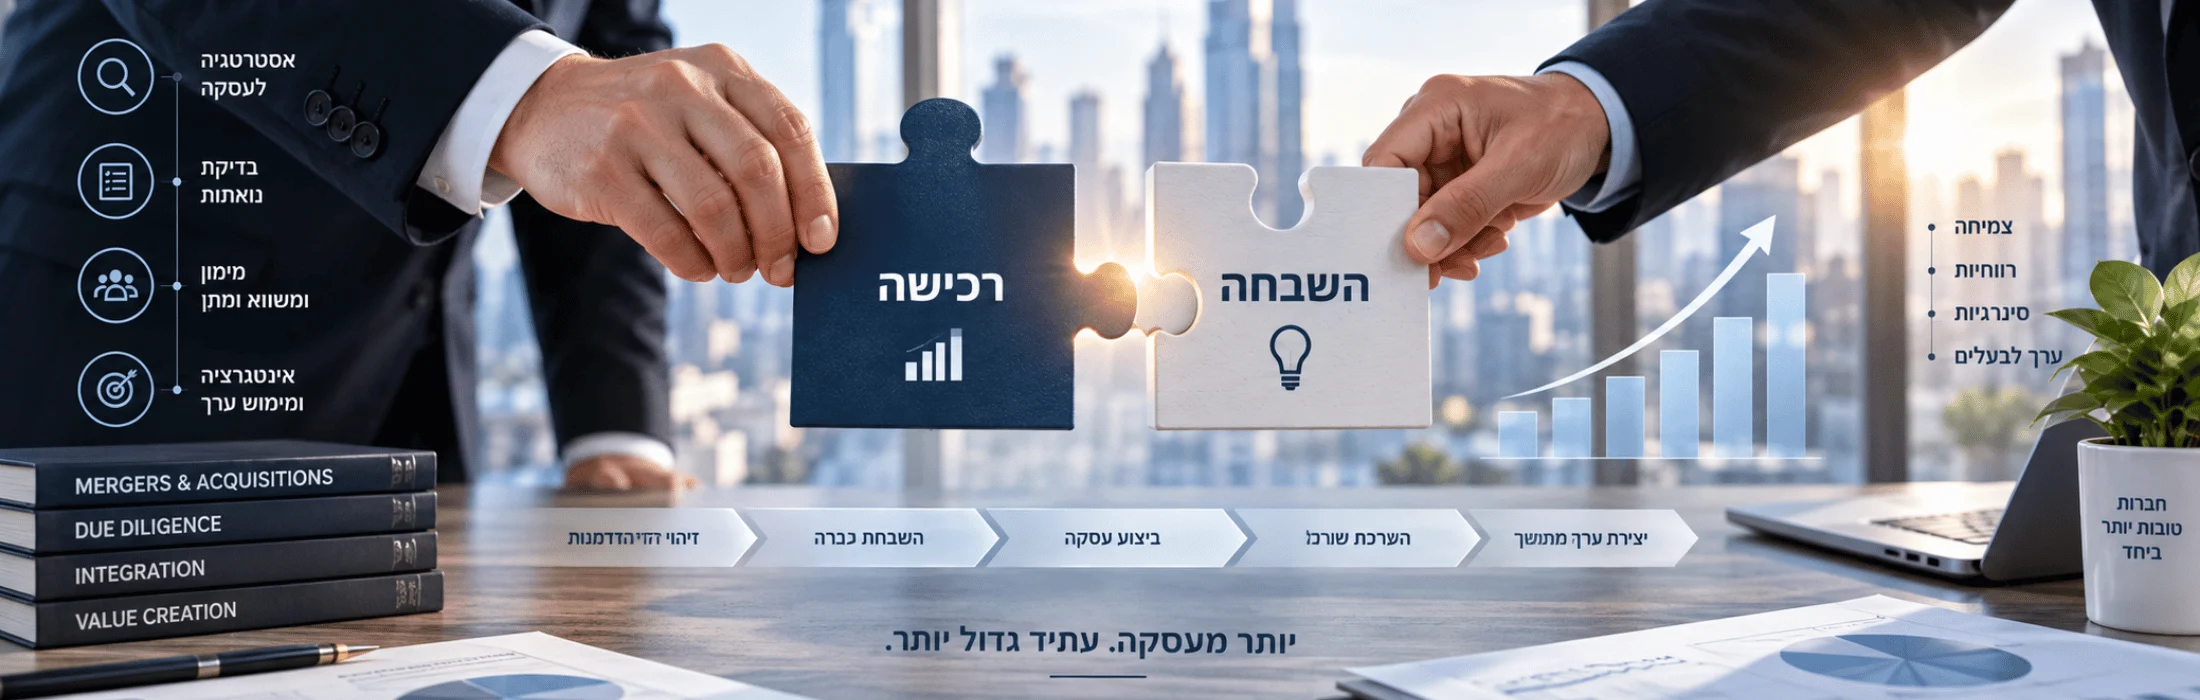
לכן בתהליך מקצועי של מיזוגים, רכישות והשבחת חברות צריך לעבור מדיון בשווי לדיון ביצירת ערך.
שלושת השוויים שנפגשים סביב שולחן המשא ומתן
Standalone Value
כמה החברה שווה אם היא ממשיכה לפעול באופן עצמאי, ללא יתרונות מיוחדים שנובעים מהרוכש.
Strategic Value
כמה החברה יכולה להיות שווה בידי רוכש מסוים בזכות סינרגיות, יכולות משלימות, הפצה, לקוחות או חיסכון.
Purchase Price
המחיר שנקבע במשא ומתן – והוא יכול להיות נמוך, שווה או גבוה מהערך הכלכלי שהרוכש מסוגל לייצר.
Value Captured
הפער בין הערך שהרוכש מצליח לממש בפועל לבין המחיר וההשקעות שנדרשו כדי להשיג אותו.
מודל Value Bridge: מהחברה שעומדת למכירה לחברה שאחרי ההשבחה
במקום להתחיל מהמחיר, אפשר לבנות גשר ערך.
נקודת המוצא היא שווי החברה כעסק עצמאי. משם מוסיפים את מקורות הערך שהרוכש מסוגל לייצר ומפחיתים את המחיר הכלכלי של מימושם.
הערך של החברה לפני העסקה.
כפילויות, רכש, מטה, מערכות ותפעול.
Cross-Sell, שוק חדש, מוצרים והפצה.
שיפור שאפשר לבצע גם ללא מיזוג מלא.
אינטגרציה, השקעות, זמן וסיכון ביצוע.
לפני Due Diligence צריך Deal Thesis
בדיקת נאותות אינה אמורה להתחיל בערימה של מאות מסמכים. היא צריכה להתחיל בשאלה: למה אנחנו רוצים את החברה הזאת?
זו ה־Deal Thesis.
האם המטרה היא להיכנס לשוק חדש? לקנות לקוחות? להוסיף מוצר? לרכוש טכנולוגיה? להגדיל Scale? לחסוך עלויות? לרכוש צוות מקצועי שקשה לגייס?
אם אין תשובה ברורה, ה־Due Diligence הופך לתהליך שבו בודקים הכול – אבל לא תמיד יודעים מה באמת יכול להרוס את העסקה.
| Deal Thesis | מה צריך להיות נכון? | מה צריך לבדוק? |
|---|---|---|
| Cross-Sell | הלקוחות באמת צריכים את המוצר הנוסף | חפיפת לקוחות, Wallet Share, Conversion |
| חיסכון | קיימת כפילות שניתן לבטל | מבנה עלויות, חוזים, עובדים, מערכות |
| כניסה לשוק | החברה הנרכשת מספקת גישה אמיתית | לקוחות, הפצה, רגולציה, מותג |
| טכנולוגיה | הטכנולוגיה ניתנת לשילוב ולהרחבה | IP, ארכיטקטורה, צוות, Technical Debt |
| Talent | אנשי המפתח יישארו | תלות, חוזים, מוטיבציה, Retention |
כלי אינטראקטיבי: כמה העסקה שווה דווקא לכם?
הכלי הבא ממחיש את גשר הערך של העסקה. הזינו את ה־EBITDA, המכפיל והערכות הסינרגיה וההשקעה. המודל יציג את השווי העצמאי, הערך האסטרטגי ומחיר תקרה המחשה.
החישוב אינו הערכת שווי ואינו מחליף Due Diligence פיננסי, משפטי, מסחרי, תפעולי או מיסויי.
M&A Value Bridge
מהמחיר המבוקש לערך הכלכלי של העסקה עבור הרוכש.
1. שווי החברה כעסק עצמאי
2. ערך נוסף שניתן לייצר
3. המחיר של יצירת הערך
סינרגיה אינה שורה במודל – היא פרויקט עם Owner
"נחסוך 10 מיליון שקל" אינו יעד אינטגרציה.
צריך לדעת מאיפה בדיוק יגיע הכסף. אילו תפקידים? איזה רכש? איזו מערכת? איזה חוזה? מתי החיסכון יתחיל? כמה יעלה להשיג אותו?
אותו עיקרון חל על Revenue Synergies.
אם התזה היא Cross-Sell, צריך לדעת אילו לקוחות, איזה מוצר, איזה צוות מכירה, איזה מחיר ואיזה שיעור המרה.
מחקרי M&A מצביעים לאורך זמן על קושי של חברות לתרגם מקורות ערך כלליים ליעדים כמותיים ותוכניות ביצוע מפורטות.
סינרגיות עלות הן בדרך כלל הקלות יותר למדידה
| מקור | שאלה | עלות מימוש אפשרית |
|---|---|---|
| מטה | אילו תפקידים חופפים? | פיצויים ושינוי ארגוני |
| רכש | האם Scale משפר תנאים? | החלפת ספקים וחוזים |
| נדל"ן | האם ניתן לאחד אתרים? | יציאה מחוזים ומעבר |
| IT | האם ניתן לאחד מערכות? | Migration והטמעה |
| תפעול | האם קיימת כפילות? | שינוי תהליכים והשקעה |
Revenue Synergy: המקום שבו האקסל יכול להיות אופטימי במיוחד
סינרגיית הכנסות מושכת משום שהיא מאפשרת להצדיק ערך משמעותי בלי לקצץ פעילות.
לחברה א' יש לקוחות. לחברה ב' יש מוצר. לכאורה צריך רק להציע את המוצר של ב' ללקוחות של א'.
אבל האם אותם לקוחות צריכים אותו? האם אנשי המכירות יודעים למכור אותו? האם קיימת חפיפה בתקציב? האם המחיר מתאים? האם המותג החדש מתקבל?
לכן Cross-Sell צריך להיבנות מלמטה למעלה.
הסינרגיה שהרוכשים לפעמים מפספסים: Standalone Improvement
לא כל הערך נובע מחיבור שתי החברות.
לפעמים החברה הנרכשת פשוט אינה מממשת את הפוטנציאל שלה.
התמחור חלש. מערך המכירות אינו יעיל. אין Upsell. רכש אינו מנוהל. ההנהלה אינה עובדת עם KPI. קיימות פעילויות מפסידות.
במצב כזה חלק משמעותי מההשבחה יכול להגיע משיפור החברה עצמה.
Due Diligence צריך לחפש את מה שעלול לשנות את מחיר העסקה
בדיקת נאותות מקצועית אינה רק אימות של הנתונים שהמוכר מסר. היא צריכה לבדוק את איכות הרווח ואת קיימות הביצועים.
אם EBITDA הוא 10 מיליון שקל, צריך להבין כיצד הוא נוצר.
כמה ממנו מגיע מלקוח אחד? כמה תלוי בבעלים? האם היו הכנסות חד־פעמיות? האם תחזוקה נדחתה? האם שכר ההנהלה משקף מחיר שוק? האם נדרשת השקעה גדולה במערכות?
Quality of Earnings: לא כל EBITDA הוא אותו EBITDA
| בדיקה | למה היא חשובה? |
|---|---|
| הכנסות חד־פעמיות | עלולות לנפח את בסיס הרווח |
| הוצאות חריגות | עשויות להצדיק Normalization – או שלא |
| ריכוז לקוחות | אובדן לקוח יכול לשנות מהותית את התחזית |
| Owner Dependency | עלול לחייב החלפת יכולת יקרה לאחר העסקה |
| Capex נדחה | מחיר הרכישה אינו סוף ההשקעה |
| Working Capital | יכול לדרוש מזומן נוסף לאחר הסגירה |
הלקוח הגדול ביותר יכול להיות גם הסיכון הגדול ביותר
חברה שמייצרת 30% מההכנסות מלקוח אחד יכולה להיות רווחית מאוד, אבל איכות הרווח שלה שונה מחברה בעלת בסיס לקוחות מפוזר.
צריך להבין לא רק את שיעור הריכוז אלא גם את אופי הקשר.
האם יש חוזה? מתי הוא מתחדש? מי מחזיק את הקשר? האם הלקוח יכול לעבור למתחרה? האם הרכישה עצמה יכולה לגרום לו לשקול מחדש את ההתקשרות?
אתם יכולים לקנות את החברה – אבל לא בהכרח את האנשים
בעסקאות רבות חלק משמעותי מהערך נמצא באנשים.
מנהל מכירות שמחזיק קשרים. מהנדס שמכיר מערכת קריטית. מנהל מוצר שמחזיק את הידע. מייסד שמכיר כל לקוח.
מחקרים בתחום M&A מדגישים את חשיבות שימור אנשי המפתח במהלך העסקה והאינטגרציה. עזיבה של אדם קריטי יכולה להגדיל סיכון תפעולי ולפגוע בתזה שעליה נבנתה הרכישה.
לכן People Due Diligence צריך להתחיל לפני הסגירה, בכפוף למגבלות המשפטיות והמסחריות הרלוונטיות.
עלות האינטגרציה: המספר שקל להשאיר מחוץ למצגת
סינרגיות מקבלות בדרך כלל הרבה תשומת לב. עלות השגתן לעיתים פחות.
מערכות צריכות לעבור Migration. חוזים נסגרים. עובדים מקבלים פיצויים. מותגים משתנים. יועצים ועורכי דין עובדים. הנהלה משקיעה אלפי שעות.
גם ירידה זמנית בפרודוקטיביות היא עלות כלכלית.
מחיר תקרה: המספר שצריך לקבוע לפני שמתאהבים בעסקה
כאשר תהליך תחרותי מתקדם, מופעל לחץ. יש מציעים נוספים. המוכר מעלה ציפיות. כבר הושקעו זמן וכסף בבדיקות.
כאן נכנסת לתמונה הטיית Sunk Cost.
לכן כדאי להגדיר מראש מחיר תקרה כלכלי ואת התנאים שיכולים לשנות אותו.
מחיר התקרה אינו בהכרח Value to Buyer המלא. אם הרוכש משלם למוכר את כל הערך העתידי שהוא עצמו צריך לייצר, העסקה יכולה להיות מצוינת למוכר – אך להשאיר מעט מאוד Upside לרוכש.
כשיש מחלוקת על העתיד: Earn-Out אינו קסם
כאשר המוכר בטוח שהחברה תצמח והרוכש פחות בטוח, ניתן לעיתים לגשר על הפער באמצעות תמורה מותנית.
אבל Earn-Out טוב דורש הגדרה מדויקת.
איזה מדד? Revenue? EBITDA? לקוחות? מתי מודדים? אילו החלטות מותר לרוכש לבצע בתקופה? כיצד מטפלים בהוצאות משותפות?
ככל שהמדד נתון יותר לפרשנות, גדל פוטנציאל המחלוקת.
תוכנית האינטגרציה צריכה להתחיל לפני החתימה
אם הערך בעסקה תלוי באינטגרציה, אי אפשר לחכות ליום שאחרי ה־Closing כדי להתחיל לחשוב עליה.
מחקרי M&A מדגישים את החשיבות של חיבור בין ה־Deal Thesis לבין תכנון האינטגרציה כבר בשלבים מוקדמים.
לא כל דבר צריך למזג
אחת הטעויות האפשריות היא לחשוב שרכישה מוצלחת מחייבת לאחד הכול.
לפעמים הערך נמצא דווקא בעצמאות של החברה הנרכשת.
מותג עצמאי, תרבות יזמית, צוות מכירות ייחודי או מערכת טכנולוגית יכולים להיות בדיוק הסיבה שבגללה החברה נרכשה.
לכן לכל תחום כדאי לקבל החלטת Integration Depth.
| תחום | להשאיר עצמאי | לשלב חלקית | לאחד |
|---|---|---|---|
| מותג | כאשר יש ערך עצמאי חזק | Endorsed Brand | כאשר אין יתרון למותג נפרד |
| מכירות | שווקים שונים | Cross-Sell משותף | לקוחות ומוצרים חופפים |
| IT | מערכת ייחודית | Interfaces | כאשר הכפילות יקרה |
| תפעול | מודל שונה מהותית | שירותים משותפים | כאשר Scale מייצר ערך |
AI נכנס גם לחדר העסקאות
כלי Gen AI מתחילים לשנות חלקים מתהליך ה־M&A: איתור מטרות, ניתוח מידע, Due Diligence ותכנון אינטגרציה.
בסקר McKinsey שפורסם ב־2026, 40% מהמשיבים שכבר השתמשו ב־Gen AI בתהליכי M&A דיווחו על קיצור מחזור העסקה, כאשר בקרב אותם משיבים הקיצור הממוצע שדווח היה 30%–50%.
המשמעות אינה שהאלגוריתם מחליט אם לקנות חברה.
הערך נמצא ביכולת לנתח כמויות גדולות של מידע, לזהות חריגות, לרכז שאלות ולחבר טוב יותר בין הממצאים לבין הנחות העסקה.
20 שאלות לפני שמאשרים מחיר
12 סימנים שה־Deal Thesis דורשת בדיקה נוספת
עסקה אינה אסטרטגיית השבחה
רכישת חברה היא אירוע. השבחת חברה היא תהליך.
לכן ביום שבו העסקה נסגרת צריכה להתחיל לפעול Value Creation Plan שמחברת בין הסיבות שבגללן בוצעה העסקה לבין פעולות ניהוליות מדידות.
אם המקור הוא תמחור – צריך Owner לתמחור. אם המקור הוא Cross-Sell – צריך Pipeline. אם המקור הוא רכש – צריך Baseline וחוזים.
כל מקור ערך צריך לקבל ארבעה דברים: Baseline, יעד, Owner ולוח זמנים.
העסקה צריכה להתחבר לאסטרטגיה הכוללת של החברה
רכישה אינה תחליף לאסטרטגיה. היא אחת הדרכים לבצע אותה.
לפני שמחליטים לקנות חברה, נכון לבדוק האם אותה מטרה יכולה להיות מושגת באמצעות פיתוח פנימי, שותפות או מודל מסחרי אחר.
לכן מהלך M&A צריך להתחבר ל־ ייעוץ אסטרטגי, ל־ תוכנית העסקית ולמנגנוני הייעוץ העסקי והניהולי שאחראים להפוך את ההשבחה לתוצאות.
עסקה טובה אינה העסקה שבה קנינו חברה טובה
חברה מצוינת יכולה להיות רכישה גרועה אם המחיר גבוה מדי.
וחברה עם בעיות יכולה להיות רכישה מצוינת אם הרוכש יודע לפתור אותן והמחיר משקף את הסיכון.
לכן איכות העסקה אינה נמצאת רק באיכות החברה הנרכשת. היא נמצאת במפגש בין מחיר, יכולת השבחה וביצוע.
הרוכש צריך להבין מה החברה שווה היום, מה הוא מסוגל לעשות איתה מחר וכמה כסף, זמן וסיכון יידרשו כדי להגיע לשם.
הוא צריך לדעת אילו סינרגיות אמיתיות, אילו רק אפשריות, ואילו היו מופיעות במודל גם אם העסקה לא הייתה מתבצעת.
הוא צריך להבין מה אסור לשנות – לא רק מה צריך לאחד.
ובעיקר, הוא צריך להחליט מראש כמה מהערך העתידי הוא מוכן לשלם למוכר.
לא מספיק לסגור עסקה. צריך לדעת איפה ייווצר הערך ביום שאחריה.
תהליך מיזוגים, רכישות והשבחת חברות צריך לחבר בין אסטרטגיית העסקה, בדיקת הנאותות, השווי, הסינרגיות, תוכנית האינטגרציה ומנגנון ביצוע שמתרגם את ההבטחה הכלכלית לתוצאות.
לתיאום פגישה עם פתרונות אפקטיבייםשאלות ותשובות
1. מה ההבדל בין מיזוג לרכישה?
ברכישה חברה או בעלים רוכשים חברה, פעילות או זכויות בחברה אחרת. מיזוג מתאר שילוב של ישויות או פעילויות למבנה משותף. המבנה המשפטי והכלכלי המדויק משתנה מעסקה לעסקה.
2. מהו Deal Thesis?
Deal Thesis היא ההיגיון העסקי שמסביר מדוע העסקה צפויה ליצור ערך: למשל כניסה לשוק, רכישת יכולת, Cross-Sell, חיסכון בעלויות או הגדלת Scale.
3. מהי סינרגיה בעסקת רכישה?
סינרגיה היא ערך שניתן לייצר כתוצאה משילוב החברות, כגון חיסכון בעלויות, שיפור רכש, Cross-Sell, שימוש משותף בהפצה או שילוב יכולות.
4. מהו Standalone Value?
זהו הערך הכלכלי של החברה בהנחה שהיא ממשיכה לפעול באופן עצמאי, ללא הסינרגיות הספציפיות שהרוכש עשוי ליצור.
5. מה בודקים ב־Due Diligence?
היקף הבדיקה משתנה לפי העסקה ויכול לכלול תחומים פיננסיים, מסחריים, משפטיים, מיסויים, תפעוליים, טכנולוגיים, משאבי אנוש, לקוחות, חוזים, קניין רוחני וסיכונים נוספים.
6. מהו Quality of Earnings?
זהו ניתוח שמטרתו להבין את איכות וקיימות הרווח המדווח, לרבות פריטים חד־פעמיים, התאמות, מגמות ורכיבים שעשויים להשפיע על בסיס הרווח המשמש להערכת העסק.
7. האם צריך לשלב את כל החברה הנרכשת?
לא בהכרח. עומק האינטגרציה צריך להיגזר ממטרות העסקה. לעיתים נכון לאחד מערכות או תפעול, ולעיתים חשוב לשמור על מותג, צוות, תרבות או יכולת עצמאית.
8. מתי מתחילים לתכנן אינטגרציה?
כאשר יצירת הערך תלויה באינטגרציה, נכון להתחיל לחשוב עליה כבר בשלבי העסקה וה־Due Diligence, בכפוף למגבלות משפטיות, רגולטוריות ותחרותיות.
9. מהו Earn-Out?
Earn-Out הוא מנגנון שבו חלק מהתמורה מותנה בהשגת תוצאות או אבני דרך עתידיות שהוגדרו בהסכם. המבנה המדויק תלוי בעסקה.
10. מהי השבחת חברה לאחר רכישה?
השבחה היא תהליך של שיפור ביצועי החברה וערכה באמצעות פעולות כגון הגדלת הכנסות, שיפור רווחיות, תמחור, תפעול, הנהלה, מוצרים, טכנולוגיה, הון חוזר וסינרגיות עם הרוכש.
מקורות ומחקרים
- McKinsey & Company – How the Best Acquirers Excel at Integration: מחקר על תרגום מקורות ערך ליעדים כמותיים, Baseline, Accountability ומימוש סינרגיות.
- McKinsey & Company – How Private Equity Is Using M&A Integrations to Overcome Headwinds, 2026: יצירת ערך באמצעות אינטגרציה ושיפור ביצועים.
- McKinsey & Company – Unlocking Full Potential: Five Practices Reshaping PE Value Creation, 2026: המעבר מהסתמכות על מינוף ומכפילים ליצירת ערך תפעולית.
- Harvard Business Review – How to Get Results Quickly After a Merger or Acquisition: חשיבות מימוש מהיר של פוטנציאל מסחרי לאחר עסקה.
- McKinsey & Company – Retain, Integrate, Thrive: A Strategy for Managing Talent During M&A Transactions: ניהול ושימור Talent קריטי במהלך עסקה ואינטגרציה.
- McKinsey & Company – Gen AI in M&A / AI Meets M&A, 2026: שימוש ב־Gen AI באיתור מטרות, Due Diligence, Deal Making ותכנון אינטגרציה.