




האם מותר למעסיק לדרוש ממכם לעבוד תקופה מסוימת כדי להחזיר את ההשקעה שלו בהכשרתכם? מה חייבים העובדים למעסיק שלימד אותם את רזי המקצוע? מדריך
עשרות אלפי עובדים עוברים מדי שנה הכשרות מקצועיות במימון המעסיק ומתחייבים להתמיד בעבודתם למשך תקופה מסוימת. מבחינת שני הצדדים מדובר על עסקה משתלמת: העובד רוכש ידע במימון המעסיק ואילו זה מצפה כי תוחזר לו ההשקעה באמצעות התמדה בעבודה.
אולם, במקרים רבים מערכת היחסים בין הצדדים מסתיימת מוקדם מהצפוי ואז עולה השאלה: באילו מקרים רשאי המעסיק לקזז משכרו של עובד את עלויות ההכשרה? ומה גובה הסכום שיופחת מתלוש השכר האחרון? בכלל, האם מותר לדרוש בטוחה כספית מהעובד כתנאי להתמדה?
האם החוק מתיר למעסיק לנקוב בתקופת העסקה מינמלית בגין מימון הכשרה מקצועית לעובד?
כן. מעסיק שנושא בעלויות הכשרה מקצועית רשאי להכניס לחוזה העבודה סעיף שקובע כי על העובד להתחייב לתקופת העסקה מינמלית וכי היה וזה לא עמד בהתחייבותו, ניתן יהיה לקזז ממשכורתו סכום מוסכם מראש.
כלומר, אין פרק זמן מירבי שניתן לחייב עובד להתמיד בעבודתו כנגד מימון הכשרתו?
החוק אומנם לא קובע מה הוא פרק זמן סביר, אולם לבית הדין יש סמכות לבטל את החוזה אם יתברר כי ההגבלה על חופש העיסוק של העובד חורגת ממתחם הסבירות. במסגרת בדיקתו, ייקח בית הדין בחשבון את אופי ואיכות ההכשרה, הסכום הכספי שהשקיע המעסיק ומשך הזמן שנדרש לכך. בית הדין יבחן האם ההכשרה הקנתה לעובד מיומנויות מיוחדות בהן הוא יכול לעשות שימוש בעתיד. בנוסף, צריך להתקיים יחס סביר בין הסכום שדורש המעסיק מהעובד בגין הפרת התחייבותו לעבודה לתקופה מסוימת לבין עלויות ההכשרה בהן נשא המעסיק.
כיצד יבוצע הקיזוז משכרו של העובד במקרה של הפרת החוזה?
סעיף 25 (ב) לחוק הגנת השכר קובע כי: "…חדל עובד לעבוד אצל המעביד, רשאי המעביד לנכות משכרו האחרון של העובד כל יתרה של חוב שהעובד חייב לו, לרבות מקדמות". שכר הלימוד הופך למעשה לחוב של העובד, והמעסיק רשאי לנכות את הסכום מתלוש השכר האחרון. חישוב סכום הקיזוז יעשה באופן יחסי: ככל שהעובד עבד יותר זמן – יש לדרוש מהעובד להשיב סכום קטן יותר בגין ההכשרה שקיבל.
ומה הדין במקרה של פיטורים?
במקרה כזה, לרוב לא יהיה המעביד רשאי לקזז את הסכום בגין הלימודים, שכן עזיבת מקום העבודה לא היתה ביוזמתו. שונה המקרה אם הפיטורים נובעים מעבירת משמעת חמורה כגון מעילה בכספים וכו', כי אז יתכן בהחלט שבית הדין יראה בכך כעילה לדרישת השבת הסכום שהושקע בעובד.
האם ניתן לגבות תשלום מעובדי קבלן?
קיים איסור לגבות תשלום מעובדי קבלן בגין הכשרתם המקצועית, אלא אם מדובר על העסקה במגזר הציבורי. במקרה זה ניתן לעשות זאת, אך בכפוף למספר תנאים שנקבעו בתקנות. לצד זאת, כאשר מדובר על מגזר פרטי, רשאית חברת כוח האדם לדרוש מהעובד לעבוד במשך תקופה סבירה.
גם במקרה של התפטרות בשל הרעת תנאים מוחשית רשאי המעסיק לחייב את העובד בהחזר עלות ההכשרה?
על פניו, לא ניתן במקרה כזה לדרוש מהעובד כי ישא בעלות ההכשרה, אולם אין כלל אצבע מנחה לעניין והדבר יוכרע ע"י בית הדין לעבודה שיבחן את הנסיבות המסוימות של המקרה ויקבל את החלטה לגופו של עניין.
האם המעסיק רשאי לדרוש מהעובד הפקדת בטוחה כספית על מנת להבטיח כי זה יתמיד בעבודתו?
ביום 27.2.2012 פורסם חוק איסור קבלת ביטחונות מעובד, התשע"ב – 2012, שקובע כי חל איסור על מעסיק לקבל מעובד או ממועמד לעבודה בטוחות או לממשן. ומה היא בטוחה? החוק קבע כי מדובר על "מיטלטלין, לרבות כסף או שטר, הנמסרים מעובד למעביד לשם הבטחת הישארותו בעבודה או כתנאי לקבלתו לעבודה וכן נכס משועבד למטרות כאמור".
מה יהיה דינו של מעסיק שדרש מעובד להפקיד כסף כבטוחה?
המחוקק מתייחס לעבירה זו בכובד ראש ובחומרה רבה. בחוק נקבע כי מעסיק שקיבל בטוחות מעובדו או שמימש אותן בניגוד לאמור לעיל – יכול להישלח למאסר לפרק זמן של שישה חודשים או כפל הקנס הקבוע בחוק.
ואם העובד מסכים להפקדת הכסף כבטוחה, האם עדיין מדובר על עבירה?
כן. הזכות של העובד על פי החוק הזה, אינה נתנת לויתור והדבר אסור באופן מוחלט. חשוב לציין כי נושא משרה בארגון שיעבור עבירה זו, מסתכן בהטלת קנסות. החוק מטיל אחריות על נושא המשרה למנוע ביצוע עבירה זו בארגון. החוק חל הן על מעסיקים בפועל, אולם גם על קבלני כוח אדם כמו גם על מזמיני שירות.

התייעלות עסקית: משכר ורכש ועד תמחור ואוטומציה
הגדלת רווחיות אינה מתחילה בקיצוץ רוחבי של הוצאות, אלא בזיהוי המקומות שבהם כסף, זמן וכוח אדם אינם מייצרים מספיק ערך. המאמר מציג גישה מערכתית לשיפור השורה התחתונה באמצעות בקרת שכר והוצאות מעסיק, איתור תשלומי יתר וטעויות, בדיקת ספקים והסכמים, ניהול מכרזים ומשא ומתן, התייעלות ברכש, שיפור תמחור ורווחיות, ניתוח תהליכים וכוח אדם, שיפור תזרים וגבייה, בניית תקציב ותחזית וצמצום שעות עבודה באמצעות אוטומציה.

מזהים את ההזדמנות הגדולה הבאה: כך בונים מנוע צמיחה חדש
ההזדמנות העסקית הגדולה הבאה לא מתחילה בהכרח ברעיון חדש. היא יכולה להסתתר בצורך של לקוחות שעדיין אינו מקבל מענה, בנכס שאינו מנוצל, בדאטה שכבר קיים בחברה, בשוק חדש, בשיתוף פעולה או ביכולת חדשה שמאפשרת AI. המאמר מציג מתודולוגיה לזיהוי, דירוג ובדיקת הזדמנויות — משבע עדשות החיפוש ועד להפיכת ההזדמנות למנוע צמיחה שניתן למדוד וליישם.

היתרון שנעלם: 7 סימנים שהחפיר העסקי שלכם נשחק ואיך מזהים אותם בזמן
היתרון התחרותי של העסק אינו נשאר מוגן לנצח. המאמר מציג 7 סימנים שהחפיר העסקי נשחק — החל מעלייה ברגישות למחיר וכניסת מתחרים חדשים, דרך קיצור זמן החיקוי ועד להפיכת יכולות שבעבר היו ייחודיות לסטנדרט ענפי. בנוסף, המאמר כולל מדד שחיקת חפיר אינטראקטיבי, מדדי התרעה מוקדמת וצעדים לבניית היתרון התחרותי הבא לפני שהיתרון הקיים נעלם.
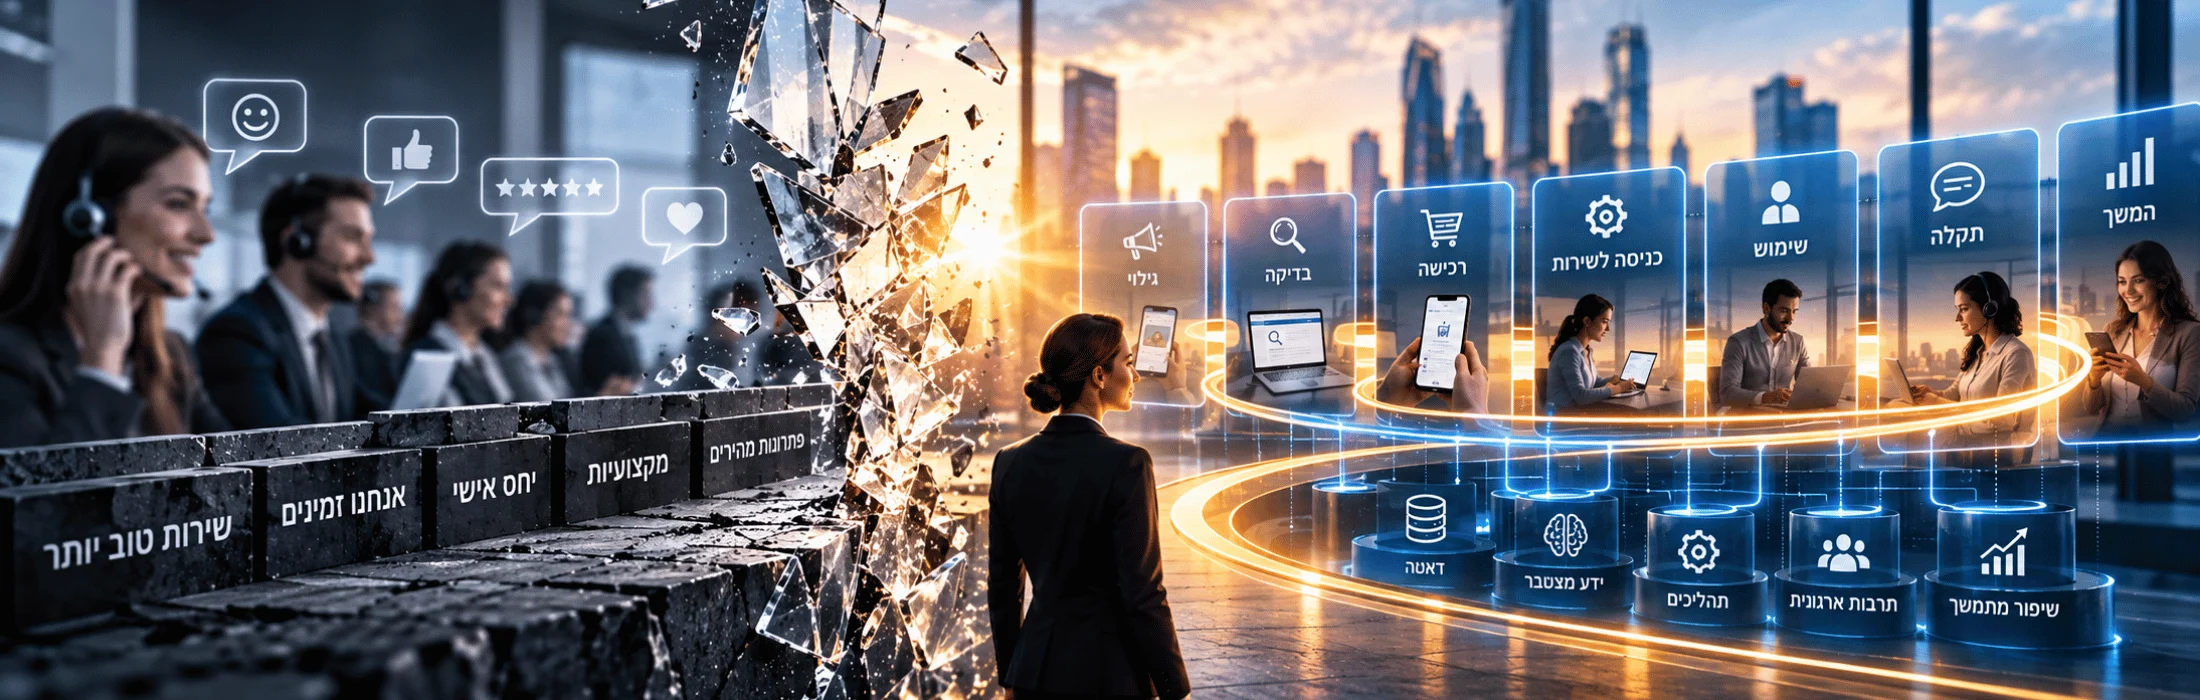
מלכודת הבידול: מתי שירות טוב הופך לחפיר עסקי ויתרון תחרותי
"מלכודת הבידול: למה 'אנחנו נותנים שירות טוב יותר' אינו יתרון תחרותי" בוחן את הפער בין הבטחת שירות שיווקית לבין חפיר עסקי אמיתי. המאמר מסביר כיצד חוויית לקוח, מסע לקוח, דאטה, ידע מצטבר, מתודולוגיה ותהליכים ארגוניים יכולים להתחבר למערכת שקשה יותר למתחרים לחקות. בנוסף, המאמר כולל שאלון אינטראקטיבי לבדיקת חפיר השירות ומציע דרך מעשית להפוך שירות איכותי מיתרון נקודתי ליכולת ארגונית מצטברת.
מדד החפיר העסקי: עד כמה באמת קשה למתחרים להעתיק את העסק שלכם?
מדד החפיר העסקי בוחן עד כמה היתרון של העסק באמת קשה לחיקוי. המאמר מציג שמונה שכבות הגנה אסטרטגיות — מומחיות, לקוחות וקהילה, דאטה, טכנולוגיה, מתודולוגיה, הפצה, מותג ושותפויות — ומסביר כיצד להפוך יתרון נקודתי לנכס מצטבר. בנוסף, שאלון אינטראקטיבי מחשב ציון חפיר עסקי 0–100, מזהה נקודות חולשה ומציע כיוונים מעשיים לחיזוק היתרון התחרותי לאורך זמן.
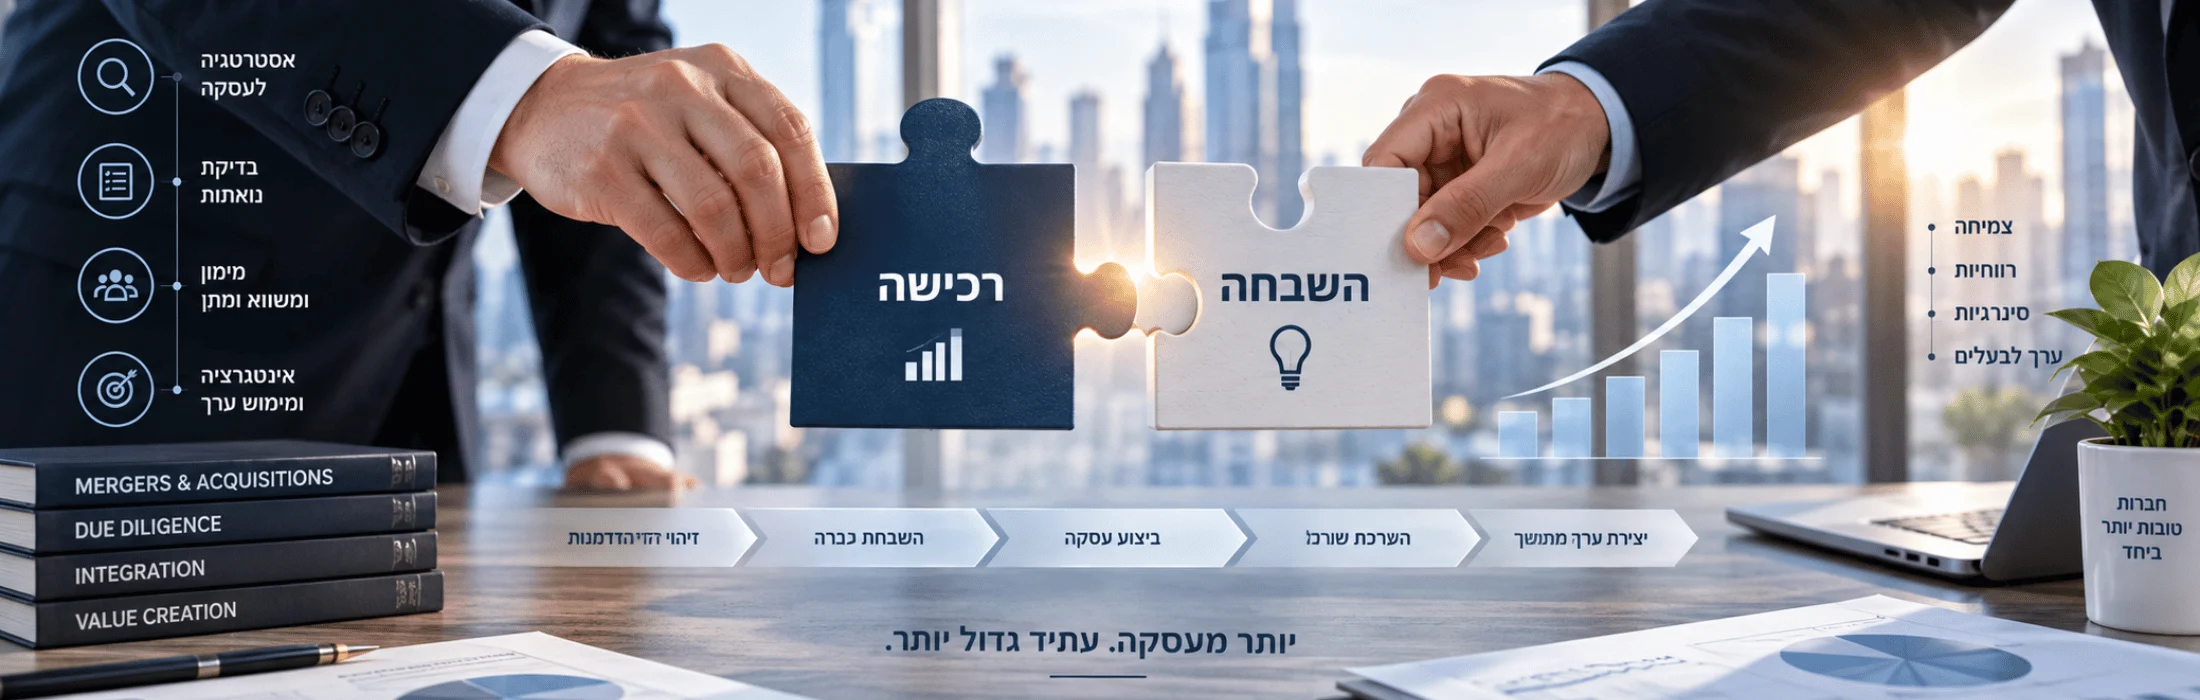
מיזוגים, רכישות והשבחת חברות
מחיר הרכישה אינו בהכרח השווי הכלכלי של העסקה. המאמר מציג גישה מעשית לבחינת מיזוגים, רכישות והשבחת חברות דרך Deal Thesis, בדיקת נאותות, איכות הרווח, סינרגיות, עלויות אינטגרציה והשבחה לאחר הרכישה. בנוסף משולב M&A Value Bridge אינטראקטיבי, הממחיש כיצד עוברים משווי החברה כעסק עצמאי לערך שהיא עשויה לייצר עבור רוכש מסוים – ומהו הפער בין הערך הזה למחיר העסקה.