המשבר הוביל חברות רבות לפירוק. נושים שמעוניינים לקבל את כספם חזרה נוטים לתבוע אישית את בעלי המניות ונושאי המשרה. הצפת בתי המשפט בתביעות מסוג זה אינה מומלצת ועלולה להזיק דווקא לנושים עצמם
בשנה החולפת בתי המשפט הוצפו במספר לא מבוטל של תביעות נגד בעלי מניות ונושאי משרה בחברות מסחריות. התופעה ניכרת בעיקר סביב תקופות של מיתון וקשיים כלכליים, דוגמת המשבר הכלכלי העולמי בשנת 2008 ובשנים שאחר מכן. ייתכן מאוד שעכשיו, עם סיום תקופת הסגר הממושך בשל 'הקורונה', נחזה בעלייה נוספת בתביעות מסוג זה, בעיקר מול חברות קטנות ולא סולבנטיות שנקלעו לחדלות פירעון. למי זה מועיל ולמי זה מזיק?
חדלות פירעון
בשנים שלאחר המשבר הגלובלי של 2008 חברות רבות קרסו ונסגרו, כולל חברות בבעלות "טייקונים" שנחשבו ליציבות ומצליחות. כאשר מדובר בחברות ציבוריות, הן נדרשות להחזיר תשלומים וחובות לנושים רבים ובעיקר למחזיקי מניות ואג"חים של החברה. כאשר החברה נכנסת להליך של חדלות פירעון ואין לה דרך לשלם את החובות, מוקפאים גם כל ההליכים המשפטיים נגד החברה כגוף בפני עצמו, והברירה היחידה שנשארת לנושים היא תביעה נגד בעלי המניות ונושאי משרה בחברה באופן אישי.
פעמים רבות המניע לתביעות אלה נובע ממקום של כעס כנגד נושאי המשרות בחברה למרות שלא פעם גם נושא המשרה עצמו נפגע מהמצב הכלכלי של החברה. בעבר היו לא מעט מקרים של תביעות סרק נגד בעלי מניות ונושאי משרה בחברות שונות, על אף כללי היסוד העולמיים לפיהם החברה היא אישיות משפטית נפרדת לחלוטין מבעלי המניות או נושאי המשרות בחברה. לא מן הנמנע שכתוצאה ממשבר הקורונה נראה גל חדש של תביעות סרק בקרוב.
תביעות פרטיות ואחריות אישית
ההגדרה של נושא משרה בחברה היא רחבה וכוללת בין היתר ״מנהל כללי, מנהל עסקים ראשי, משנה למנהל כללי, סגן מנהל כללי, כל ממלא תפקיד כאמור בחברה אף אם תוארו שונה״. נושאי המשרה אחראים לניהול החברה על כל רבדיו, ומוטלת עליהם חובת אחריות אישית.
במצב של פירוק החברה, חלוקת כספי החברה נעשית כלפי הנושים בצורה שוויונית בהתאם לסדרי הנשייה, ובדרך כלל אף נושה אינו מקבל את כל כספו בחזרה. התביעות האישיות כנגד בעלי מניות ונושאי משרה בחברה מאפשרת לנושים, במידה ויזכו בתביעה, לקבל את כספם ישירות מהנתבע ללא צורך לחלוק את המשאבים המוגבלים של החברה עם נושים אחרים. ואולם, מדובר על הליך ארוך מסורבל וקשה להוכחה בפני בית המשפט.
בידי בית המשפט האפשרות להכריז על נושא משרה בחברה כבעל אחריות אישית. ההכרזה יכולה להינתן לבקשת מפרק החברה, כונס הנכסים שמונה על פירוקה או לבקשתו של נושה, אם נושא המשרה הנתבע פעל בחוסר תום לב והיה שותף לדבר מרמה כלשהו בהתנהלות החברה. החוק מאפשר לבית המשפט לחייב נושא משרה בחברה לשלם מכספו לקופת הפירוק של חברה אם בית המשפט הגיע למסקנה כי בעל המשרה נהג שלא כשורה בהתנהלות עם כספי החברה או הנושים, בעיקר אם הדבר נעשה שלא בתום לב.
אפקט מרתיע
כאמור, חברות רבות צפויות לסבול מקשיים שונים בעקבות משבר הקורונה העולמי וחלקן יגיעו, לצערנו, לכדי חדלות פירעון וסגירת החברה. חשוב להבין כי הרוב המכריע של החברות אינן נסגרות בגלל פעולות זדון כאלה ואחרות של בעלי מניות ונושאי משרה בחברה, בוודאי כאשר מדובר בעסקים קטנים או בינוניים, ועל אחת כמה וכמה כאשר מדובר בתקופה מאתגרת כלכלית.
לכן, ההמלצה לנושים היא לכלכל את צעדיהם בתבונה ולא לגשת מיד לתביעה אישית כנגד נושאי המשרות בחברה שהרי הדבר עלול לגרור הוצאות משפט ועוגמת נפש רבה.
בכל מקרה חשוב לזכור האפשרות להגיש תביעה אישית נגד נושא משרה מבססת אפקט הרתעה גדול ויש כיום סעיפים מיוחדים בנושא בביטוחים לנושאי משרה. ריבוי התביעות האישיות אינו מועיל לכלכלה המקומית ומרחיק יותר ויותר אנשים ראויים מתפקידים שעשויים לחשוף אותם לתביעה כזו, כשלמעשה הם בדיוק אלו שיכולים להציל את החברה מקריסה. בנוסף, אם אין באמת התנהלות קלוקלת של בעל המשרה, התביעה תדחה והנושה לא יקבל את כספו בחזרה.
עו"ד לירן כפיר הוא בעלים ומייסד של פירמת עורכי הדין KR. בעל ניסיון רב בייצוג בעלי חברות/בעלי שליטה, אנשי עסקים ולקוחות פרטיים.
אולי יעניין אותך…

פער האסטרטגיה: האם החברה באמת מבצעת את מה שההנהלה החליטה?
לרוב החברות יש יעדים ותוכניות, אך לא תמיד הפעילות בפועל משקפת אותם. המאמר מציג את "פער האסטרטגיה" – המרחק בין הכיוון שההנהלה מגדירה לבין התקציב, זמן ההנהלה, התמריצים וההחלטות שמעצבים את החברה בפועל. כולל מודל חמש השכבות, מדד פער אסטרטגיה, Audit לזמן הנהלה ו־15 שאלות לאבחון היישום.
ייעוץ עסקי
עסק יכול לצמוח במחזור ובמספר העובדים, אך להישאר תלוי בבעלים כמעט בכל החלטה. המאמר בוחן את הפער בין צמיחה עסקית לבשלות ניהולית ומציג כלים לזיהוי צווארי בקבוק, דליפת רווח, בעיות תזרים ותלות באנשי מפתח. בנוסף מוצגים מבחן 30 הימים, מדד הבשלות הניהולית ו־20 שאלות אבחון לבניית עסק עצמאי, מדיד ורווחי יותר.
מדד דליפות הרווח: למה החברה צומחת אבל הרווח נשחק?
המאמר מציג את מדד דליפות הרווח ככלי ניהולי לזיהוי המקומות שבהם חברה מאבדת רווח למרות צמיחה בהכנסות. הוא בוחן תמחור, הנחות, לקוחות, מלאי, רכש, שעות עבודה, חוזים ותהליכים, ומראה כיצד להפוך את הצמיחה לרווחיות גבוהה יותר ולחברה חזקה ויעילה יותר.
חיסכון חכם: 5 אסטרטגיות מבוססות מחקר להוזלת עלויות בארגונים (2026)
המאמר מציג חמש אסטרטגיות מבוססות מחקר להוזלת עלויות בארגונים, בלי להסתפק בקיצוצים רוחביים שעלולים לפגוע בצמיחה. הוא בוחן כיצד ניהול שרשרת האספקה, מיגור בזבוזים, מבנה תגמול נכון, התמודדות עם רגולציה ושיפור הפריון יכולים להפוך חיסכון נקודתי להתייעלות עסקית מתמשכת.
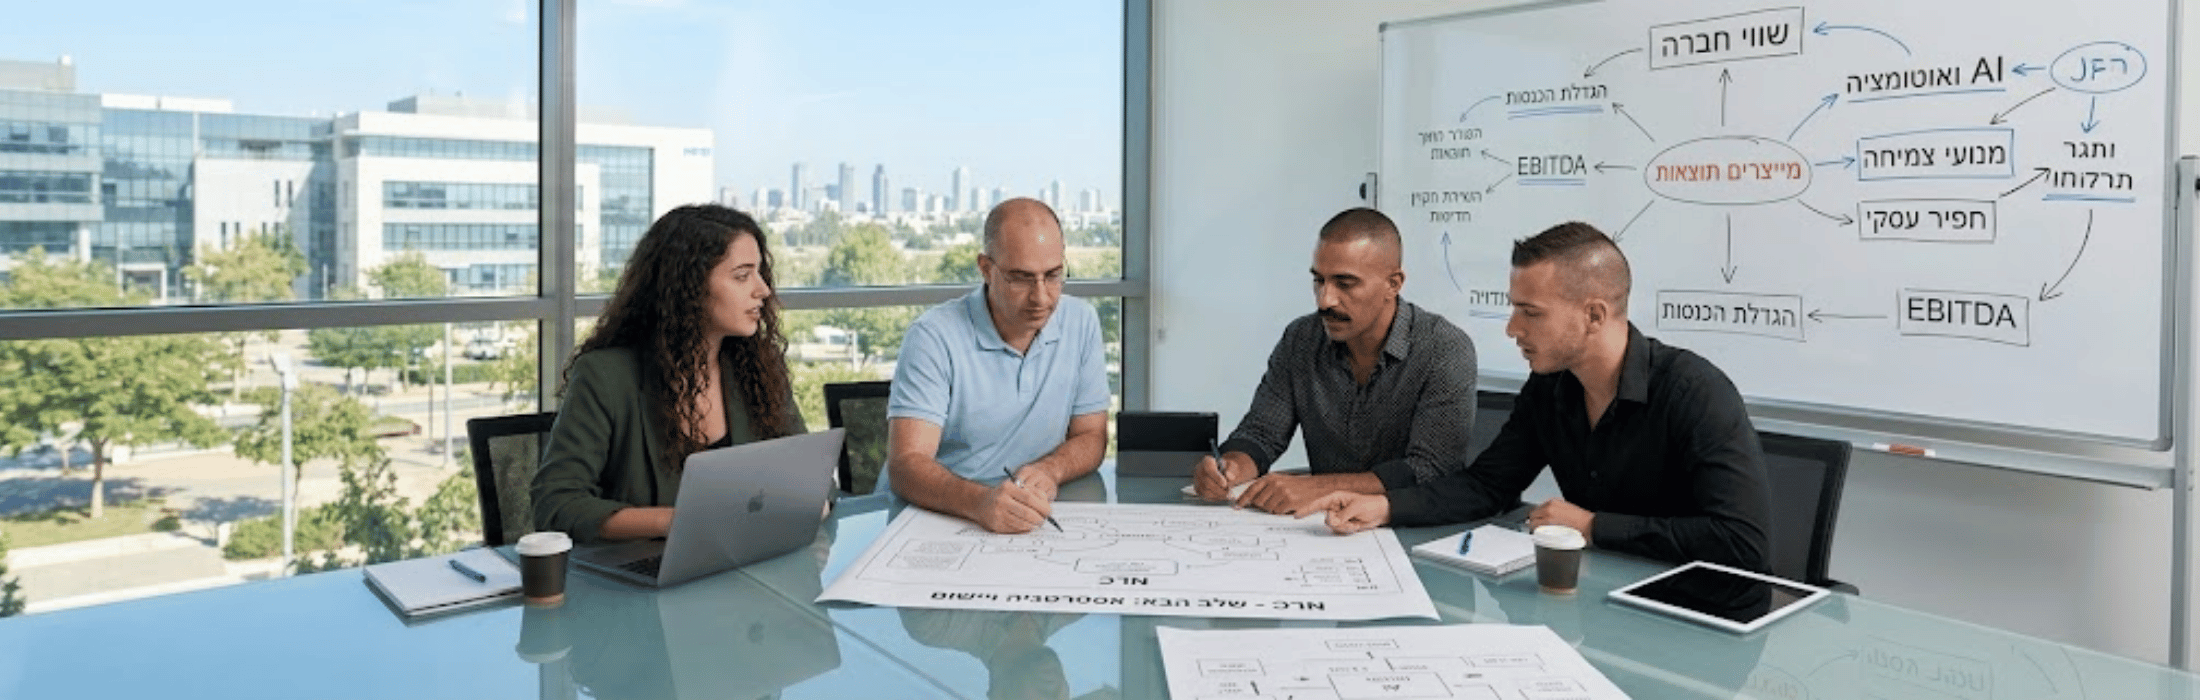
החברה שהביאה אתכם עד לכאן – היא לא בהכרח החברה שתיקח אתכם לשלב הבא
מאמר זה עוסק בתופעה נפוצה בעולם העסקים: החברה או הגישה שהובילה ארגון להצלחה בשלב מסוים אינה בהכרח המתאימה לשלב הצמיחה הבא. הכותבים מציגים את הסיבות המבניות והתפיסתיות שבגינן ארגונים נתקעים, גם לאחר שהשיגו תוצאות מרשימות. המאמר מציע מסגרת חשיבה לאבחון הפער בין היכולות הקיימות לבין הדרישות של השלב הבא. במקביל, מוצגים פתרונות אפקטיביים ומעשיים שמאפשרים לארגונים לבצע את המעבר הנדרש בצורה מושכלת ומבוקרת. המסקנה המרכזית היא שהכרה בצורך בשינוי, גם מתוך עמדת הצלחה, היא תנאי הכרחי לצמיחה ברת-קיימא.
ממנועי צמיחה ל"דבר הגדול הבא"
ממנועי צמיחה ל"דבר הגדול הבא" איך מזהים הזדמנויות בשווקים משתנים — ומובילים את החברה לקפיצת המדרגה האמיתית בכל שוק, בכל ענף, מגיע רגע שבו מנועי הצמיחה הישנים מאבדים מהרוח שבמפרשים. הלקוחות משתנים, הטכנולוגיה מזנקת, המתחרים ממציאים עצמם מחדש — והחברה שגידלה אתכם עד


