




להלן עדכוני פסיקה וחקיקה מהחודש החולף.
פסיקה
- בשנים האחרונות בית הדין הנכבד עמד לא פעם על מהות חובת השימוע. ניתן לראות כי בשנים האחרונות בית הדין אף מרחיב את חובת השימוע וחובתו של המעסיק לנהוג בתום לב בהליך שימוע ובהליך הפיטורים בכלליות.
בתי המשפט חזרו והדגישו את החובות המוגברות החלות על מעסיקים, ובהן החובה לקבל החלטות הנוגעות לעובדים באופן הגון ותקין תוך הוכחת עילות ראויות העומדות בבסיס ההחלטה, מבלי לערב שיקולים זרים ומבלי לנהוג במשוא פנים.
פסק הדין דן בעובד אשר פוטר מעבדתו בשל שיקולים פוליטיים זרים, וללא עריכת שימוע כדין. בית הדין האזורי לעבודה בבאר שבע קבע שמעסיק אשר שוקל שיקולים זרים, כמו שיקולים פוליטיים עובר על חובת תום הלב ואינו מקיים שימוע בנפש חפצה וללא בחינת טענות העובד.
פסק הדין מדגיש את חובת המעביד ליתן לעובד את הזכות לשימוע, המבוססת על כללי הצדק הטבעי והמחייבת את המעסיק למתן הזדמנות הוגנת וראויה לעובד להשמיע את טענותיו בטרם יוכרע גורלו התעסוקתי.
מעסיק אשר גמר בליבו לפטר עובד ומבצע את הליך השימוע מבלי להעלות הטענות המועלות נגד העובד ומבלי ושינתן לעובד הזדמנות לנסות לשכנע את המעסיק לשנות את דעתו, פוגע בזכויות העובד.
בנוסף, בית הדין עמד בפסק דינו על חובת המעסיק לנמק במכתב הפיטורים סיבת הפיטורים.
להלן פסק הדין: סעש (ב"ש) 1181-11-17 עומרי מסיקה נ' פרי גן-מושב עובדים.
- בית הדין האזורי לעבודה בחיפה פסק פיצויים בגובה 20 אלף ₪ עקב פגיעה בפרטיות העובד.
מעסיק אשר נכנס לתיבת דוא"ל אשר משמשת את העובד הן לצרכיו הפרטים והן לצורכי עבודה אינו ראשי להיכנס ללא הסכמה העובד לדוא"ל.
לעניין זה יצוין כי לא הייתה בחברה מדיניות בנושא המיילים, והעובד לא הוחתם על כל מסמך בנושא, ומעולם לא נתן את הסכמתו למעסיק/עובד אחר לעיין בדוא"ל שלו.
סוגיה נוספת שעלתה בפסק הדין היא שעל אף שלא היה ברור באופן חד משמעי כי מתקיימים יחסי עבודה, היה על המעסיק לבצע שימוע.
בפסק הדין טען העובד כי פוטר באופן משפיל לאחר שהחברה שכרה לו מחליף, אשר פגע בהליך הפיטורים התקין כאשר המעסיק כבר החליט על סיום העסקתו של העובד לפני שנתן לעובד הזדמנות לטעון טענותיו בהליך שימוע.
להלן פסק הדין: סעש (חי') 6017-09-16 מיכאל זוחוביצקי נ' המחדש תעשיות (מנת"ש) בע"מ.
בהמשך לפסק הדין, להלן המלצות להתנהלות תקינה על פי הלכת איסקוב (עע (ארצי) 90/08 טלי איסקוב ענבר נ' מדינת ישראל – הממונה על חוק עבודת נשים ואח') לעניין מדיניות מחשוב והזכות לפרטיות.
בעלותו הקניינית של המעסיק על המחשב וטכנולוגיות המידע בהם במקום העבודה, אינה מקנה למעסיק את הזכות להיכנס לתיבת הדואר האלקטרונית ללא הסכמת העובד.
למעסיק הפררוגטיבה לקבוע את אופן השימוש באמצעים הטכנולוגיים, אך אין בכך ליתן זכות לפגוע בזכות העובד לפרטיות.
על המעסיק ליצור מדיניות מחשוב מפורטת ולהביאה לידיעת העובדים – רצוי בחוזה העבודה האישי ובנוהל פנימי.
| תיבה מקצועית | תיבה מעורבת | תיבה אישית פנימית | תיבה אישית חיצונית | |
| ניטור תכתובות מקצועיות | יידוע | הסכמה כללית | ||
| ניטור תכתובות אישיות | יידוע | הסכמה כללית | הסכמה כללית+ הסכמה ספציפית | אסור לבצע כל פעילות מעקב או חדירה לתוכן. על מעסיק לפנות לבית הדין האזור לעבודה בבקשה לסעד הולם, כדוגמת צו "אנטון פילר" לחיפוש ותפיסה של חומרים מהתיבה הפרטית. |
| חדירה תכתובות מקצועיות | הסכמה כללית | הסכמה כללית | ||
| חדירה תכתובות אישית | הסכמה כללית+ הסכמה ספציפית | הסכמה כללית+ הסכמה ספציפית |
יצוין כי מעסיק אשר נחשף באופן פאסיבי לתכתובת שיש בה להעיד על פגיעה בענייניו – לא רשאי להמשיך בחיפוש יזום.
חקיקה
להלן עדכון חקיקה.
תיקון 61 לחוק עבודת נשים.
ביום 6.2.2019 יכנס לתוקפו תיקון מס' 61 (התשע"ט 2019) לחוק עבודת נשים.
התיקון קובע כי על פי סעיף 7 לחוק עבודת נשים התשי"ד- 1954, אישה אשר נעדרת מעבודתה לצורך טיפולי פוריות (לרבות הפריה חוץ גופית), יראו בהיעדרותה כדין היעדרות בגין מחלה (ככל שיש לעובדת ימי מחלה צבורים).
עוד נקבע, כי עובדת אשר נעדרת מעבודתה לצורך טיפולי פוריות תהיה זכאית להיעדר מעבודתה על חשבון ימי המחלה הצוברים גם אם ההיעדרות הינה בחלקי ימים, ועד 40 שעות היעדרות בשנה לעובדת המועסקת במשרה מלאה (כנהוג במקום העבודה).
במידה והעובדת אינה עובדת במשרה מלאה, יראו בחלק היחסי מ- 40 שעות בהתאם לחלקיות משרתה.
בעדכון חוק זה, השוו את תנאיהן של עובדות שעוברות טיפולי פוריות לתנאיהן של עובדות בהיריון ואפשרו להן היעדרות של עד ארבעים שעות בשנה קלנדרית לשם טיפולי פוריות ללא ניכוי משכרן.
על אף הקבוע בחוק דמי מחלה, עובדת הנעדרת לצורך טיפולי פוריות תהייה זכאית לתשלום דמי מחלה החל מהיום הראשון להיעדרותה.
תיקון 61, יחול גם על היעדרות של עובדת בהריון.
פורסם על ידי עו"ד מליסה כלף

התייעלות עסקית: משכר ורכש ועד תמחור ואוטומציה
הגדלת רווחיות אינה מתחילה בקיצוץ רוחבי של הוצאות, אלא בזיהוי המקומות שבהם כסף, זמן וכוח אדם אינם מייצרים מספיק ערך. המאמר מציג גישה מערכתית לשיפור השורה התחתונה באמצעות בקרת שכר והוצאות מעסיק, איתור תשלומי יתר וטעויות, בדיקת ספקים והסכמים, ניהול מכרזים ומשא ומתן, התייעלות ברכש, שיפור תמחור ורווחיות, ניתוח תהליכים וכוח אדם, שיפור תזרים וגבייה, בניית תקציב ותחזית וצמצום שעות עבודה באמצעות אוטומציה.

מזהים את ההזדמנות הגדולה הבאה: כך בונים מנוע צמיחה חדש
ההזדמנות העסקית הגדולה הבאה לא מתחילה בהכרח ברעיון חדש. היא יכולה להסתתר בצורך של לקוחות שעדיין אינו מקבל מענה, בנכס שאינו מנוצל, בדאטה שכבר קיים בחברה, בשוק חדש, בשיתוף פעולה או ביכולת חדשה שמאפשרת AI. המאמר מציג מתודולוגיה לזיהוי, דירוג ובדיקת הזדמנויות — משבע עדשות החיפוש ועד להפיכת ההזדמנות למנוע צמיחה שניתן למדוד וליישם.

היתרון שנעלם: 7 סימנים שהחפיר העסקי שלכם נשחק ואיך מזהים אותם בזמן
היתרון התחרותי של העסק אינו נשאר מוגן לנצח. המאמר מציג 7 סימנים שהחפיר העסקי נשחק — החל מעלייה ברגישות למחיר וכניסת מתחרים חדשים, דרך קיצור זמן החיקוי ועד להפיכת יכולות שבעבר היו ייחודיות לסטנדרט ענפי. בנוסף, המאמר כולל מדד שחיקת חפיר אינטראקטיבי, מדדי התרעה מוקדמת וצעדים לבניית היתרון התחרותי הבא לפני שהיתרון הקיים נעלם.
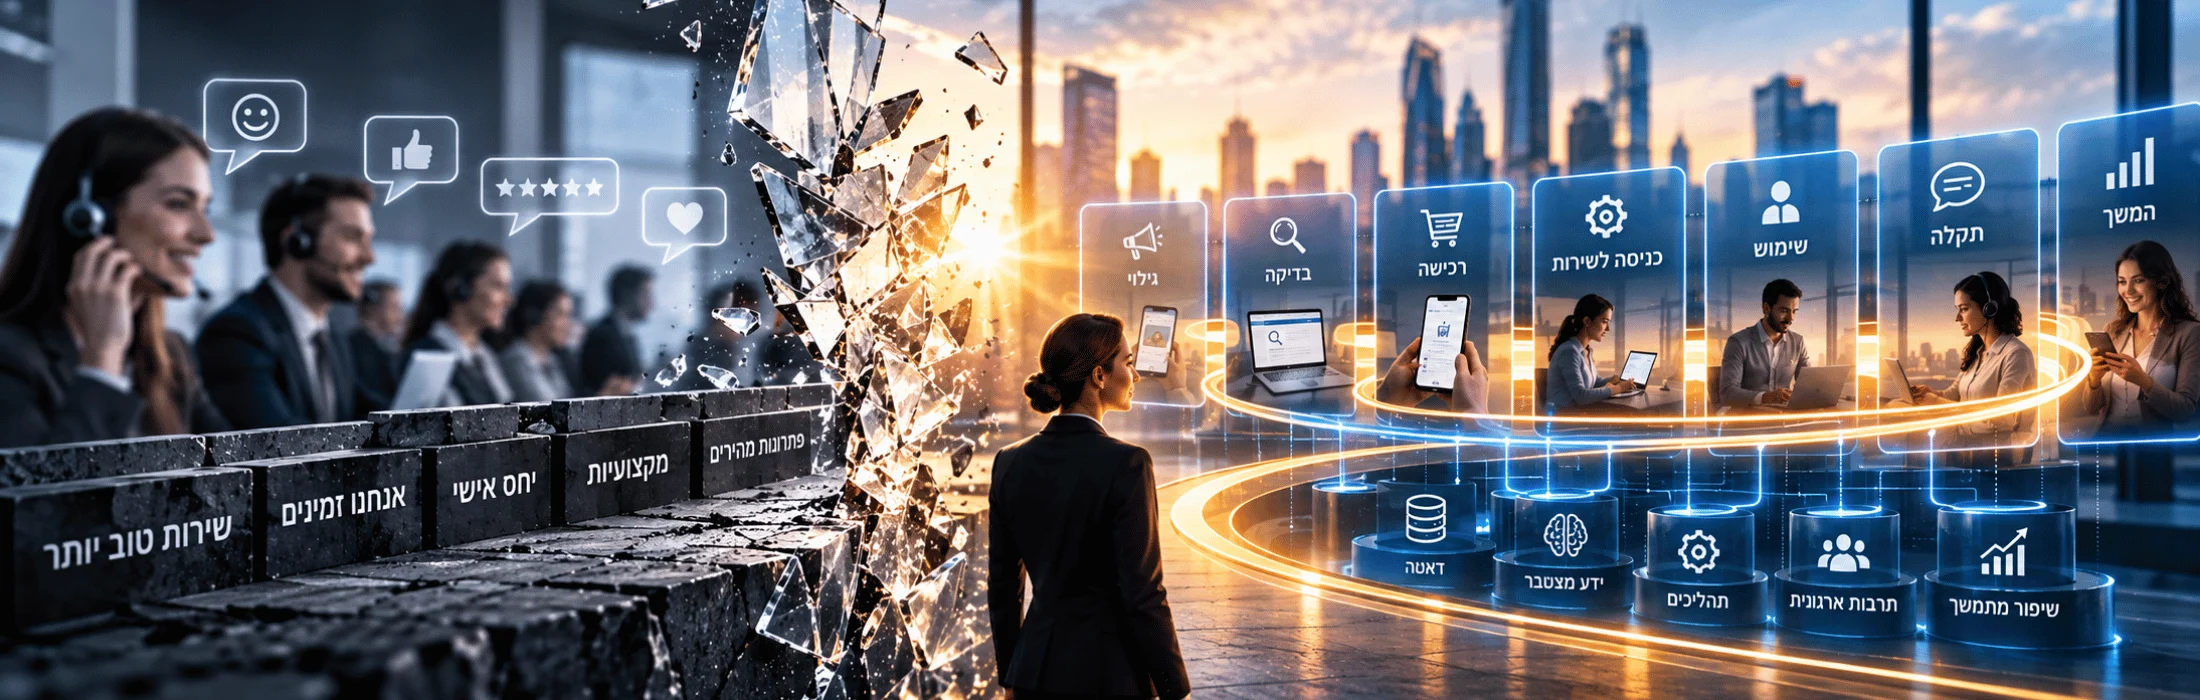
מלכודת הבידול: מתי שירות טוב הופך לחפיר עסקי ויתרון תחרותי
"מלכודת הבידול: למה 'אנחנו נותנים שירות טוב יותר' אינו יתרון תחרותי" בוחן את הפער בין הבטחת שירות שיווקית לבין חפיר עסקי אמיתי. המאמר מסביר כיצד חוויית לקוח, מסע לקוח, דאטה, ידע מצטבר, מתודולוגיה ותהליכים ארגוניים יכולים להתחבר למערכת שקשה יותר למתחרים לחקות. בנוסף, המאמר כולל שאלון אינטראקטיבי לבדיקת חפיר השירות ומציע דרך מעשית להפוך שירות איכותי מיתרון נקודתי ליכולת ארגונית מצטברת.
מדד החפיר העסקי: עד כמה באמת קשה למתחרים להעתיק את העסק שלכם?
מדד החפיר העסקי בוחן עד כמה היתרון של העסק באמת קשה לחיקוי. המאמר מציג שמונה שכבות הגנה אסטרטגיות — מומחיות, לקוחות וקהילה, דאטה, טכנולוגיה, מתודולוגיה, הפצה, מותג ושותפויות — ומסביר כיצד להפוך יתרון נקודתי לנכס מצטבר. בנוסף, שאלון אינטראקטיבי מחשב ציון חפיר עסקי 0–100, מזהה נקודות חולשה ומציע כיוונים מעשיים לחיזוק היתרון התחרותי לאורך זמן.
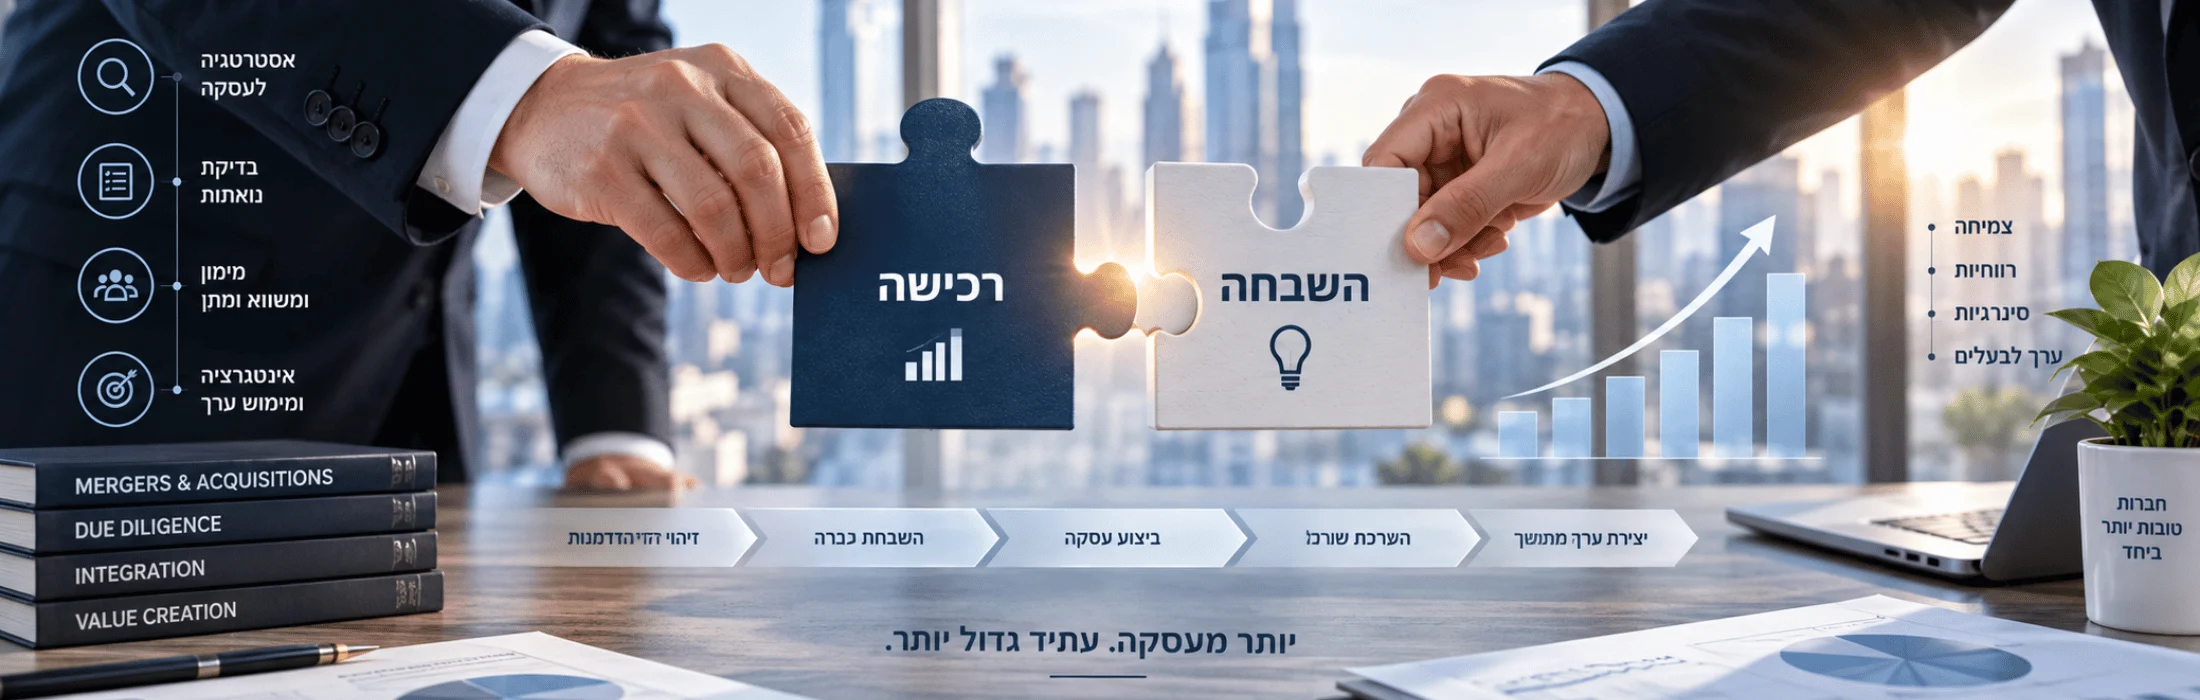
מיזוגים, רכישות והשבחת חברות
מחיר הרכישה אינו בהכרח השווי הכלכלי של העסקה. המאמר מציג גישה מעשית לבחינת מיזוגים, רכישות והשבחת חברות דרך Deal Thesis, בדיקת נאותות, איכות הרווח, סינרגיות, עלויות אינטגרציה והשבחה לאחר הרכישה. בנוסף משולב M&A Value Bridge אינטראקטיבי, הממחיש כיצד עוברים משווי החברה כעסק עצמאי לערך שהיא עשויה לייצר עבור רוכש מסוים – ומהו הפער בין הערך הזה למחיר העסקה.