העסק גדל – אבל האם הוא מתבגר? המבחן שמגלה מתי בעל העסק הפך לצוואר הבקבוק
מחזור עולה, עובדים מצטרפים, מספר הלקוחות גדל והפעילות מתרחבת. על הנייר העסק מתקדם. בפועל, בעל העסק עובד יותר שעות, כמעט כל החלטה עוברת דרכו, הרווחיות אינה גדלה באותו קצב והארגון מתקשה לתפקד כאשר הוא אינו זמין. זהו הרגע שבו צמיחה עסקית עלולה להפוך מעוצמה למגבלה.
עסק אינו הופך לחברה רק משום שהמחזור שלו גדל. המעבר האמיתי מתרחש כאשר הידע, קבלת ההחלטות, הקשר עם הלקוחות והיכולת לייצר תוצאה עוברים בהדרגה מהראש של בעל העסק אל מערכת ניהולית שניתנת למדידה, להעברה ולשכפול.
עסקים רבים מתחילים בצורה דומה. אדם אחד מזהה הזדמנות, מפתח מומחיות, מביא לקוחות ומתחיל לבנות פעילות. בשנים הראשונות הריכוזיות הזו היא לעיתים יתרון.
בעל העסק מכיר כל לקוח, יודע לפתור כל בעיה ומסוגל לקבל החלטות במהירות. אין צורך בישיבות ארוכות, בנהלים או במערכות מורכבות.
ואז העסק גדל.
מספר העובדים עולה. מספר הלקוחות גדל. נוספים ספקים, מוצרים, התחייבויות, מערכות וחשבונות. החלטה שבעבר דרשה שיחת טלפון אחת מתחילה לערב מספר אנשים.
אלא שבמקרים רבים מודל הניהול אינו משתנה באותו קצב. העסק גדל, אבל ממשיך להתנהל כאילו הוא עדיין צוות קטן.
כאן נוצרת אחת הבעיות המעניינות ביותר בייעוץ עסקי: העסק מצליח מספיק כדי לצמוח, אבל מנגנון הניהול שהביא אותו עד לנקודה הזו מתחיל להגביל את הצמיחה הבאה.
פרדוקס הצמיחה: יותר הכנסות, יותר מורכבות
צמיחה נתפסת בדרך כלל כתוצאה חיובית. ובצדק. יותר לקוחות והכנסות יכולים לשפר את הרווח, להגדיל את נתח השוק וליצור הזדמנויות חדשות.
אבל צמיחה מייצרת גם מורכבות.
עשרה לקוחות אינם מנוהלים כמו מאה. חמישה עובדים אינם דורשים את אותו מבנה כמו חמישים. חברה עם מוצר אחד אינה מנוהלת כמו חברה עם מספר קווי פעילות.
כל שכבה חדשה מגדילה את מספר נקודות הממשק בתוך העסק. מכירות צריכות לעבוד עם תפעול. שירות צריך לעבוד עם כספים. מנהלים צריכים לתאם ביניהם. מידע צריך לעבור בין מערכות.
אם יכולת הניהול אינה מתפתחת, המורכבות גדלה מהר יותר מהיכולת לשלוט בה.
ה־OECD מצביע במחקריו על כך שמיומנויות ניהול ופרקטיקות ניהול הן בין הגורמים הפנימיים המשמעותיים הקשורים לפריון של עסקים קטנים ובינוניים.
לצדן נמצאים גם כישורי עובדים, דיגיטציה, חדשנות וקשרים עסקיים. המשמעות הניהולית ברורה: אי אפשר להפריד לחלוטין בין צמיחת העסק לבין איכות מערכת הניהול שלו.
מתי בעל העסק הופך לצוואר בקבוק?
בעל עסק יכול להיות האדם המוכשר והיעיל ביותר בארגון ועדיין להפוך לצוואר בקבוק.
צוואר בקבוק אינו ביקורת על האדם. זהו תיאור של מבנה זרימת העבודה. אם יותר מדי תהליכים זקוקים לאותה נקודה כדי להתקדם, הקיבולת של אותה נקודה מגבילה את המערכת כולה.
אישור
מחירים, הנחות, רכישות והחלטות חריגות מחכות לבעל העסק.
ידע
מידע קריטי נמצא בראש של אדם אחד ולא במערכת ארגונית.
לקוחות
לקוחות מרכזיים רוצים לדבר רק עם הבעלים.
פתרון בעיות
מנהלים ועובדים מעבירים כל בעיה מורכבת כלפי מעלה.
כאשר אחד מהמצבים האלה קיים מדי פעם, אין בהכרח בעיה. כאשר ארבעתם הופכים לשגרת העבודה, נוצר מודל שקשה מאוד להרחיב.
מבחן 30 הימים: מה יקרה אם הבעלים לא יהיה בעסק?
אחת הדרכים הפשוטות לבחון את בשלות העסק היא לשאול שאלה מעט לא נוחה: מה יקרה אם בעל העסק לא יהיה זמין במשך 30 יום?
אין צורך לבצע את הניסוי בפועל. עצם הדיון מגלה הרבה.
האם הצעות מחיר ימשיכו לצאת? האם ניתן יהיה לתת הנחות? האם לקוחות מרכזיים יקבלו החלטות? האם תשלומים יאושרו? האם עובדים חדשים יוכלו להיקלט?
האם מישהו יודע מהם יעדי החודש? האם קיימת תחזית תזרים? האם מנהלים יודעים מה מותר להם להחליט?
המחזור גדל. למה הכסף לא נשאר?
אחת הסיבות הנפוצות לפנייה לייעוץ עסקי היא תחושה מבלבלת: החברה מוכרת יותר, אך בעלי העסק אינם מרגישים שהמצב הכלכלי השתפר באותו קצב.
הסיבה יכולה להיות פשוטה. מחזור אינו רווח, ורווח אינו תזרים.
צמיחה יכולה לדרוש גיוס עובדים, מלאי, אשראי ללקוחות, שיווק, מערכות, משרדים ומימון. לעיתים העסק מממן את הצמיחה חודשים לפני שהכסף מהלקוחות נכנס.
בנוסף, לא כל הכנסה שווה באיכותה. לקוח גדול יכול לייצר מחזור גבוה אך רווחיות נמוכה. מוצר פופולרי יכול להעמיס על השירות. פרויקט גדול יכול להעסיק צוות שלם ולהשאיר תרומה שולית נמוכה.
| המדד | מה הוא אומר | מה הוא עלול להסתיר |
|---|---|---|
| מחזור | כמה מכרנו | הנחות, עלויות ורווחיות |
| רווח גולמי | תרומה לאחר עלות ישירה | הוצאות הנהלה ומימון |
| רווח תפעולי | ביצועי הפעילות | פערי תזרים |
| תזרים | מה קורה לכסף | איכות הרווח לטווח ארוך |
| Revenue לעובד | יעילות מסוימת של כוח האדם | הבדלים בין מודלים עסקיים |
מפת דליפת הרווח: איפה הכסף נעלם?
כאשר רווחיות נשחקת, הנטייה היא לחפש הוצאה גדולה שאפשר לקצץ. לעיתים הבעיה נמצאת דווקא בעשרות דליפות קטנות.
הנחות שאינן מנוהלות. שעות עבודה שאינן מתומחרות. מלאי איטי. גבייה מאוחרת. עבודות חוזרות. טעויות. לקוחות לא רווחיים. שעות ניהול שמושקעות בכיבוי שריפות.
דוגמה למפת דליפת רווח – המחשה בלבד
בבדיקה אמיתית אין משמעות לאחוזים כלליים כאלה. צריך לחשב את ההשפעה הכספית בפועל. המטרה היא ליצור Profit Bridge שמסביר כיצד עוברים מהמחזור לרווח ומהרווח למזומן.
הבעיה אינה תמיד באנשים. לפעמים חסרה מערכת ניהול
כאשר ביצועים אינם טובים, קל להסיק שהעובדים אינם מספיק חזקים. לעיתים זו המסקנה הנכונה. פעמים רבות כדאי לבדוק קודם את המערכת.
האם לעובד ברור מה מצופה ממנו? האם יש יעד? האם יש מדד? האם הוא מקבל מידע בזמן? האם סמכות ההחלטה שלו ברורה?
אם התשובות אינן ברורות, החלפת האדם אינה בהכרח פותרת את הבעיה. עובד חדש עלול להיכנס לאותה מערכת ולייצר אותה תוצאה.
מחקרי OECD על שינוי ארגוני מצביעים על כך ששיפור ביצועים אינו נובע בהכרח משינוי יחיד. שילוב בין תהליכי עבודה, שיטות ניהול, יכולות עובדים וטכנולוגיה עשוי להיות משמעותי יותר מאימוץ כלי בודד.
המעבר מאדם למערכת
הידע נמצא בראש של אנשים.
החלטות מתקבלות לפי ניסיון אישי.
חריגים מגיעים לבעלים.
יעדים אינם תמיד כתובים.
הבקרה נעשית כשיש בעיה.
לקוח מחובר לאדם מסוים.
ידע קריטי מתועד ונגיש.
קיימים כללי החלטה ברורים.
סמכויות נמצאות קרוב לעבודה.
יעדים ומדדים שקופים.
הבקרה מתבצעת בקצב קבוע.
הלקוח מחובר גם לארגון.
המטרה אינה להפוך את העסק לבירוקרטיה. להפך. מערכת טובה מאפשרת לקבל החלטות מהר יותר משום שלא כל החלטה צריכה לעלות בשרשרת האישורים.
מי רשאי להחליט?
אחת הבעיות הניהוליות שמופיעות עם צמיחה היא עמימות בסמכויות. עובדים אינם יודעים מה מותר להם להחליט, ולכן הם מעבירים את ההחלטה למנהל.
המנהל מעביר אותה לסמנכ"ל. הסמנכ"ל פונה למנכ"ל או לבעלים. כך נוצרת מערכת שבה החלטות קטנות צורכות זמן ניהולי יקר.
הפתרון אינו לתת לכולם סמכות בלתי מוגבלת. צריך להגדיר Decision Rights.
| נושא | עובד | מנהל | הנהלה |
|---|---|---|---|
| הנחה רגילה | עד רף מוגדר | חריגה בינונית | חריגה מהותית |
| זיכוי לקוח | לפי נוהל | חריגה | מקרה מהותי |
| רכש | תקציב מאושר | עד תקרה | השקעה משמעותית |
| גיוס | — | תקן מאושר | תקן חדש / בכיר |
| לקוח חריג | — | ניתוח ראשוני | החלטה אסטרטגית |
ישיבות אינן מערכת ניהול
עסק יכול לקיים הרבה ישיבות ועדיין להיות מנוהל בצורה חלשה. השאלה אינה כמה פעמים נפגשים, אלא מהו קצב הניהול.
ישיבת הנהלה טובה צריכה להבחין בין דיווח, החלטה ופתרון בעיה. אם רוב הישיבה מוקדש לסבב שבו כל מנהל מספר מה עשה, נשאר מעט זמן להחלטות.
מערכת ניהול אפקטיבית מחלקת את הדיון לפי אופק הזמן.
לוח המחוונים של העסק: כמה מדדים באמת צריך?
עסקים רבים סובלים מאחת משתי בעיות. או שאין כמעט נתונים, או שיש כל כך הרבה דוחות שאף אחד אינו יודע במה להתמקד.
לוח מחוונים ניהולי אינו אמור להציג כל מספר שקיים במערכת. הוא צריך לאפשר להנהלה לזהות שינוי שדורש פעולה.
| תחום | מדד לדוגמה | השאלה שהוא עונה עליה |
|---|---|---|
| מכירות | Pipeline / Conversion | האם יש מספיק הכנסה עתידית? |
| רווחיות | Gross Margin | האם המכירות איכותיות? |
| תזרים | Cash / DSO | האם הרווח הופך למזומן? |
| לקוחות | Retention | האם בסיס הלקוחות נשמר? |
| תפעול | Cycle Time | האם העבודה זורמת? |
| עובדים | Revenue / Output לעובד | האם הפריון משתפר? |
הבעיה שהמחזור מסתיר: פריון
מחזור יכול לגדול משום שהעסק גייס יותר עובדים. זה לא בהכרח אומר שהמערכת הפכה טובה יותר.
לכן כדאי לבחון גם פריון. כמה תפוקה מייצר כל עובד? כמה הכנסה נוצרת מכל שעת עבודה? כמה לקוחות מנהל צוות? כמה זמן לוקח לספק את השירות?
לפי OECD, קיימים פערי פריון משמעותיים בין חברות בגדלים שונים, אם כי עוצמת הפער משתנה מאוד לפי ענף ומדינה.
בנתוני 2024, SMEs במדינות OECD ומדינות מועמדות שנכללו בניתוח הגיעו בממוצע לא משוקלל לכ־65% מפריון העבודה של חברות גדולות. הנתון אינו אומר שעסק קטן חייב להיות פחות יעיל. הוא מדגיש את חשיבות היכולת הניהולית, הטכנולוגיה, ההון והסקייל.
מתי צמיחה מפסיקה להיות בריאה?
לא כל צמיחה היא צמיחה טובה.
אם החברה מוסיפה מיליון שקל למחזור אך נדרשת להוסיף כמעט מיליון שקל בהוצאות, הערך שנוצר מוגבל. אם כל לקוח חדש מגדיל את העומס יותר משהוא מגדיל את הרווח, המודל מתקשה לייצר Scale.
צמיחה בריאה צריכה להיבחן לפחות בארבעה ממדים: הכנסה, רווחיות, תזרים ויכולת תפעולית.
לא כל לקוח טוב לעסק
אחת התובנות המשמעותיות בתהליך ייעוץ עסקי יכולה להגיע מניתוח רווחיות לפי לקוח.
שני לקוחות יכולים לייצר אותו מחזור ולהיות שונים לחלוטין מבחינה כלכלית.
לקוח אחד מזמין מוצר סטנדרטי, משלם בזמן וכמעט אינו משתמש בשירות. לקוח אחר דורש התאמות, הנחות, אשראי ארוך, טיפול ניהולי ותיקונים.
בדוח המכירות הם יכולים להיראות זהים. בדוח הרווחיות הם אינם אותו לקוח.
תמחור: המקום שבו החלטה קטנה יכולה לשנות רווח של שנה
עסקים משקיעים מאמצים גדולים בהגדלת מכירות ולעיתים פחות מדי בהגנה על מחיר.
הנחה של אחוזים בודדים נראית קטנה ברמת העסקה, אך כאשר שיעור הרווח אינו גבוה, ההשפעה על הרווח יכולה להיות משמעותית.
לכן תמחור צריך להיות מנוהל ולא רק "מורגש". כדאי להבין מחיר מחירון, מחיר בפועל, שיעור הנחה, רווח גולמי וסיבת החריגה.
חשוב גם להבחין בין לקוח רגיש למחיר לבין מצב שבו הארגון עצמו התרגל להציע הנחה לפני שהלקוח ביקש אותה.
רווח אינו מזומן: העסק יכול להרוויח ולהיחנק
אחד התחומים החשובים בניהול עסק הוא ההבחנה בין רווח לתזרים. חברה יכולה להציג רווח בדוח ולהתקשות לשלם משכורות וספקים.
הסיבה יכולה להיות אשראי ארוך ללקוחות, מלאי, צמיחה מהירה, השקעות או פער בין מועדי התשלום לספקים לבין מועדי הגבייה.
לכן תחזית תזרים אינה רק כלי של מנהל הכספים. היא כלי ניהולי שמאפשר להנהלה להבין את המחיר הכספי של החלטות הצמיחה.
חוב ניהולי: הבעיה שמצטברת בשקט
בעולם הטכנולוגיה נהוג לדבר על Technical Debt – קיצורי דרך שמאפשרים להתקדם מהר עכשיו אך מייצרים מחיר בעתיד.
גם עסקים צוברים חוב ניהולי.
תפקיד שאין לו הגדרה ברורה. תהליך שאף פעם לא תועד. לקוח שרק הבעלים יודע לטפל בו. מערכת שלא הוטמעה. מנהל ללא סמכות. דוח שנבנה ידנית כל חודש.
כל אחד מהדברים האלה נראה קטן. יחד הם יוצרים מערכת שהופכת מורכבת ושברירית ככל שהעסק גדל.
דוגמה למפת חוב ניהולי
מדד הבשלות הניהולית של העסק
כדי להפוך את השיחה מכללית למדידה, אפשר לבנות מדד פנימי של בשלות ניהולית.
המדד אינו דירוג אוניברסלי. מטרתו לזהות את המקומות שבהם העסק גדל מהר יותר ממערכת הניהול שלו.
עסק יכול להיות חזק מאוד במכירות אך חלש בתזרים. עסק אחר יכול להחזיק תהליכים מצוינים אך להיות תלוי מאוד בבעלים בקבלת החלטות.
לכן הציון הכולל פחות חשוב מהמפה שהוא יוצר.
20 שאלות שמגלות אם העסק גדל מהר יותר מהניהול
מה עושה ייעוץ עסקי אפקטיבי?
ייעוץ עסקי אינו אמור להתחיל ברשימת עצות כלליות. הוא צריך להתחיל באבחון.
השלב הראשון הוא להבין כיצד העסק באמת עובד: מאיפה מגיעה ההכנסה, איפה נוצר הרווח, מי מקבל החלטות, מה מצב התזרים, אילו לקוחות רווחיים ואיפה קיימת תלות באנשים מסוימים.
לאחר מכן מגדירים מספר קטן של בעיות בעלות השפעה גבוהה. אין טעם לפתוח עשרים פרויקטים במקביל.
השלב הבא הוא בניית מנגנון. אם הבעיה היא הנחות, נדרש מנגנון תמחור ואישור. אם הבעיה היא תזרים, נדרש Forecast. אם הבעיה היא תלות בבעלים, נדרשות סמכויות ומנהלים.
לבסוף, מודדים. שינוי עסקי שאינו מקבל מדד נוטה להפוך במהירות לפרויקט נוסף ברשימת המשימות.
הצלחה של ייעוץ עסקי אינה ליצור תלות ביועץ
קיים פרדוקס גם בייעוץ עצמו. אם לאחר שנה כל החלטה צריכה לעבור דרך היועץ, הבעיה פשוט החליפה כתובת.
המטרה צריכה להיות בניית יכולת בתוך החברה.
מנהלים צריכים ללמוד להשתמש בנתונים. צוותים צריכים לדעת לפתור בעיות. מנגנוני הבקרה צריכים להמשיך לעבוד גם כאשר היועץ אינו נמצא בחדר.
מחקרי OECD על Business Advice לעסקים קטנים מדגישים גם את חשיבות יכולת העסק ורצונו ליישם שינוי. עצה כשלעצמה אינה מספיקה; הערך תלוי גם באופן שבו הארגון מטמיע אותה.
ייעוץ עסקי צריך להתחבר לכיוון הרחב של החברה
שיפור תפעולי ללא כיוון עלול לייעל פעילות שהחברה בכלל אינה רוצה להמשיך בה. מנגד, אסטרטגיה ללא יכולת ניהולית עלולה להישאר על הנייר.
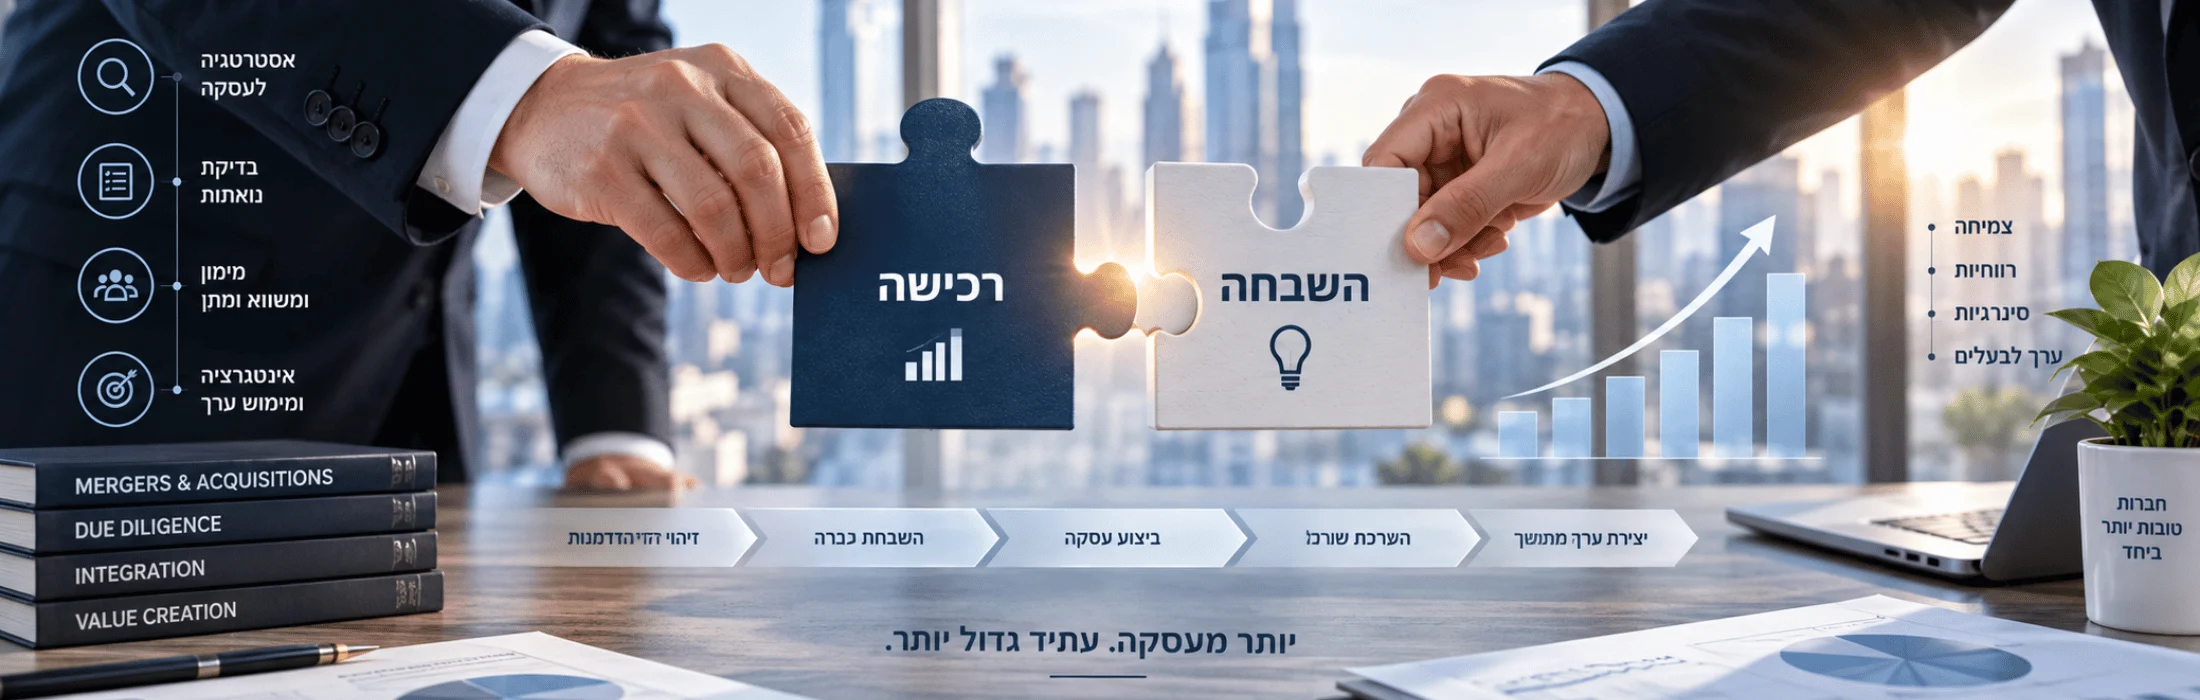
לכן נכון לחבר תהליך ייעוץ עסקי עם ייעוץ אסטרטגי, עם בניית תוכנית עסקית ועם תהליכים של מיזוגים, רכישות והשבחת חברות כאשר אלה רלוונטיים לשלב שבו נמצאת החברה.
החיבור בין התחומים מאפשר לבחון לא רק כיצד העסק עובד היום, אלא גם איזו מערכת ניהולית הוא צריך כדי להגיע לשלב הבא.
12 סימנים שהעסק זקוק לשדרוג ניהולי
1. המחזור גדל אבל הרווח אינו גדל באותו קצב.
2. כמעט כל החלטה חריגה מגיעה לבעל העסק.
3. העובדים אומרים לעיתים קרובות "צריך לשאול את הבעלים".
4. אין תחזית תזרים אמינה למספר חודשים קדימה.
5. אין מידע על רווחיות לפי לקוח או פעילות.
6. יש הרבה דוחות אך מעט החלטות שמבוססות עליהם.
7. לקוחות מרכזיים קשורים לאדם ולא לארגון.
8. גיוס עובדים אינו מפחית עומס לאורך זמן.
9. אותם תקלות חוזרות שוב ושוב.
10. אין גבולות סמכות ברורים למנהלים.
11. הבעלים מתקשה לצאת לחופשה בלי להיות זמין.
12. העסק גדל, אך תחושת השליטה דווקא יורדת.
גם בחברה משפחתית או פרטית צריך להפריד בין בעלות לניהול
ככל שהעסק גדל, חשוב יותר להבחין בין שלושה כובעים: בעלים, מנהל ואיש מקצוע.
אותו אדם יכול להחזיק בכל שלושת הכובעים. הבעיה מתחילה כאשר לא ברור באיזה כובע מתקבלת החלטה.
כבעלים, אדם יכול לרצות חלוקת דיבידנד. כמנכ"ל, הוא עשוי לדעת שהחברה צריכה להשקיע את הכסף. כאיש מקצוע, הוא יכול להעדיף להמשיך לטפל בעצמו בלקוחות המרכזיים.
הפרדה בין הכובעים משפרת את איכות הדיון ומאפשרת בהמשך לבנות הנהלה, דירקטוריון או מנגנון מעבר בין־דורי בצורה מסודרת יותר.
עסק שפחות תלוי בבעלים עשוי להיות גם עסק בעל איכות שונה
הפחתת תלות אינה חשובה רק לאיכות החיים של בעל העסק. היא קשורה גם לחוסן של החברה.
כאשר ידע מתועד, לקוחות מחוברים לארגון, מנהלים מסוגלים לקבל החלטות והנתונים נגישים, החברה מסוגלת להתמודד טוב יותר עם שינוי, גיוס, צמיחה והחלפת בעלי תפקידים.
אותם מאפיינים חשובים גם כאשר החברה מתכוננת לשותפות, כניסת משקיע, מעבר בין־דורי או מכירה.
רוכש פוטנציאלי אינו בוחן רק את ההכנסות. הוא רוצה להבין מה בדיוק הוא רוכש והאם המערכת מסוגלת להמשיך לייצר את התוצאה גם לאחר שינוי בבעלות.
השלב הבא של העסק דורש מערכת ניהול חדשה
שיטות הניהול שהביאו עסק ממחזור של מיליון לחמישה מיליון אינן בהכרח השיטות שיביאו אותו מעשרה לעשרים מיליון.
זו אינה עדות לכך שהניהול הקודם היה שגוי. להפך. לעיתים הוא היה בדיוק מה שנדרש בשלב הקודם.
אלא שכל שלב בצמיחה מייצר רמת מורכבות חדשה.
בשלב הראשון בעל העסק הוא המערכת. הוא מוכר, מנהל, פותר בעיות ומחזיק את הידע.
בשלב הבא נדרשים מנהלים. לאחר מכן נדרשים תהליכים, מדדים, סמכויות ומערכות. בהמשך נדרשת הנהלה שיודעת לנהל את המערכת ולא רק את המשימות.
זהו אחד התפקידים המרכזיים של ייעוץ עסקי: לא רק להגיד לעסק מה לעשות, אלא לעזור לו לבנות מנגנון שמסוגל לעשות זאת שוב ושוב גם כאשר היועץ אינו בחדר.
המדד להצלחה אינו כמה שעות פחות עובד בעל העסק בשבוע הראשון. המדד הוא האם העסק יודע לקבל החלטות טובות יותר, לייצר רווח באיכות גבוהה יותר ולהמשיך להתקדם בלי שכל תהליך יעבור דרך אדם אחד.
העסק אינו צריך פחות בעלים. הוא צריך בעלים שפנוי לעסוק בדברים שרק בעלים ומנכ"ל צריכים לעשות: כיוון, השקעות, אנשים מרכזיים, הזדמנויות והחלטות שמשנות את עתיד החברה.
המטרה אינה לעבוד יותר בתוך העסק – אלא לבנות עסק שעובד טוב יותר
תהליך ייעוץ עסקי אפקטיבי מחבר בין רווחיות, תזרים, אנשים, תהליכים, מדדים וסמכויות כדי להפוך פעילות שגדלה למערכת ניהולית שמסוגלת להמשיך לצמוח.
לתיאום פגישה עם פתרונות אפקטיבייםשאלות ותשובות
1. מהו ייעוץ עסקי?
ייעוץ עסקי הוא תהליך אבחון ושיפור של ביצועי העסק. הוא עשוי לעסוק ברווחיות, תזרים, מכירות, תמחור, תפעול, מבנה ניהולי, כוח אדם, תהליכים, מדדים ויכולת הצמיחה של החברה.
2. מתי עסק צריך ייעוץ עסקי?
ייעוץ יכול להיות רלוונטי כאשר קיימת שחיקה ברווחיות, בעיית תזרים, תלות גבוהה בבעלים, צמיחה שיוצרת עומס, חוסר שליטה בנתונים או צורך לבנות שכבת ניהול ותהליכים.
3. כיצד יודעים אם העסק תלוי מדי בבעלים?
אפשר לבדוק כמה החלטות דורשות את אישור הבעלים, כמה לקוחות תלויים בו אישית, היכן נמצא הידע הקריטי ומה יקרה אם הוא לא יהיה זמין במשך מספר שבועות.
4. האם גידול במחזור מעיד שהעסק השתפר?
לא בהכרח. יש לבחון גם רווחיות, תזרים, פריון, איכות הלקוחות ויכולת המערכת לספוג את הצמיחה. מחזור גבוה יותר יכול להגיע יחד עם עלויות ועומס גבוהים יותר.
5. מה ההבדל בין רווח לתזרים?
רווח משקף את התוצאה החשבונאית של הפעילות בתקופה מסוימת. תזרים מתאר את כניסת ויציאת המזומן בפועל. חברה יכולה להיות רווחית ובמקביל להתמודד עם מחסור במזומן.
6. למה חשוב למדוד רווחיות לפי לקוח?
לקוחות בעלי מחזור דומה יכולים לדרוש רמות שונות של שירות, הנחות, אשראי וזמן עבודה. ניתוח רווחיות מאפשר לזהות אילו לקוחות באמת תורמים לתוצאה הכלכלית.
7. מהי מטריצת סמכויות?
מטריצת סמכויות מגדירה מי רשאי לקבל סוגים שונים של החלטות ובאילו גבולות. מטרתה לצמצם עמימות ולהעביר החלטות מתאימות קרוב יותר למקום שבו העבודה מתבצעת.
8. כמה מדדים עסק צריך לנהל?
אין מספר אחד שמתאים לכל חברה. עדיף להתמקד במספר מצומצם של מדדים שמסייעים לקבל החלטות בנושאי מכירות, רווחיות, תזרים, לקוחות, תפעול וכוח אדם.
9. האם ייעוץ עסקי מתאים גם לעסק מצליח?
כן. דווקא צמיחה יכולה לחשוף מגבלות במבנה הניהולי, בתהליכים ובתזרים. תהליך ייעוץ יכול להתמקד בבניית תשתית שתאפשר לעסק להמשיך לצמוח בצורה נשלטת.
10. מהי המטרה הסופית של תהליך ייעוץ עסקי?
המטרה היא לבנות יכולת ניהולית בתוך החברה: נתונים, תהליכים, מנהלים, סמכויות ומנגנוני בקרה שמאפשרים לעסק לשפר ביצועים ולהמשיך לפעול גם ללא תלות קבועה ביועץ או בבעל העסק בכל החלטה.
מקורות ומחקרים
- OECD – Enhancing SME Productivity: מחקר העוסק בין היתר בקשר שבין מיומנויות ניהול, כישורי עובדים, דיגיטציה, חדשנות וקשרים עסקיים לבין פריון של SMEs.
- OECD – Compendium of Productivity Indicators 2026: נתונים עדכניים על דפוסי פריון לפי גודל חברה ועל הפערים בין SMEs לחברות גדולות.
- OECD – Business Advice for Entrepreneurship and Small Firms: סקירת מדיניות ומחקר בנושא ייעוץ עסקי, mentoring ושירותי פיתוח לעסקים קטנים ובינוניים.
- OECD – Leveraging Business Development for SME Productivity Growth: מחקר על שירותי פיתוח עסקי, פרקטיקות ניהול והקשר לשיפור פריון וצמיחה.
- OECD – Organisational Change and Firm Performance: מחקר על הקשר בין שינוי ארגוני, תהליכים, שיטות ניהול, טכנולוגיה וביצועי חברות.